Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
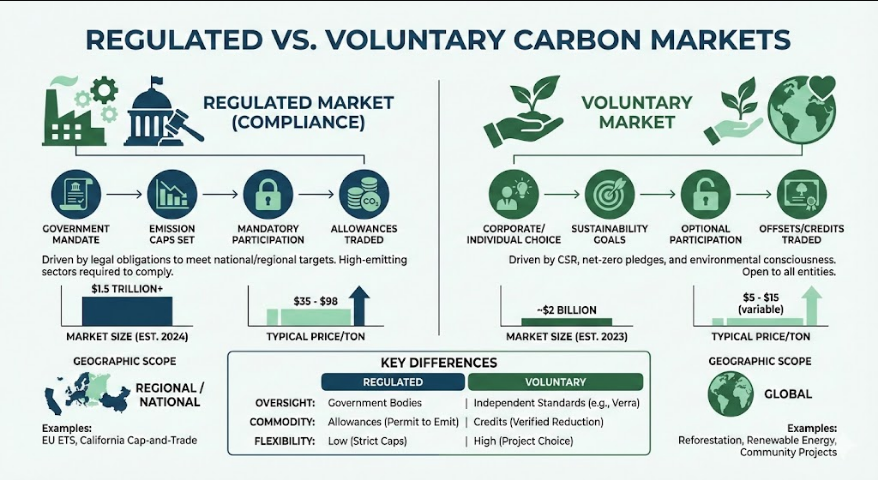
碳市場基礎
- 合規市場
- 自願市場
- 差異比較
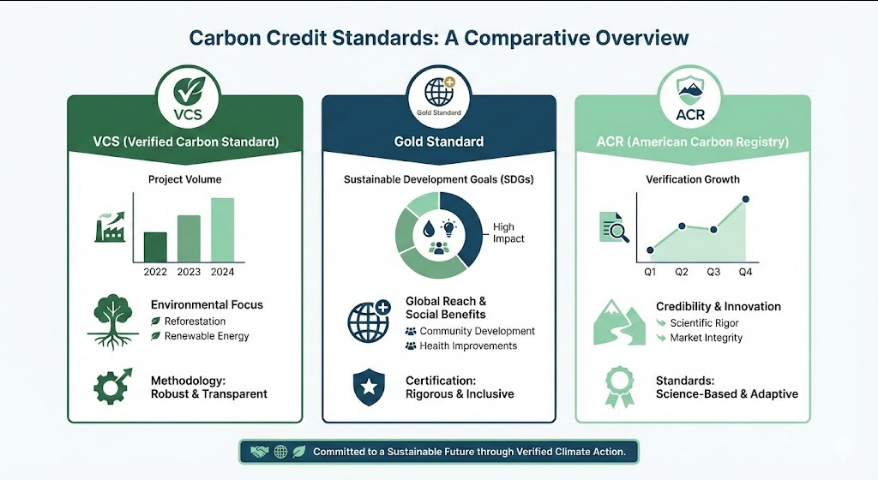
碳權標準
- VCS
- Gold Standard
- ACR
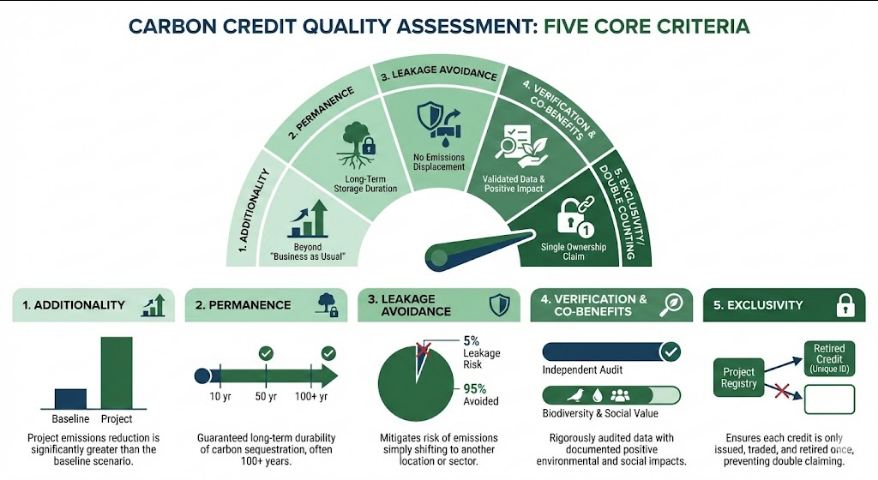
碳權品質
- 額外性
- 永久性
- 其他標準
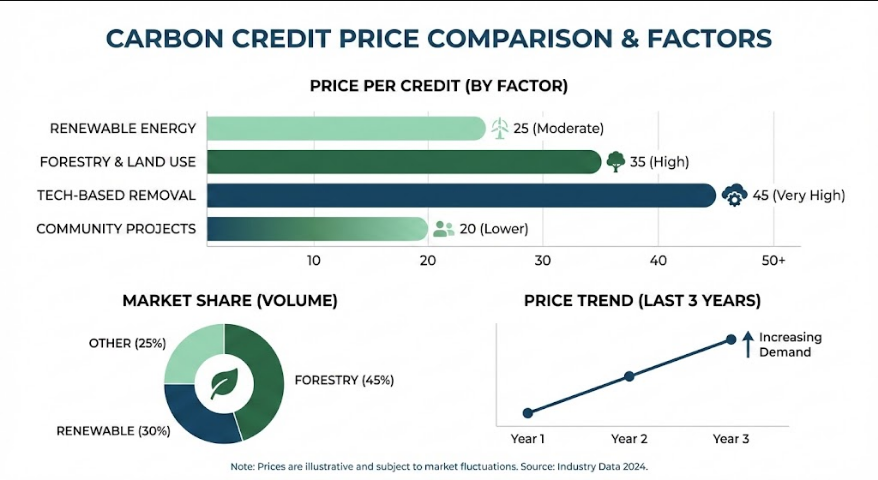
碳權價格
- 價差原因
- 供需平衡
- 市場趨勢
研究報告
議題:自願碳市場:碳權怎麼買、怎麼用?
當全世界都在喊「淨零排放」(Net Zero),碳權(Carbon Credit)就像是企業手中的「免死金牌」。但這張金牌到底是真金還是鍍金?這就是目前全球碳市場最激烈的戰場。隨著 2026 年歐盟碳邊境調整機制(CBAM)正式實施,以及台灣碳費制度全面進入深水區,了解碳權的「含金量」已不再是 ESG 專員的職責,而是企業生存的標配。
合規市場 vs. 自願市場的差異:法律義務與道德驅力的博弈
在進入碳權交易的世界前,最重要的一件事就是:搞清楚你進的是哪扇門。碳市場主要分為合規市場(Compliance Market)與自願市場(Voluntary Carbon Market, VCM),這兩者的本質、參與者以及價格邏輯有著天壤之別。
- 合規市場(強制性市場)
合規市場是由政府強制建立的,最典型的例子就是歐盟排放交易體系(EU ETS)或是美國加州的碳市場。其核心機制是「總量管制與交易」(Cap-and-Trade)。政府會設定一個地區或產業的排放上限,並核發「排放配額」(Allowances)。
本質: 這是「執照」。你手上有配額才能排碳,超排就要去市場上買別人的配額。
驅動力: 法律義務。不買?罰款通常遠高於碳價。
交易產品: 多稱為配額(Allowances),如 EUA。
- 自願市場(VCM)
自願市場則是企業為了達成「碳中和」宣告、履行企業社會責任(CSR)或應對供應鏈壓力(如 Apple 要求供應商淨零),自發性地去購買碳權來抵銷(Offset)自己無法減掉的碳排。
本質: 這是「抵換」。你透過支持另一個地方的減碳計畫(例如在亞馬遜種樹),來換取自己排放的權利。
驅動力: 品牌聲譽、國際供應鏈要求、ESG 評比。
交易產品: 減量額度(Credits / Offsets),通常以二氧化碳當量(tCO 2
e)為單位。
這兩者的價格天差地遠。合規市場的價格受政策強烈波動,如 EU ETS 曾衝破每噸 100 歐元;而自願市場的碳權,則因專案品質而異,從 2 美元到 800 美元都有。2026 年起,台灣也將邁入「混血模式」:企業除了繳交碳費,也可以透過國內外的減量額度(自願碳權)來抵減部分碳費,這讓自願市場與合規政策的界線開始模糊。
主要碳權標準:VCS、Gold Standard 與 ACR 的江湖地位
自願碳市場沒有聯合國統一發放的證書,因此「誰來認證」就決定了這張碳權的價值。目前全球有四大主流獨立驗證標準,它們就像是碳權界的「穆迪」或「標準普爾」。
- Verra (VCS - Verified Carbon Standard)
VCS 是目前全球市佔率最高的標準。它的特點是規模大、專案類型極其多元,尤其在「自然解決方案」(NbS,如森林保護、植樹造林)領域占有絕對主導地位。然而,Verra 近年也面臨不小的挑戰,曾被媒體質疑其森林保護計畫的減碳量有浮誇之嫌,因此在 2026 年,Verra 推出了更嚴格的 REDD+ 綜合方法論,力求挽回公信力。
- Gold Standard (GS - 黃金標準)
由世界自然基金會(WWF)等多家 NGO 共同發起,GS 被公認是「最龜毛」但也「最高品質」的標準。它不僅要求碳減量,還強制要求專案必須對聯合國永續發展目標(SDGs)有具體貢獻(如改善當地供水、增加女性就業)。如果你是為了提升 ESG 報告的亮點,Gold Standard 的碳權通常是首選。
- ACR (American Carbon Registry) 與 CAR (Climate Action Reserve)
這兩者主要深耕北美市場。ACR 特別擅長複雜的工業製程改進與碳捕捉相關技術;CAR 則在加州碳交易體系中扮演重要的抵換專案核發角色。
這些標準的存在,是為了確保每一噸標註在紙上的減量額度,在現實世界中確實發生了。買家在挑選時,不僅要看標籤,更要看這家認證機構對「品質」的堅持程度。
碳權品質的五大評估標準:別買到「虛擬空氣」
碳權市場被戲稱為「水很深」,是因為你買的是一個看不見、摸不著的權利。為了防止「綠洗」(Greenwashing),國際間(如 ICVCM)建立了五大黃金準則,這也是 2026 年企業採購時必備的檢核表。
- 額外性 (Additionality)
這是碳權的靈魂。所謂額外性,是指「如果沒有這筆碳權資金的支持,這個減碳專案就不會發生」。例如,如果某個風力發電廠在當地已經能靠賣電賺大錢,那它產生的碳權就不具備額外性,因為它本來就會被蓋起來。
- 永久性 (Permanence)
如果你種了一片樹林,結果十年後一場大火燒光了,那原本吸進去的碳又回到了大氣層。高品質的專案會有「緩衝池」(Buffer Pool)機制,預先扣除一部分碳權來對應未來可能發生的損失。
- 可量測性、報告與驗證 (MRV)
每一噸碳排都要有精準的數據支撐。不能只是「估計」這片森林長多大,而必須透過遙測技術、地面實測,並經過第三方查驗機構(如 SGS、BSI)的審核。
- 無重複計算 (No Double Counting)
同一噸碳排不能被賣兩次。這需要嚴密的登錄系統(Registry)來追蹤。2026 年《巴黎協定》第六條(Article 6)的落實,正是為了確保各國在計算國家減碳目標(NDC)時,不會與民間買賣的碳權重複計算。
- 社會環境共效益 (Co-benefits)
除了減碳,專案是否保護了生物多樣性?是否為當地原住民創造了公平的收入?具備高度社會正面影響的碳權,在市場上溢價極高。
碳權價格的差異化:為什麼同是一噸碳,價差可以十倍?
這可能是最讓初學者困惑的地方:同樣是抵換一噸二氧化碳,為什麼有些只要 5 美元,有些卻要 600 美元?這背後隱藏的是技術成熟度、成本與環境風險的差異。
- 森林碳權(Nature-based, NBS):5 ~ 20 美元
森林保護(REDD+)或造林專案成本相對較低,且開發速度快。但如前所述,它面臨「永久性」與「額外性」的強烈質疑。當市場認為某個專案可能涉及綠洗時,其價格就會崩盤。
- 再生能源碳權:2 ~ 10 美元
這類碳權目前在國際主流市場(如 VCS)已逐漸退出,因為在多數國家,風能與太陽能已具備商業競爭力,不再具備「額外性」。目前多存在於低度開發國家。
- 技術型碳權(Technology-based):200 ~ 800 美元
最典型的例子是直接大氣捕捉(DAC)。這類技術直接從空氣中抓取二氧化碳並封存於地底岩層,有效期可達萬年,且數據極其精準。雖然目前因技術尚未規模化而價格昂貴(如微軟曾大量採購),但它是最有「硬實力」的碳權,代表了未來的最高標準。
台灣觀點:碳權交易所與《氣候變遷因應法》
台灣的碳權市場在 2026 年進入了全新階段。臺灣碳權交易所(TCX)不再只是舉辦論壇的機構,而是實質負責國內外碳權交易的核心平台。
- 法律依據:氣候變遷因應法
台灣政府透過本法正式確立「碳費」制度。針對年排碳量超過 2.5 萬公噸的「碳大戶」(如台積電、中鋼、台塑),2026 年起將根據 2025 年的排放量正式開徵碳費。
抵換規則: 企業除了努力內部減碳,也可以使用「國內減量額度」(由環境部核發)來抵消碳費,或是使用經過認可的「國際碳權」(上限通常為 5%)。
- 具體案例:企業的策略
台積電 (TSMC): 作為 RE100 成員,台積電不僅在國內積極購買再生能源憑證,也在國際市場精選高品質碳權,以應對其全球價值鏈的碳中和承諾。
中鋼: 則將重點放在內部製程改善與「碳捕捉封存利用」(CCUS)的技術研發,將技術減量轉化為國內減量額度,以降低碳費負擔。
台灣企業目前面臨的是「內憂外患」:內部有環境部的碳費,外部有歐盟 CBAM。因此,透過碳交所購買具備「高品質認證」的碳權,已成為避險工具。
最新趨勢與新聞整合:2026 年的全球動向
根據 2025 年末至 2026 年初的最新動態,我們可以歸納出三個重要信號:
印尼重啟跨境交易拚外資(2025/10/21): 中斷四年的印尼跨境碳權交易正式重啟。印尼擁有全球最豐富的泥炭地與熱帶雨林,這意味著市場將迎來大量高品質的「自然碳匯」供給,對於急需大量碳權的航空業與製造業來說是重要進訊。
台灣碳交所 2026 四大策略(2026/01/08): 碳交所宣布將推動「TW ETS」試行交易平台,這標誌著台灣正從單純的「碳費制」轉向「總量管制交易制」過渡,未來企業手上的碳權流動性將大幅提升。
CBAM 正式實施與碳價連動: 2026 年 1 月 1 日,歐盟 CBAM 正式進入財務支付階段。這逼使全球自願碳市場必須與合規市場的品質看齊,否則這些碳權將無法被歐盟認可為有效的減量證明。
總結:給企業與投資人的心法
在 2026 年的碳權戰場,請記住一句話:「買得便宜,不如買得安心。」
如果您是企業採購者,請務必檢視該碳權是否符合 ICVCM 的核心碳原則(CCPs)。與其花 5 美元買一噸會被環保團體抗議的劣質森林碳權,不如花 50 美元買一噸具備高度社會共效益且認證完整的專案。這不僅是為了節稅,更是為了在 2050 淨零競賽中,保住品牌的誠信與競爭力。