Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
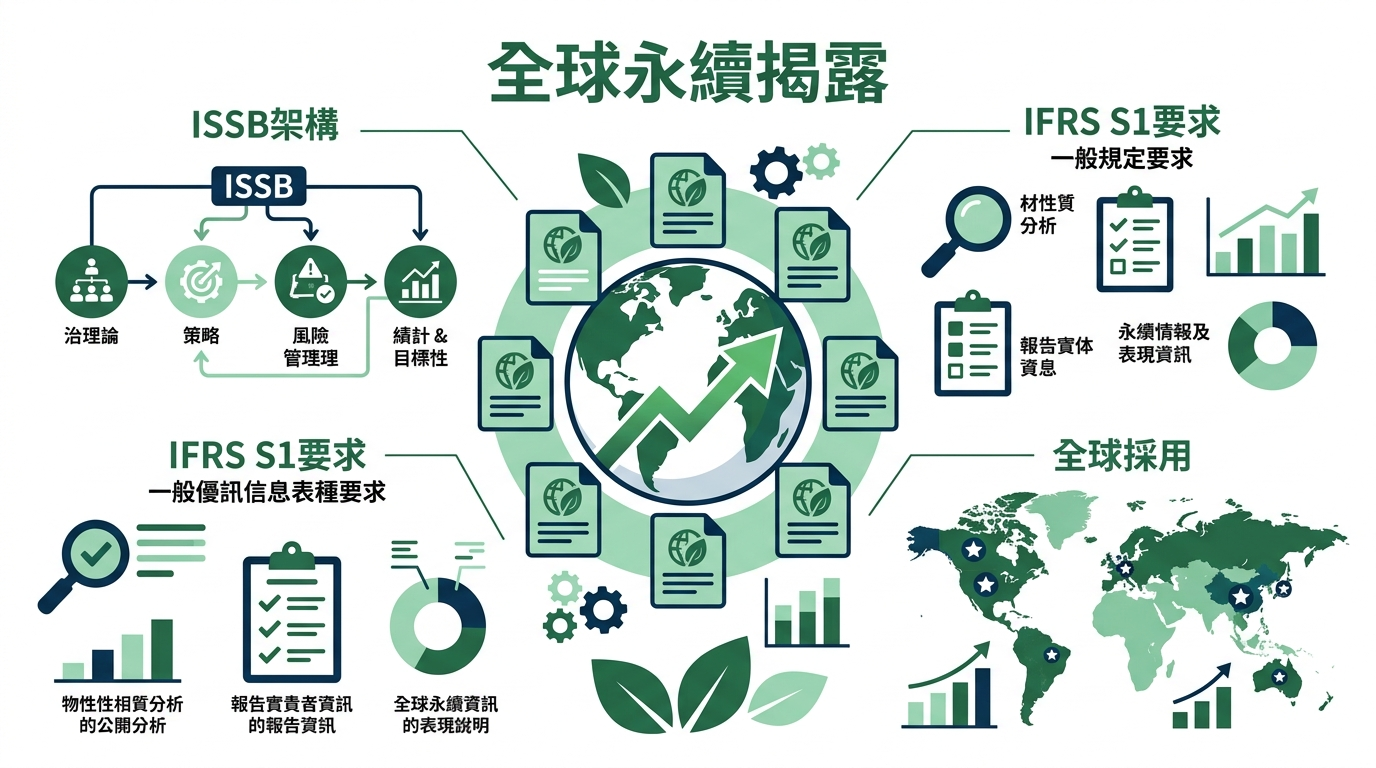
ISSB簡介
- 全球永續揭露
- 新共通語言
- ISSB架構
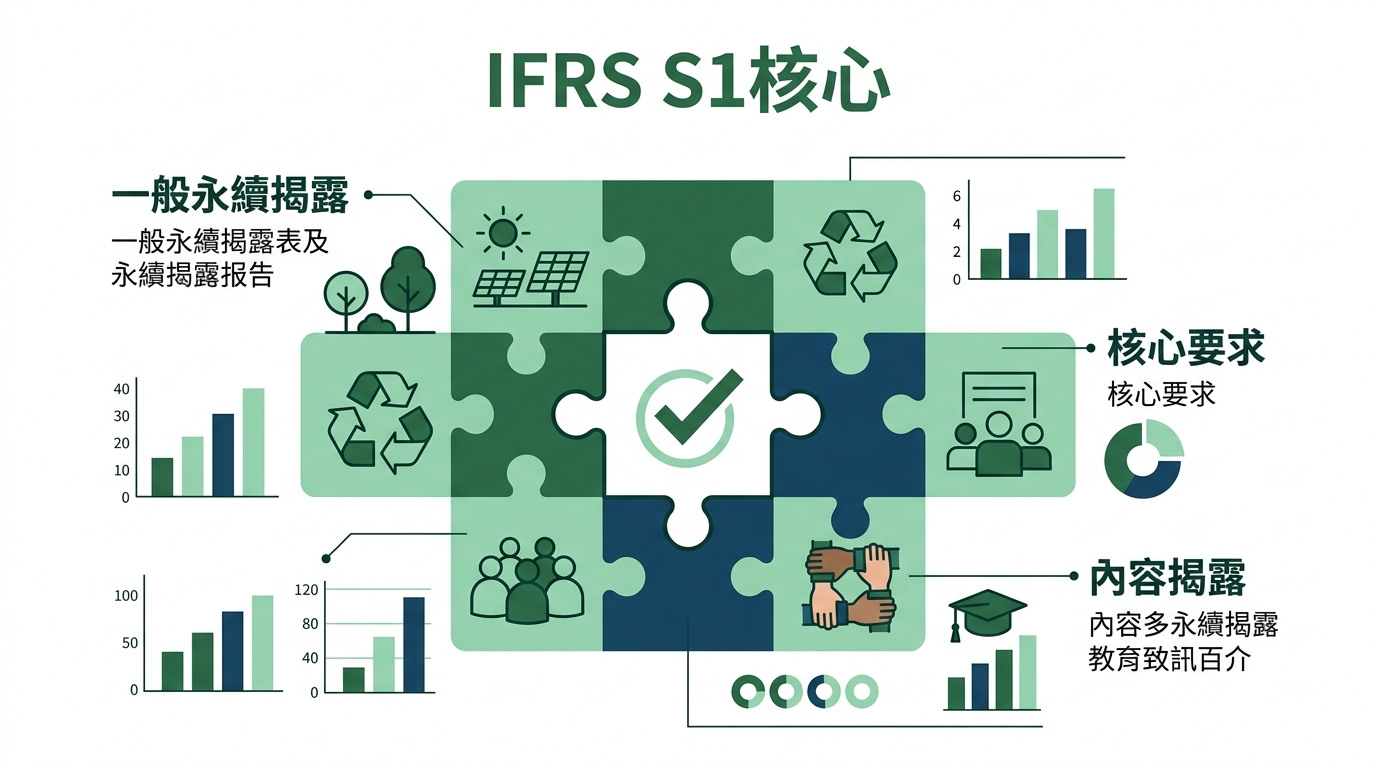
IFRS S1核心
- 一般永續揭露
- 企業信息
- 環境社會治理
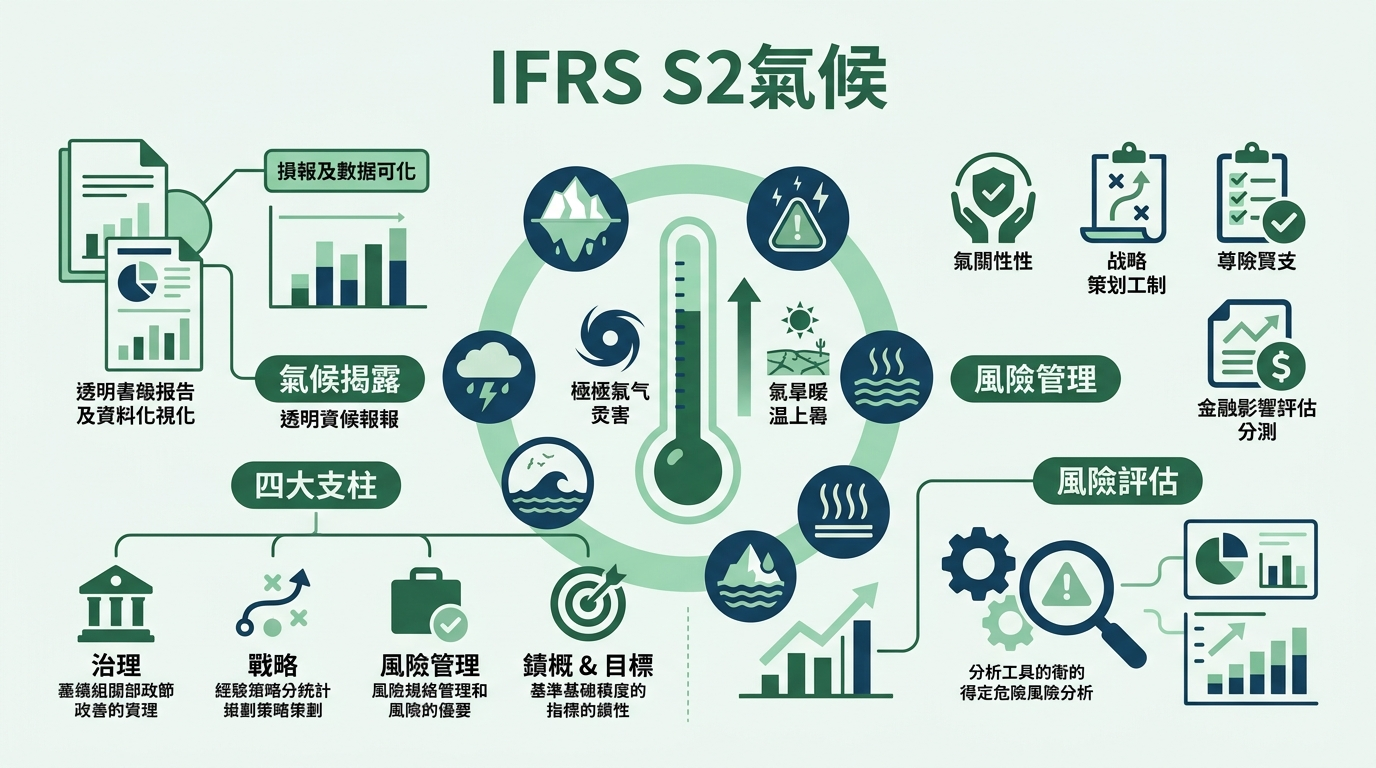
IFRS S2氣候
- 氣候揭露
- 四大支柱
- 韌性分析
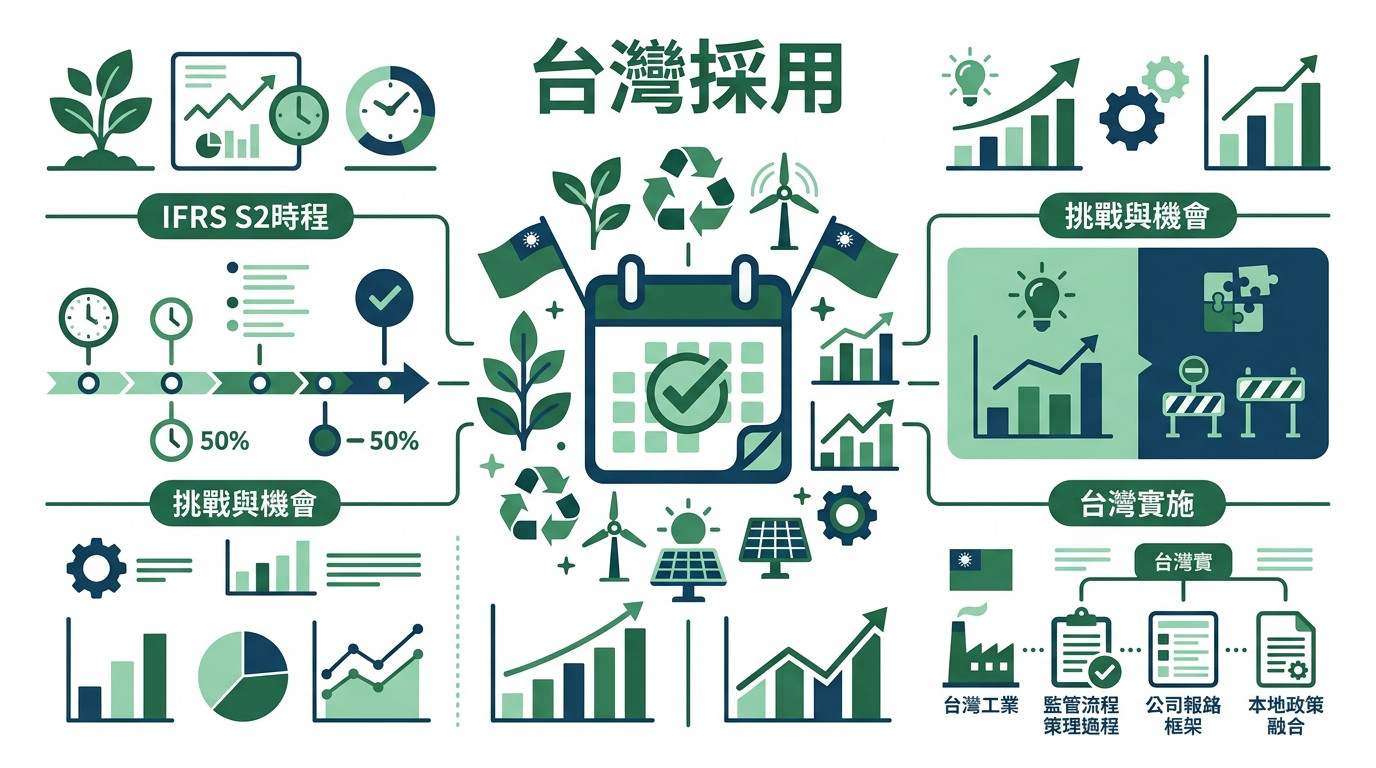
台灣採用
- 採用時程
- 挑戰與機會
- 永續發展
研究報告
議題概述
近年來,全球對永續發展的重視度不斷提高,各國政府和企業都在積極推動永續發展的實踐。其中,國際財務報表準則基金會(IFRS Foundation)於 2022 年成立的國際永續標準委員會(ISSB)是一個重要的里程碑。ISSB 的成立標誌著全球永續揭露標準的新時代,為企業和投資者提供了一個統一的語言和框架。根據 ISSB 的資料,全球已有超過 140 個國家和地區支持其工作,預計在 2024 年底前將有超過 1,000 家企業採用 ISSB 的永續揭露標準。
IFRS S1 和 S2 是 ISSB 所發佈的第一批永續揭露標準,分別關注一般永續揭露和氣候揭露。這些標準旨在為企業提供一個清晰的框架,以便他們向投資者和其他利益相關者揭露永續發展的相關資訊。根據一項調查,超過 80% 的投資者認為,永續發展的資訊對於投資決策至關重要。因此,企業若能提供高質量的永續揭露,將有助於增強投資者信心和降低風險。ISSB 的工作不僅獲得了政府和企業的支持,也得到了民間社會的肯定。例如,全球最大的投資者之一的黑石集團(BlackRock)就表達了對 ISSB 工作的支持。這意味著,全球永續發展的新時代已經來臨,企業和投資者需要共同努力,為實現更好的未來做出貢獻。
核心知識點
IFRS S1(一般永續揭露)的核心要求
IFRS S1 是 ISSB 所發佈的第一個永續揭露標準,旨在為企業提供一個框架,以便他們向投資者和其他利益相關者揭露一般永續發展的相關資訊。根據 IFRS S1,企業需要揭露以下內容:企業的永續發展目標和策略、企業的永續發展績效指標、企業的風險管理和治理結構等。
例如,根據 IFRS S1,企業需要揭露其碳排放量和水資源使用量等環境績效指標。這些指標將有助於投資者和其他利益相關者評估企業的永續發展績效和風險。根據一項研究,全球企業的碳排放量占全球總碳排放量的 70% 以上,因此企業的永續發展實踐對於實現全球永續發展目標至關重要。
IFRS S2(氣候揭露)的四大支柱
IFRS S2 是 ISSB 所發佈的第二個永續揭露標準,旨在為企業提供一個框架,以便他們向投資者和其他利益相關者揭露氣候相關的資訊。IFRS S2 的四大支柱分別是:治理、策略、風險管理和指標與目標。
例如,根據 IFRS S2,企業需要揭露其氣候相關的治理結構,包括董事會和高級管理層對氣候問題的重視程度等。這些揭露將有助於投資者和其他利益相關者評估企業的氣候風險管理和應對能力。根據一項調查,超過 90% 的企業認為,氣候變化是其業務的重要風險之一。
情境分析與氣候韌性的揭露要求
IFRS S2 還要求企業進行情境分析,以便評估氣候變化對其業務的影響。企業需要揭露其氣候韌性的相關資訊,包括其氣候風險管理和應對策略等。
例如,根據 IFRS S2,企業需要揭露其氣候相關的風險管理過程,包括風險識別、風險評估和風險應對等。這些揭露將有助於投資者和其他利益相關者評估企業的氣候風險管理和應對能力。根據一項研究,企業的氣候風險管理和應對能力是其永續發展的關鍵因素之一。
台灣採用 IFRS S2 的時程與挑戰
台灣是全球重要的經濟體,也是永續發展的重要參與者。根據金管會的資料,台灣將在 2024 年底前完成 IFRS S2 的採用工作。這意味著,台灣的企業需要在 2024 年底前完成 IFRS S2 的揭露工作。
然而,台灣企業在採用 IFRS S2 的過程中可能會面臨一些挑戰,例如缺乏氣候相關的資料和專業知識等。根據一項調查,超過 60% 的台灣企業認為,氣候相關的資料和專業知識是其採用 IFRS S2 的主要挑戰之一。
最新趨勢與新聞整合
根據近期的新聞報導,全球對永續發展的重視度不斷提高,各國政府和企業都在積極推動永續發展的實踐。例如,根據《2026 試編年啟動:IFRS S1、S2 下企業必知的三大關鍵檢核》一文,企業需要在 2026 年試編年時完成 IFRS S1 和 S2 的揭露工作。
根據《接軌IFRS永續揭露準則 S1、S2! 一文看懂台灣永續準則的演進》一文,台灣的永續發展準則正在不斷演進,企業需要跟上這些變化,以便提供高質量的永續揭露。
| 根據《IFRS永續揭露準則深度解析,了解永續準則架構,洞悉企業因應之道 | 安永台灣》一文,企業需要了解 IFRS S1 和 S2 的架構和要求,以便提供高質量的永續揭露。 |
根據《接軌IFRS S1、S2:永續揭露準則發展與實務指引》一文,企業需要跟上 IFRS S1 和 S2 的發展趨勢,以便提供高質量的永續揭露。
根據《金融業必看!邁向永續年報新時代,IFRS S1與S2應對攻略一次看》一文,金融業的企業需要特別注意 IFRS S1 和 S2 的要求,以便提供高質量的永續揭露。
這些新聞報導表明,全球的永續發展趨勢正在不斷演進,企業需要跟上這些變化,以便提供高質量的永續揭露。
台灣觀點與實務建議
根據金管會的資料,台灣將在 2024 年底前完成 IFRS S2 的採用工作。這意味著,台灣的企業需要在 2024 年底前完成 IFRS S2 的揭露工作。
根據安永台灣的資料,企業需要了解 IFRS S1 和 S2 的架構和要求,以便提供高質量的永續揭露。例如,企業需要揭露其永續發展目標和策略、永續發展績效指標、風險管理和治理結構等。
根據 KPMG 的資料,企業需要跟上 IFRS S1 和 S2 的發展趨勢,以便提供高質量的永續揭露。例如,企業需要了解 IFRS S1 和 S2 的四大支柱,包括治理、策略、風險管理和指標與目標。
根據 ESG 永續台灣的資料,金融業的企業需要特別注意 IFRS S1 和 S2 的要求,以便提供高質量的永續揭露。例如,企業需要揭露其氣候相關的風險管理和應對策略等。
這些資料表明,台灣的企業需要跟上 IFRS S1 和 S2 的發展趨勢,以便提供高質量的永續揭露。
重點摘要
- IFRS S1 和 S2 是 ISSB 所發佈的第一批永續揭露標準,分別關注一般永續揭露和氣候揭露。
- 企業需要揭露其永續發展目標和策略、永續發展績效指標、風險管理和治理結構等。
- 台灣將在 2024 年底前完成 IFRS S2 的採用工作。
- 企業需要跟上 IFRS S1 和 S2 的發展趨勢,以便提供高質量的永續揭露。
- 金融業的企業需要特別注意 IFRS S1 和 S2 的要求,以便提供高質量的永續揭露。