Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
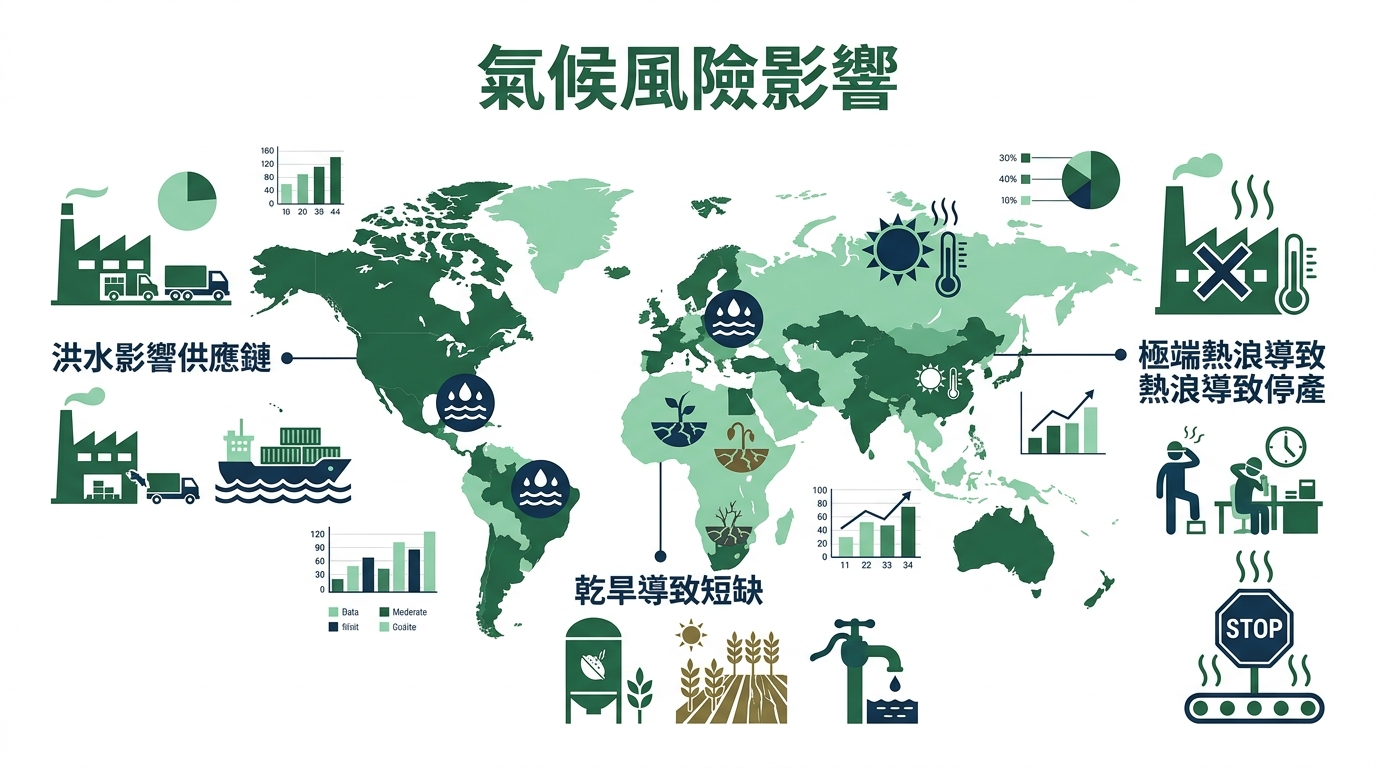
氣候風險衝擊
- 洪水影響供應鏈
- 乾旱導致短缺
- 極端熱浪停產
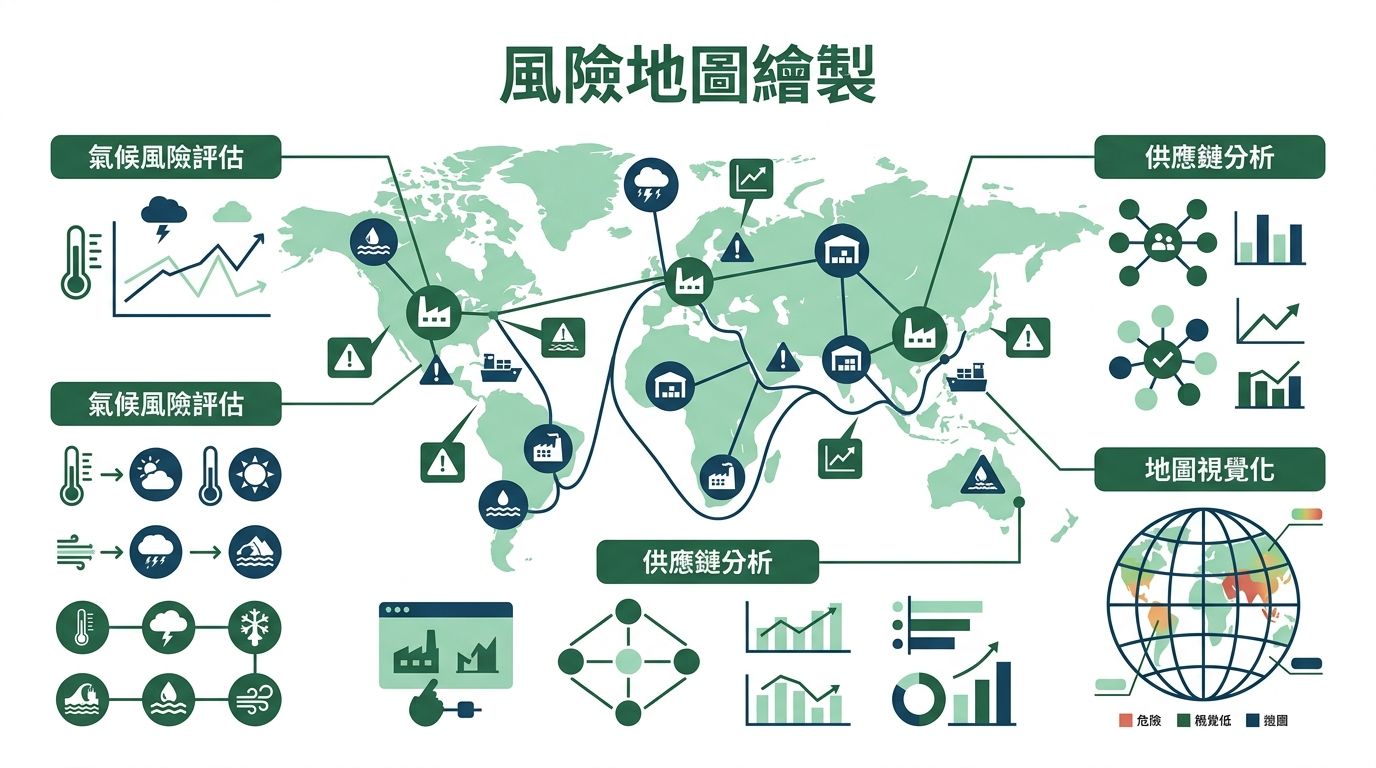
風險地圖繪製
- 氣候風險評估
- 供應鏈分析
- 地圖視覺化
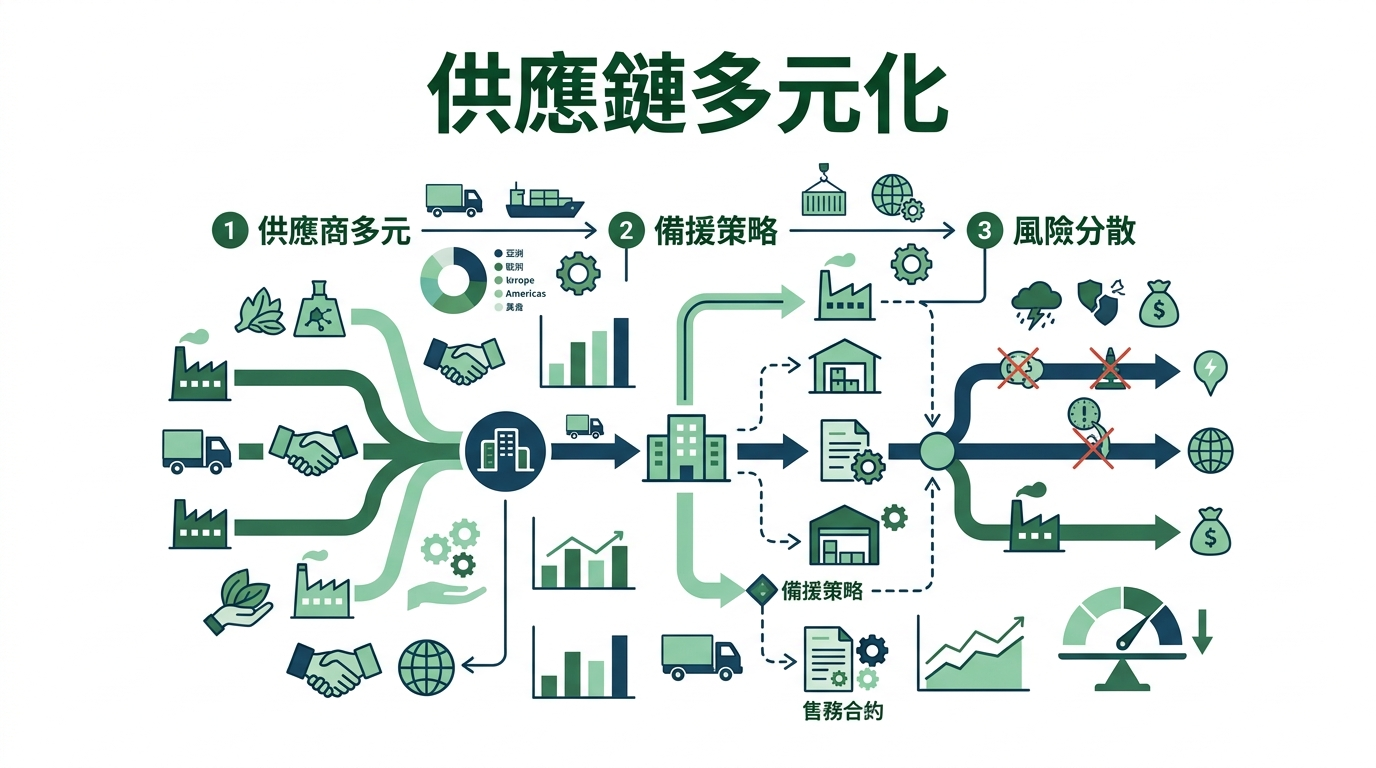
供應鏈多元化
- 供應商多元
- 備援策略
- 風險分散
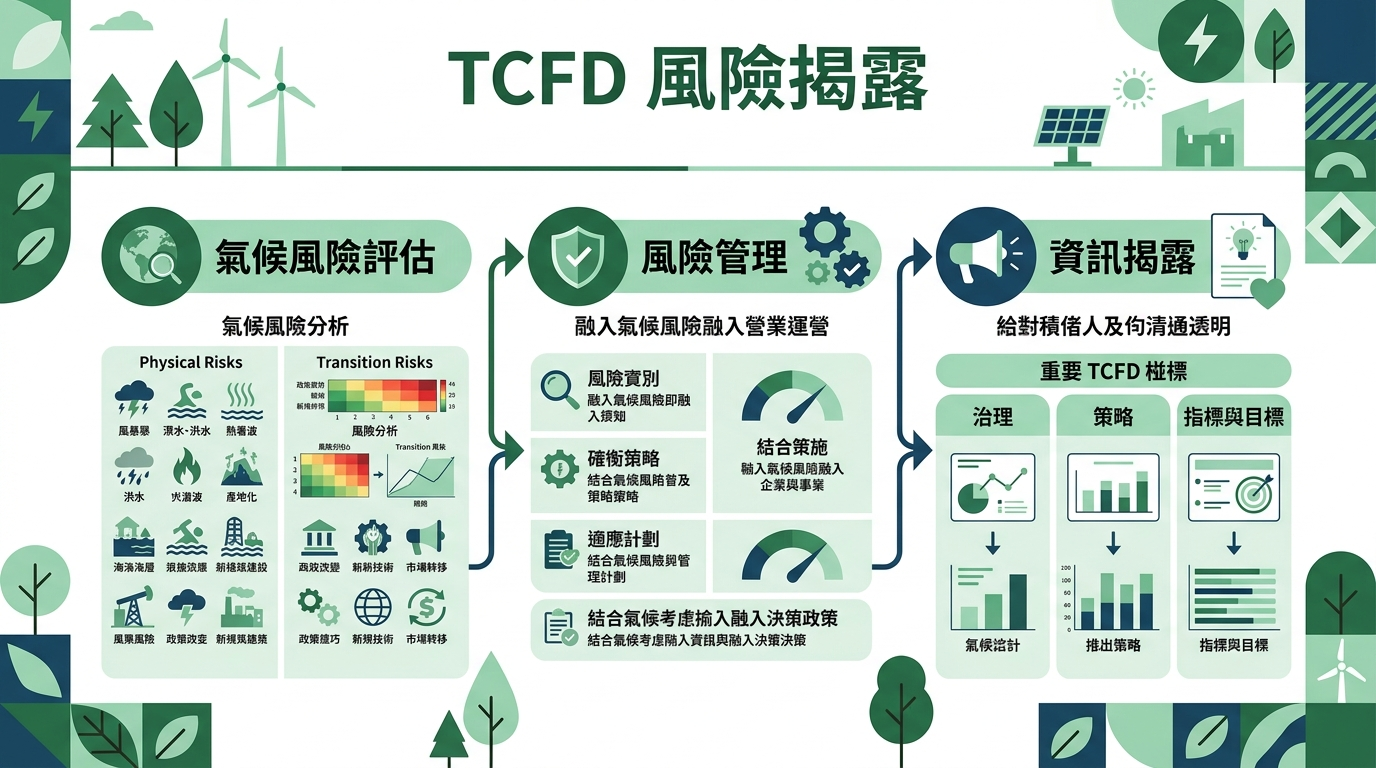
TCFD 風險揭露
- 氣候風險評估
- 風險管理
- 資訊揭露
研究報告
這是一份為您精心準備的研究報告,深度解析在 2026 年這個動盪與轉型並存的時代,企業如何透過建構韌性與氣候調適,將威脅轉化為競爭優勢。
研究報告:供應鏈韌性與氣候調適——從脆弱到剛強的轉型路徑 前言:當「百年一遇」成為年度常態
在過去,全球供應鏈追求的是極致的效率(Efficiency)與成本(Cost)。我們習慣了「及時生產」(Just-in-Time),將庫存降到最低。然而,2011 年的泰國大洪水與後來的 COVID-19 疫情,像是一記記悶雷,震碎了全球化分工的完美幻象。
時至 2026 年,我們發現氣候變遷不再只是新聞上的北極熊問題,而是直接影響財務報表的關鍵變數。極端氣候讓供應鏈變得異常脆弱。本報告將從風險辨識、地圖繪製、策略轉型到資訊揭露,全方位解析供應鏈韌性的建構邏輯。
一、 氣候物理風險對供應鏈的影響:洪水、乾旱與極端熱浪
氣候變遷的物理風險可分為「急性」(極端天氣事件)與「慢性」(長期的氣候模式轉變)。對供應鏈而言,這些風險不再是機率問題,而是損害程度的問題。
- 洪水:物流的斷裂點
回顧 2011 年泰國洪水,當時泰國作為全球硬碟(HDD)重要產地,洪水導致超過 1,000 家工廠停工,全球硬碟產量瞬間下降 30%,價格飆升。洪水不僅淹沒廠房,更摧毀周邊的道路、電力設施與港口基礎建設。在 2026 年,隨著海平面上升,沿海低窪地區的自動化倉儲系統面臨更嚴峻的考驗。
- 乾旱:製造業的隱形殺手
對於高度依賴水資源的產業,如半導體、面板與化學工業,乾旱是致命傷。晶圓製造需要大量的超純水。當區域性缺水發生,企業被迫購買水車,不僅成本激增,更可能面臨政府限水措施導致的停產。此外,乾旱會影響水力發電,進一步引發能源供應不穩。
- 極端熱浪:人力與能源的雙重壓力
熱浪對供應鏈的衝擊常被低估。首先是勞動生產力下降,戶外物流與非空調廠房的員工健康風險增加;其次是電力負荷爆表。在 2025 年夏季,多個亞洲製造業據點因熱浪導致電網崩潰,生產線停擺。這顯示氣候風險具有連鎖效應(Cascading Risks),一個環節失靈,全線癱瘓。
二、 供應鏈氣候風險地圖的繪製方法
要管理風險,首先要看見風險。供應鏈風險地圖(Supply Chain Climate Risk Mapping)是現代企業的導航系統。
- 階層化釐清(Multi-tier Visibility)
大多數企業只了解其一級供應商(Tier 1),但真正的風險往往藏在二級(Tier 2)甚至更深層的原材料端。繪製地圖的第一步是透過數位化工具,追蹤原材料的地理起源。
- 疊加空間數據(Spatial Data Overlay)
企業需將供應商的經緯度座標,與氣候模型(如 IPCC 的 SSP 情境)進行疊加。這包括:
淹水潛勢圖: 識別位於易淹水區的關鍵零組件廠。
乾旱壓力指標: 評估高耗水工廠是否位於水壓力區。
能源脆弱性: 評估該地區電力系統對極端天氣的抵禦能力。
- 風險評級與熱點辨識
根據「衝擊程度」與「發生頻率」進行矩陣分析。2025 年 DSET 的研究指出,台灣半導體鏈應建立標準化的風險評估指南。透過這套地圖,企業可以識別出哪些供應商是「單一脆弱點」,並優先進行輔導或備援調整。
三、 供應鏈多元化與備援策略
在氣候不確定性下,企業必須從「及時生產」(Just-in-Time)轉向「以防萬一」(Just-in-Case)。
- 供應商多元化(China + 1 與 Regionalization)
過度集中於特定區域(如長三角或東南亞某國)是危險的。領先企業正在實施「分散策略」,在不同氣候區位尋找替代供貨源。例如,當東南亞受氣旋襲擊時,南美或東歐的據點能即時填補缺口。
- 安全庫存與在地化生產
過去認為庫存是浪費,現在庫存是「保險」。針對長交期、高價值的關鍵零組件,企業傾向於在消費市場附近建立「在地化生產線」或「樞紐倉儲」(Regional Hubs),以減少跨國長途物流受氣候事件干擾的風險。
- 策略性備援與產能協作
這不僅是備份零件,更是「產能備份」。例如,與競爭對手或盟友簽署「互助協議」,在極端災難發生時,共享生產設施或物流網絡。這就是 2026 年論壇中提到的「韌性 DNA」——不再單打獨鬥,而是生態系共榮。
四、 TCFD 供應鏈風險揭露的實務
氣候相關財務揭露(TCFD)已成為金管會強制要求的標準。企業不能只揭露自己的碳排,更要揭露「供應鏈」如何應對氣候風險。
- 治理與策略(Governance & Strategy)
企業需說明董事會如何監督供應鏈氣候風險。在策略層面,需分析在 2 ∘ C 或更極端情境下,供應鏈成本會增加多少?例如,碳費轉嫁(Transition Risk)或災害損失(Physical Risk)對毛利的衝擊。
- 風險管理與指標(Risk Management & Metrics)
揭露應包含:
關鍵供應商參與率: 多少比例的供應商已完成氣候風險評估?
範疇三(Scope 3)排放: 供應鏈的碳足跡數據。
財務衝擊估算: 發生一次類似 2011 年等級的洪災,潛在損失是多少?
- 實務案例:台灣大哥大的藍碳與氣候行動
台灣大(2025 年案例)透過協助供應鏈復育藍碳,不僅抵銷碳排,更透過自然解方(Nature-based Solutions)強化海岸線防護,間接降低了沿海供應設施的物理風險。這種將「減緩」與「調適」結合的作法,是 TCFD 報告中的高標範例。
五、 台灣觀點:法規趨勢與企業轉型實務
台灣身處極端天氣的前線(颱風、缺水),加上其全球供應鏈的核心地位,韌性建構尤為迫切。
- 法規推力:氣候變遷因應法
台灣《氣候變遷因應法》不僅規範碳費,更強調「氣候調適」的重要性。政府預計在 2026 年公布的「2050 資源循環路徑」中,將明確要求企業提升資源回收與能源自主率,以降低對不穩定全球原材料鏈的依賴。
- 具體企業案例
半導體業(台積電): 透過再生水廠與智慧能源管理系統,應對台灣日益頻繁的乾旱,並要求供應商符合綠色電力規範,建立「綠色韌性」。
生物醫藥業: 賴清德總統於 2026 年 3 月宣布的「國家藥物韌性整備計畫」,投入 240 億元強化在地產製。這是一個指標性案例,說明政府如何介入關鍵物資供應鏈,確保在極端氣候或地緣政治衝擊下,醫療供應不中斷。
六、 最新趨勢與新聞整合(2025-2026)
根據最新的時事動態,供應鏈韌性已從「企業選項」提升至「國家安全」層級:
地緣政治與氣候的交織: 根據《天下雜誌》(2026/01/28)報導,面對川普 2.0 的關稅壓力與 2027 碳交易死線,台灣企業已將氣候風險納入定價公式。這顯示「韌性」不再只是防災,更是保護利潤的護城河。
韌性廊道的建立: 經濟部與環境部正推動「韌性廊道」(2025/10/30),旨在整合跨縣市的防災資源。這對位於科學園區的企業至關重要,確保即便單一縣市受災,產業鏈仍能透過區域調度維持運作。
社會與能源韌性的結合: 2025 年 10 月的「為氣候而走」遊行強調,國家安全與能源自主(減少進口能源依賴)是韌性的核心。企業若能提升能源自給率(如屋頂太陽能+儲能),將更能抵禦氣候導致的電網波動。
結語:韌性是 2026 年企業的「定海神針」
從 2011 年的教訓到 2026 年的全面防衛,供應鏈韌性的本質已經發生了質變。它不再是一個關於「備份」的技術問題,而是一個關於「適應」的戰略問題。
企業若能善用科技(AI 預測、數位孿生、GIS 地圖),並在組織文化中內化韌性思维,就能在變幻莫測的氣候時代中,不僅「生存」,更能「獲利」。誠如 2026 韌性突圍論壇所述:在混亂中,找到台灣產業的定海神針。
下一步建議