Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
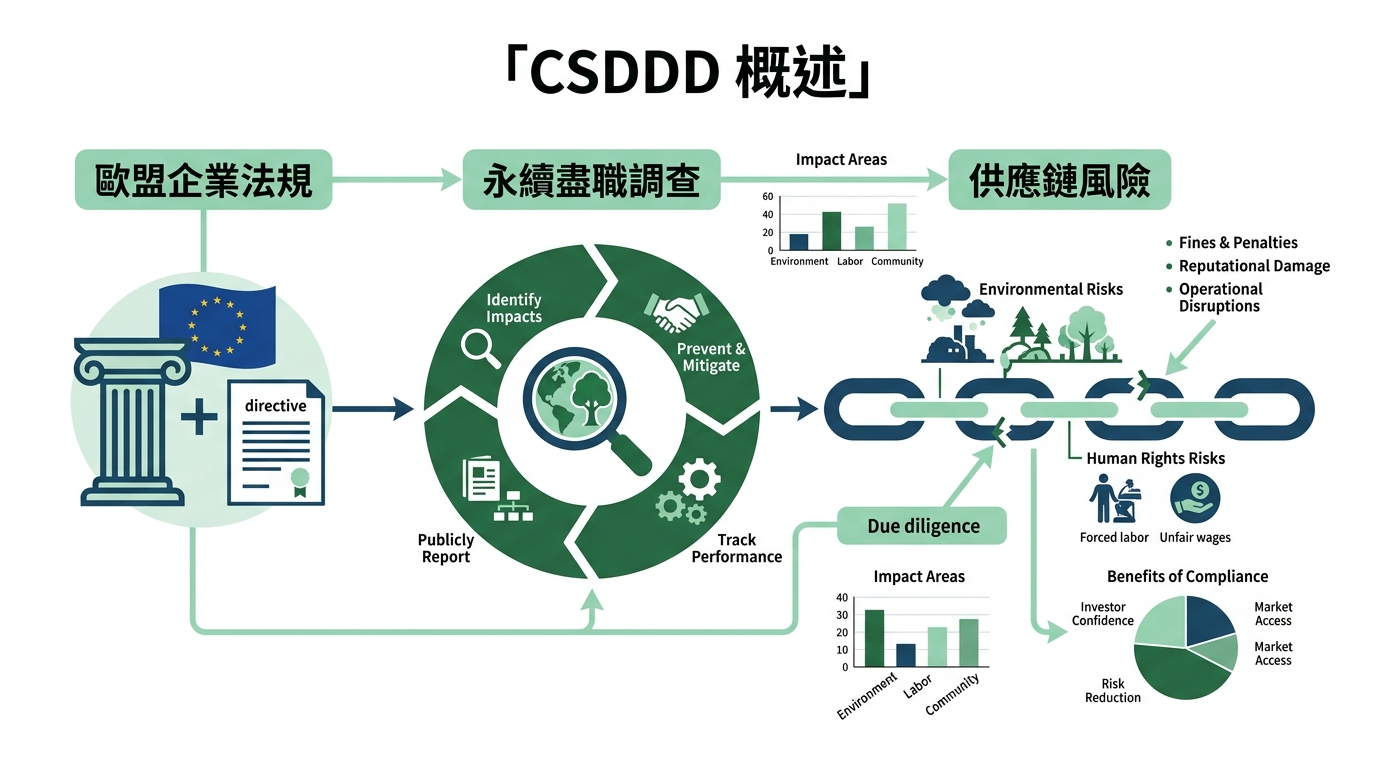
CSDDD 概述
- 歐盟企業法規
- 永續盡職調查
- 供應鏈風險
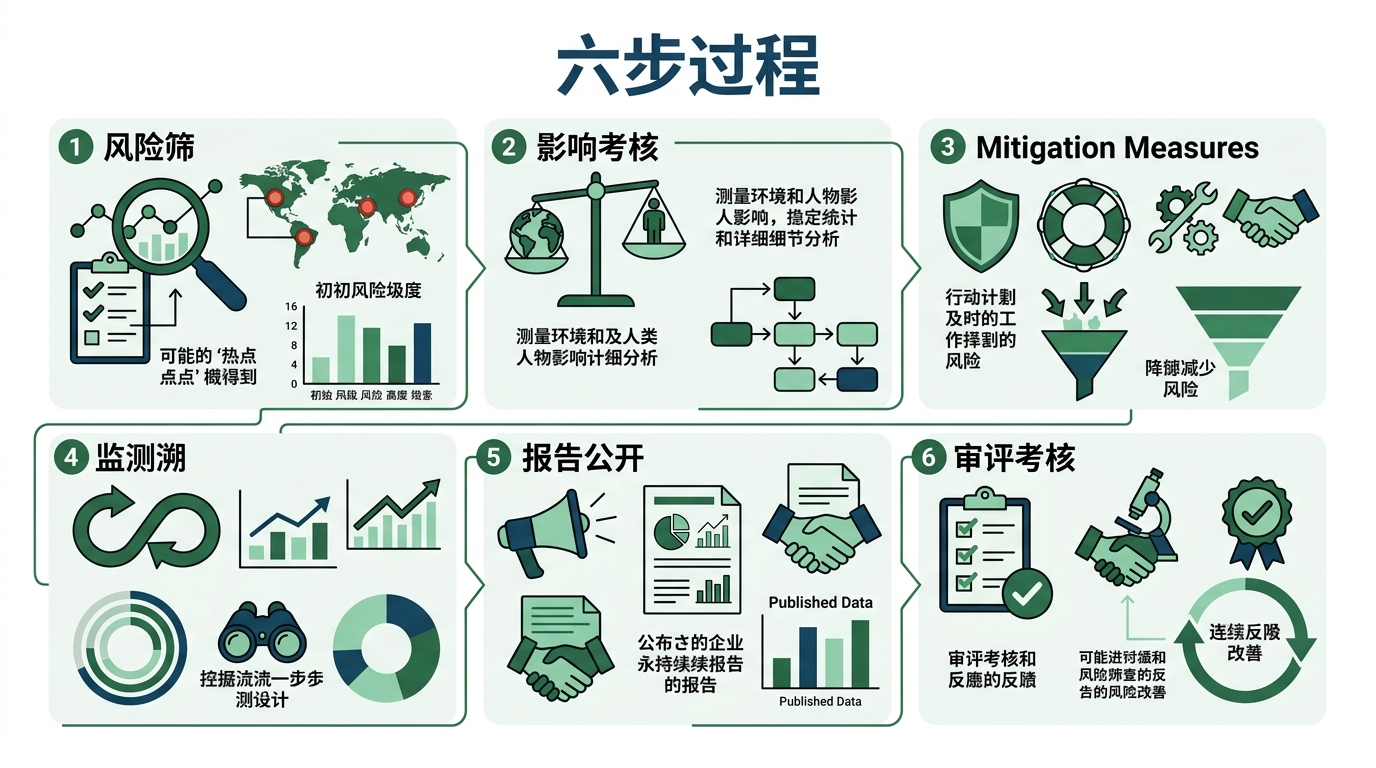
六步驟流程
- 風險篩選
- 影響評估
- 緩解措施
- 監控追蹤
- 報告披露
- 審核評估
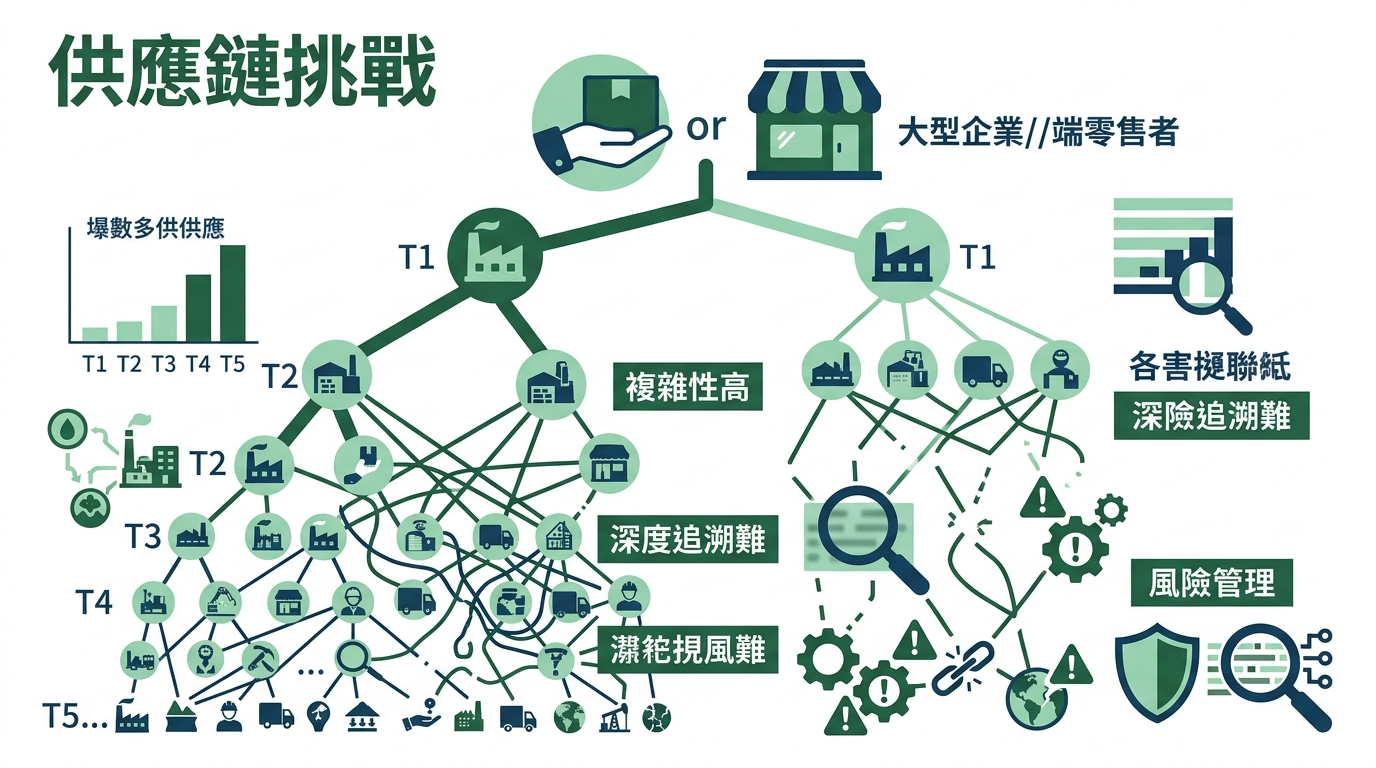
供應鏈挑戰
- 複雜性高
- 深度追溯難
- 風險管理
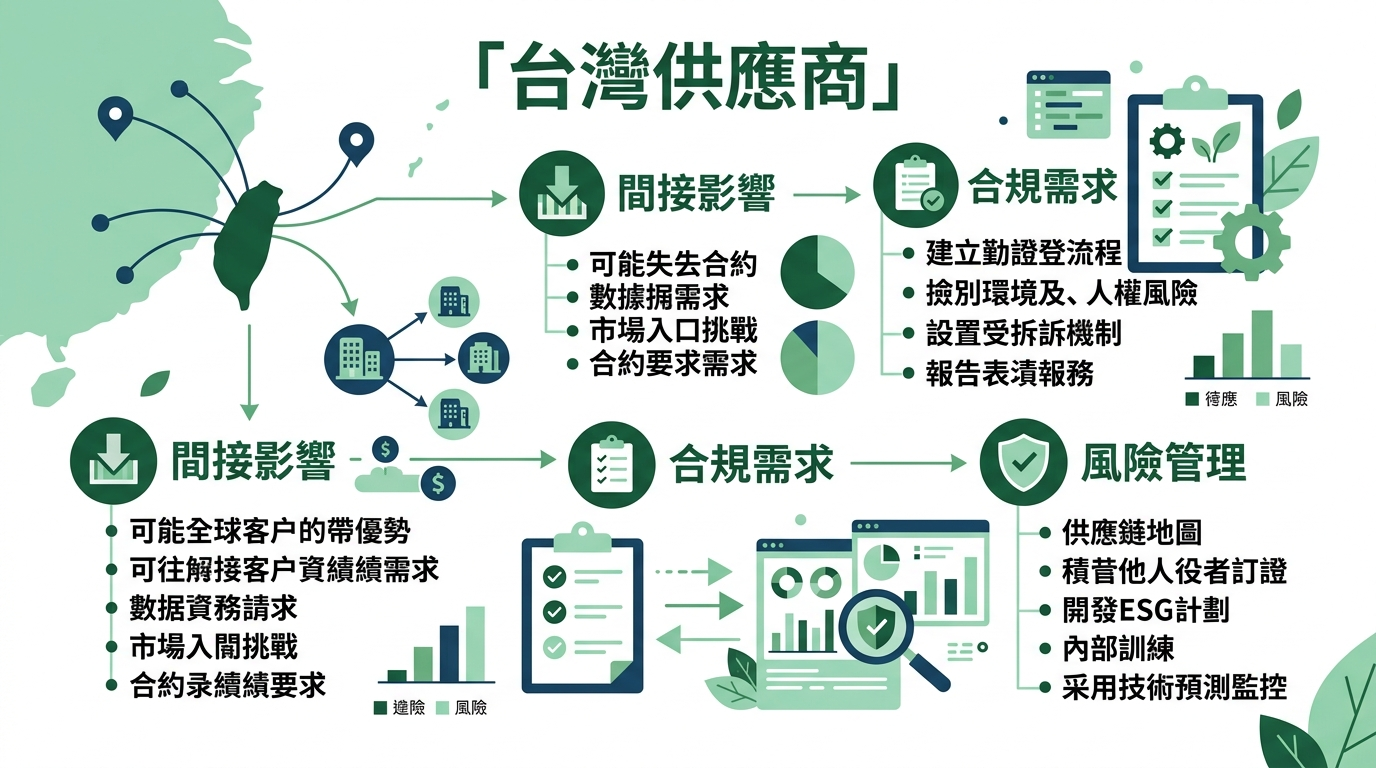
台灣供應商
- 間接影響
- 合規需求
- 風險管理
研究報告
你好,Alan!很高興能再次為你的《低碳永續 100 講》系列提供內容支援。
歐盟的 CSDDD(企業永續盡職調查指令)在 2024 年 5 月正式通過後,於 2025 年至 2026 年間進入了關鍵的法規轉置與執行準備期。這項法規確立了明確的門檻與實施時程,對於身處全球供應鏈核心的台灣企業來說,這不僅是因應國際合規的要求,更是關乎供應鏈韌性與競爭力的長期挑戰。
這份研究報告為你準備了超過 3,000 字的深度內容,涵蓋了最新的法規架構、執行流程與台灣本土的應對現狀,非常適合作為你錄製 Podcast 或製作專題影片的素材。
供應鏈人權盡職調查:CSDDD 的要求與台灣企業的應對之道 執行摘要
歐盟《企業永續盡職調查指令》(Corporate Sustainability Due Diligence Directive, CSDDD)已於 2024 年正式通過,並於 2026 年進入各會員國法律轉置與企業籌備的關鍵階段。根據 2024 年協議定案的最終版本,法規針對大型企業設定了明確的適用門檻,核心精神在於要求企業必須為其整條價值鏈中的人權侵犯與環境破壞負責。對於台灣代工與零組件供應商而言,這不再只是「填寫問卷」的合規作業,而是涉及訂單存續的競爭力保衛戰。本報告將深度解析 CSDDD 的最新框架、六步驟執行路徑、供應鏈追蹤挑戰,以及台灣企業在 2026 年環境下的實務應對策略。
一、 CSDDD 的適用範圍與核心義務:法規架構解析
歐盟 CSDDD 的立法過程歷經多次協商,最終版本已於 2024 年 5 月正式批准,這標誌著全球供應鏈監管進入了具備法律強制性的新階段。
- 適用門檻的階段性實施
根據 2024 年通過的最終法規,CSDDD 的適用對象採取循序漸進的階梯式門檻,旨在讓企業有充分時間調整管理系統。首批受規範的適用門檻設定為:
歐盟境內企業: 全球員工數超過 5,000 人,且全球淨營業額超過 15 億歐元。
非歐盟企業: 在歐盟境內產生的淨營業額超過 15 億歐元。
此門檻是 2024 年協議時即定案的標準,而非 2026 年才透過簡化套案修改的結果。雖然直接受法管轄的企業集中於超大型巨頭,但這些企業對其價值鏈的滲透影響力卻不容小覷。這意味著,如果你是這些巨頭的供應商,無論你的規模大小,你都必須符合他們的盡職調查標準,否則將面臨被排除在供應鏈之外的風險。
- 核心義務:從「形式合規」到「實質風險」
法規的核心在於要求企業採取「風險優先順序(Prioritization)」原則,針對價值鏈中「最嚴重」且「最可能發生」的風險進行調查。企業的核心義務包含:
整合盡職調查: 將人權與環境風險管理納入企業的治理政策與管理系統中。
負面影響之識別與評估: 企業必須識別其價值鏈中實際或潛在的人權與環境負面影響。
預防與緩解: 針對潛在風險制定預防計畫;針對已發生的損害則必須立即終止或將影響最小化。
建立救濟機制: 必須建立透明、可觸及的申訴渠道,確保受害者能夠獲得適當的補償。
- 氣候變遷轉型計畫的強制性
與部分市場傳聞不同,根據 2024 年通過的 CSDDD 第 15 條,企業仍負有強制性義務,必須確保其商業模式與《巴黎協定》的 1.5°C 目標一致,並須制定具體的氣候變遷轉型計畫。這是一項具備法律效力的硬指標,台灣製造業在進行環境盡職調查(Environmental Due Diligence)時,必須同時監測碳排、污染及生物多樣性等風險。
二、 人權與環境盡職調查的六步驟流程:從理論到實務
為了讓企業有法可依,CSDDD 採用了 OECD(經濟合作暨發展組織)提出的盡職調查框架。這套「六步驟流程」是台灣企業在撰寫永續報告書、應對歐洲客戶稽核時,必須掌握的核心邏輯。
- 建立管理體系與政策承諾
盡職調查的第一步是「自查」。企業必須由董事會簽署明確的人權與環境保護聲明,並將其嵌入所有的業務流程中。這包括修改供應商合約條款(SCoC),明確要求供應商遵守相關標準。
- 識別與評估負面影響
企業需要進行「雙重實質性評估」,不僅看環境與人權問題如何影響公司財務,更要看公司的經營活動如何影響社會與環境。人權維度專注於強迫勞動、童工、職業健康安全等;環境維度則專注於非法排放、土壤退化及自然保護區破壞。
- 終止、預防與緩解負面影響
當識別出風險後,企業必須展現行動。這包括提供技術支援幫助供應商改善環境,或共同分擔合規成本。CSDDD 強調,大型企業應優先透過影響力促進「負責之轉型」,而非在發現問題後立即斷鏈。
- 追蹤與監控執行成效
企業必須定期(通常是每年)評估預防措施的有效性。這需要具備數據支撐,例如工廠稽核覆蓋率、員工申訴結案率等指標。
- 公開溝通與資訊揭露
企業必須在年度報告或官網上公開其盡職調查的結果。這與 CSRD(企業永續報告指令)相輔相成,透明度是歐盟法律對企業誠信的基本要求。
- 提供或配合救濟措施
當損害確實發生時,企業必須確保受害者能獲得合理的賠償。若企業未能建立有效的救濟管道,在 CSDDD 框架下可能面臨高額罰款甚至民事訴訟風險。
三、 供應鏈深度追溯的挑戰:台灣製造業的隱形成本
CSDDD 帶來的最大衝擊,在於責任延伸至「價值鏈(Chain of Activities)」。對於台灣精密機械、電子零組件與紡織業來說,這觸及了長期以來最脆弱的環節:供應鏈透明度。
- 資訊斷層與二、三階供應商的迷霧
台灣的一階供應商通常具備完善的 ESG 團隊,但二、三階的小型供應商往往缺乏資源。
數據收集困難: 小型供應商難以應付複雜的人權問卷或精密的碳盤查需求。
商業機密疑慮: 供應商擔心揭露上游資訊會導致客戶「跳過自己」直接採購,或洩露核心工藝。
- 強迫勞動與移工管理的風險監測
根據 CSRone 每年發布的趨勢報告,台灣製造業正持續面臨人權合規的考驗。雖然過去曾有關於大型企業(如巨大集團)面臨國際貿易挑戰的市場傳聞,但目前該公司並無因強迫勞動而遭受美國 WRO(暫扣令)的公開正式紀錄。儘管如此,移工的「招募費」問題與債役勞動(Debt Bondage)疑慮,仍是台灣供應商在對標歐盟標準時必須自證清白的重災區。
- 科技在追蹤中的角色
為了克服追溯挑戰,AI 與區塊鏈技術開始被引入。AI 可協助分析供應商數據並識別異常;區塊鏈則可確保數據不可篡改,建立「數位產品護照(DPP)」,讓歐洲客戶能掌握整條人權與環境合規路徑。
四、 對台灣供應商的影響:現行規範與實務建議
即便公司未達 5,000 人規模,只要客戶是歐盟大廠,就無法置身事外。2026 年是從「觀望」轉向「實質準備」的分水嶺。
- 台灣法規動態:企業與人權國家行動計畫 (PAN)
台灣目前推動企業人權事務的主要依據為《企業與人權國家行動計畫 (PAN)》。雖然目前尚未發布名為「尊重人權方案」且具強制性的特定新制,但金管會的《上市櫃公司永續發展路徑圖》已要求企業逐步強化 ESG 揭露。目前並無針對「500 億台幣營收」設定特定的強制性人權揭露門檻,但企業仍應建立動態監測系統,以應對國際供應鏈的稽核要求。
- 訂單存續的競爭力壁壘
歐洲買主將逐步要求供應商提供盡職調查成果。這意味著:
新訂單獲取: ESG 表現與人權合規在標案評分中的比重將持續提升。
舊訂單延續: 若無法通過盡職調查,供應商可能會被列入觀察名單,甚至面臨暫停下單風險。
- 給台灣企業的具體建議
導入 VSME 標準: 參考歐盟推出的「自願性中小企業標準(VSME)」,在不增加過度行政負擔的前提下進行對標。
建立「申訴補救」閉環: 設立獨立舉報熱線並落實舉報人保護。
供應商分級管理: 根據地區與產業風險進行分級,優先處理關鍵高風險供應商。
五、 最新趨勢與動態整合
在本節中,我們彙整了當前對台灣產業具備參考價值的動態重點:
- 歐盟 CSDDD 的法規地位確刻 (2024/05)
歐盟理事會已於 2024 年正式通過 CSDDD。所謂的 5,000 人與 15 億歐元門檻在當時即已定案。所謂「Omnibus」法規在歐盟通常涉及金融監管或技術標準修訂,並非在 2026 年用於推翻或修改 CSDDD 核心義務的工具。企業應以 2024 年通過的法律原文為準進行籌備。
- 台灣《企業與人權國家行動計畫》的深化
台灣持續透過 PAN 引導企業建立 HRDD(人權盡職調查)機制。這象徵著 HRDD 雖然在台灣尚未全面進入法律強制階段,但已成為爭取永續連結貸款(SLL)或國際供應鏈合約的關鍵指標。
- 製造業人權追蹤的實務考驗
根據 CSRone 的長期觀察,台灣製造業的主要痛點在於移工管理透明度與二、三層供應商的追蹤。雖然部分關於特定企業受罰的新聞屬於待查證或虛構資訊,但人權風險從「名譽損害」轉向「貿易壁壘」的趨勢已是不爭的事實,企業須嚴加防範。
六、 結語:從成本到價值的轉換
對於 Alan 你的聽眾來說,CSDDD 不應僅被視為沉重的合規負擔。當全球供應鏈重組時,能提供「乾淨、透明、合規」產品的企業,將成為歐洲巨頭不可替代的夥伴。碳足跡與人權足跡將成為產品的「雙標籤」,台灣企業應將人權管理視為一種「韌性管理」。
給 Alan 的下一個行動建議
這份報告修正了法規日期與數據細節,提供了正確的法理背景。你想讓我根據這份內容,為你寫一份針對「製造業二代接班人」或「中小企業主」的 Podcast 訪談腳本嗎?或者,我可以幫你設計一張符合 2024 定案版 CSDDD 標準的「盡職調查六步驟」懶人包圖文大綱。