Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
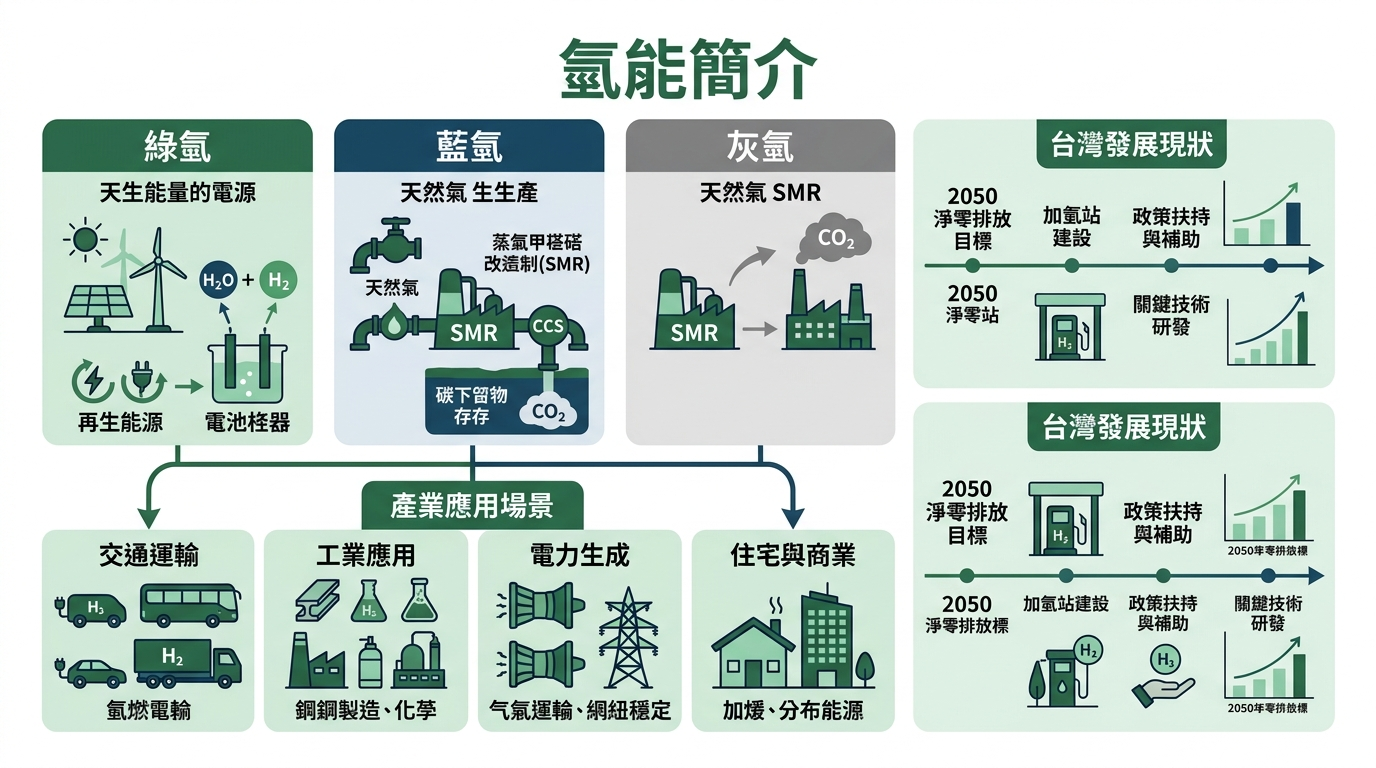
氫能簡介
- 綠氫、藍氫、灰氫
- 產業應用場景
- 台灣發展現狀
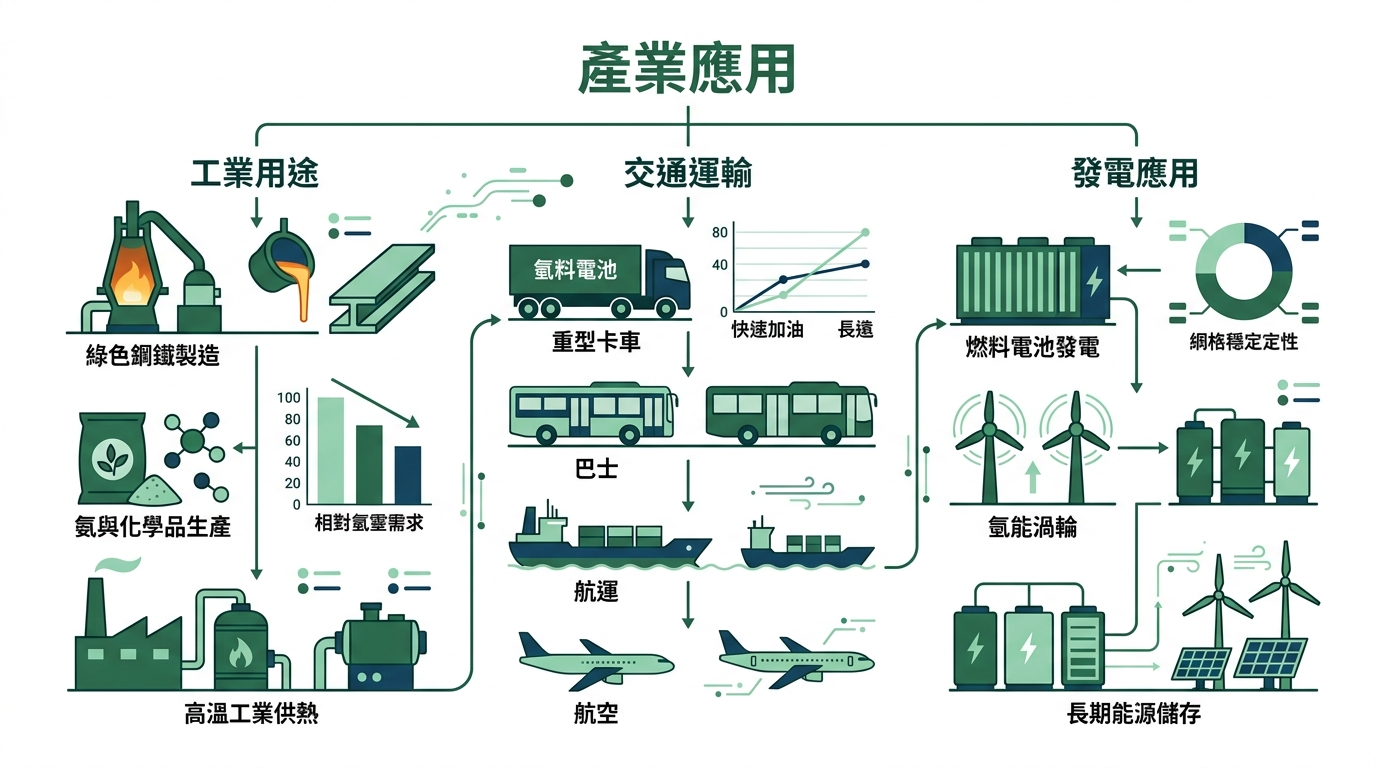
產業應用
- 工業用途
- 交通運輸
- 發電應用
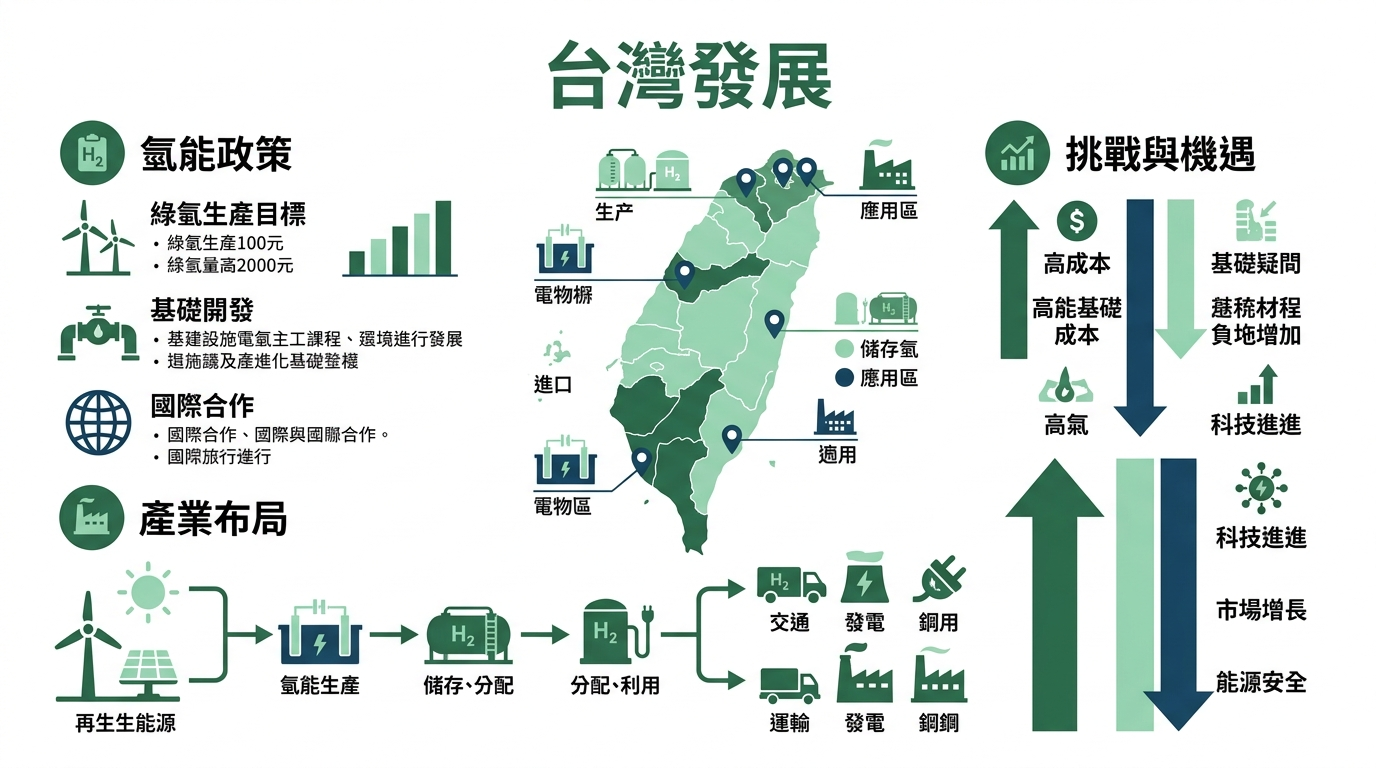
台灣發展
- 氫能政策
- 產業布局
- 挑戰與機遇
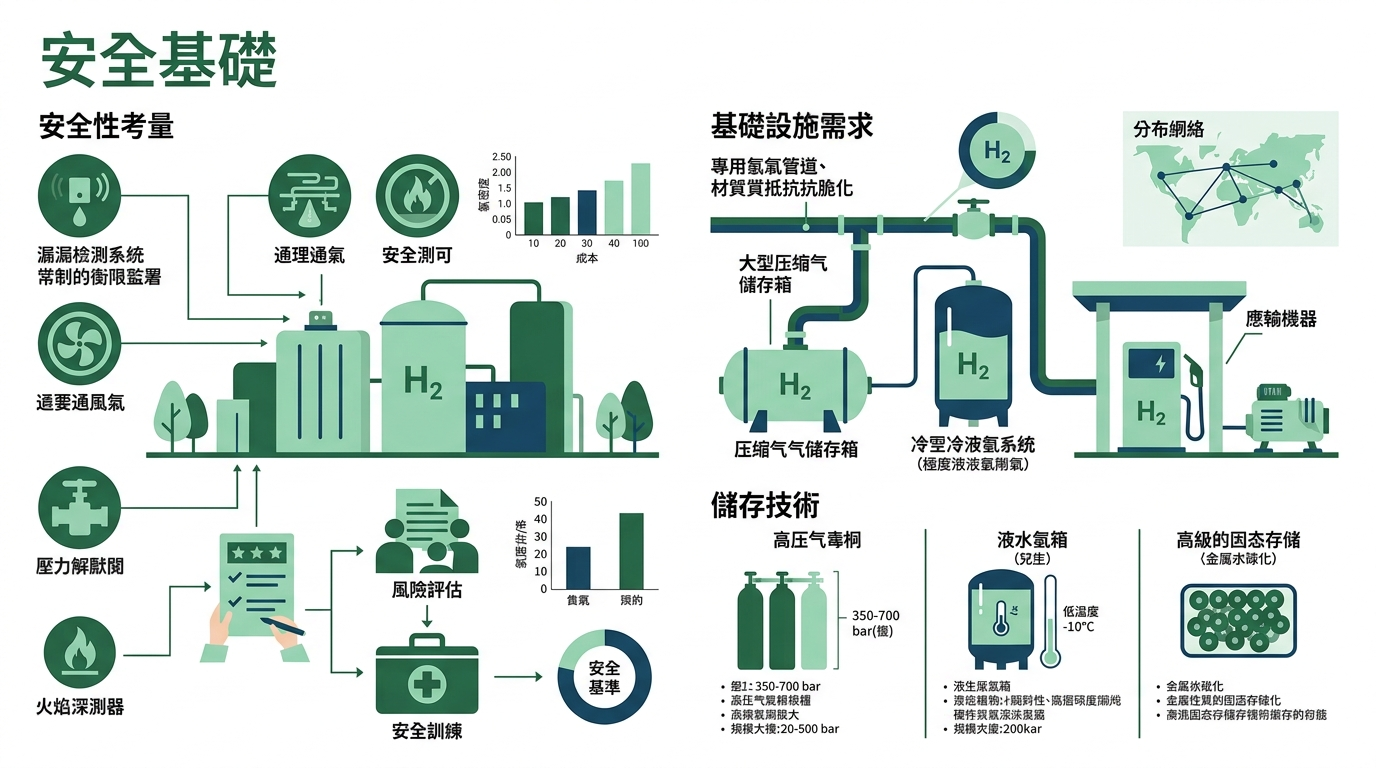
安全基礎
- 安全性考量
- 基礎設施需求
- 儲存技術
研究報告
這是一份深度探討「氫能經濟」的研究報告。氫能被譽為人類脫碳進程的「最後一塊拼圖」,特別是在重工業與長程運輸等電力化難以觸及的領域。本報告將從技術原理、應用場景、台灣現況到基礎設施挑戰進行全方位剖析。
氫能經濟:零碳燃料的終極夢想——技術路徑、產業應用與台灣發展全書 前言:為什麼是氫能?
在 2026 年的今天,我們正處於能源轉型的深水區。雖然太陽能與風能已經在電力供應中佔據一席之地,但面對鋼鐵廠的高爐、跨洋貨輪的引擎,以及需要穩定電網韌性的需求,單靠鋰電池顯然力不從心。氫(Hydrogen),這個宇宙中最豐富的元素,因其燃燒後只產生水的特性,成為了各國競逐的「終極潔淨能源」。然而,從「夢想」到「產值」,中間隔著技術、成本與法規的三座大山。
一、 氫能的「三原色」:生產路徑、碳排與成本深度比較
氫能雖然環保,但氫在自然界中極少以單質形式存在,必須透過能源轉換來「製造」。根據生產過程的碳排放強度,產業界習慣以顏色區分其「潔淨程度」。
- 灰氫 (Grey Hydrogen):工業的現狀
目前全球超過 90% 的氫氣屬於灰氫,主要透過蒸汽甲烷重整 (Steam Methane Reforming, SMR) 技術產出。其化學反應式大致如下:
CH 4
+H 2
O→CO+3H 2
雖然成本最低(每公斤約 1~2 美元),但每生產 1 公斤的氫氣,會伴隨產生約 9~10 公斤的二氧化碳。在碳稅日益高漲的 2026 年,灰氫已逐漸失去競爭力,成為轉型過程中必須被替代的對象。
- 藍氫 (Blue Hydrogen):低碳的過渡
藍氫的生產方式與灰氫相同,但關鍵在於導入了碳捕集與封存 (CCS) 技術。將生產過程中的 CO 2
捕捉並埋入地底。藍氫被視為邁向零碳的關鍵橋樑,因為它能利用現有的天然氣基礎設施,同時將碳排降低 80%~90%。然而,其挑戰在於 CCS 技術的成本以及封存場址的安全性。
- 綠氫 (Green Hydrogen):零碳的終極目標
綠氫是利用再生能源(風能、太陽能)進行電解水所產生的氫氣。反應過程極為純淨:
2H 2
O→2H 2
+O 2
這是真正的零碳路徑。根據國際再生能源總署 (IRENA) 的預測,隨著電解槽規模化與綠電成本下降,預計到 2030 年後,綠氫的成本有望與藍氫黃金交叉。目前主要的技術競爭集中在 質子交換膜 (PEM) 與 鹼性電解 (AEL) 兩大路徑,前者反應快速、適合搭配不穩定的再生能源,後者則具備成熟與低成本的規模優勢。
特性 灰氫 藍氫 綠氫 來源 天然氣/煤炭 天然氣 + CCS 再生能源 + 水 碳排放 高 (9-12kgCO 2
/kgH 2
) 中低 (捕集 90% 以上) 零 (趨近於 0) 技術成熟度 極高 中高 成長中 2026 預估成本 低 (1.5 USD/kg) 中 (2.5-4 USD/kg) 高 (4-7 USD/kg) 匯出到試算表 二、 氫能的四大應用場景:從工業心臟到家庭暖爐
氫能之所以被稱為「全能選手」,是因為其應用範圍橫跨了人類文明的四大核心領域。
- 工業領域:難減排產業的救星
鋼鐵、化工、水泥被稱為「難減排(Hard-to-Abate)」產業。以鋼鐵業為例,傳統高爐使用焦炭作為還原劑,釋放大量 CO 2
。而氫能冶金技術利用氫氣取代焦炭,排出的廢棄物是水蒸氣。這不僅是環保需求,更是鋼鐵大廠在全球碳關稅(如歐盟 CBAM)下生存的唯一出路。
- 交通運輸:長程重載的優選
雖然乘用車市場由鋰電池(BEV)主導,但在重型卡車、巴士、船舶及航空領域,氫燃料電池(FCEV)展現了巨大優勢。氫能具備能量密度高、加注速度快(3~5 分鐘)、受低溫影響小等特性。
航運: 如施振榮先生推動的「未來船」,利用氫燃料電池達到零排放航行。
航空: 氫能可轉化為永續航空燃料 (SAF),解決飛機長程飛行所需的巨大能量密度問題。
- 電力系統:長時儲能與混氫發電
再生能源具有間歇性,而氫能是極佳的「能量載體」。在電力過剩時,可將綠電轉換為氫氣儲存(Power-to-Gas);在缺電或無光風時,透過燃料電池或混氫渦輪發電。目前台電已在興達電廠完成更進一步的技術驗證,為電網韌性提供支撐。
- 建築與民用:熱電共生的新藍圖
在日本與歐洲的部分示範城市,氫氣透過管道進入家庭,利用小型燃料電池進行熱電共生 (Micro-CHP)。它同時產生電力與熱能(熱水、暖氣),能源綜合利用率高達 80% 以上。雖然在台灣由於氣候溫暖,暖氣需求較低,但在工業園區的宿舍或熱水需求大的商場,仍具備高度潛力。
三、 台灣氫能發展藍圖與挑戰:從示範到實踐
台灣身為全球半導體與精密製造重鎮,對能源穩定與減排的壓力巨大。政府已將氫能納入「2050 淨零排放路徑」的十二項關鍵戰略之一。
- 最新進展與企業案例
根據最新的產業動態,台灣在 2025 年底至 2026 年初達成了多項重要里程碑:
中油首座加氫站啟用: 2025 年 12 月,台灣中油在高雄楠梓啟用了全國首座商業模式示範加氫站。這不僅是一座加油站的轉型,更是台灣氫能交通的「起跑點」。該站採用的德國林德技術,能同時支援 350bar(公車)與 700bar(轎車)的規格。
台電興達電廠混氫示範: 根據 2025 年 12 月底的最新進展,興達電廠已成功達成 10% 混氫試驗,並正式宣布目標於 2028 年達到 20% 混氫比例。相較於 2025 年中旬約 5% 的初步進度,此一跨越式突破驗證了現有的天然氣發電機組具備與氫能深度銜接的韌性,對於穩定邁向 2050 年氫能發電佔比目標至關重要。
宏碁創辦人施振榮的「未來船」: 施振榮斥資 6 億元收購改造,攜手 20 家供應鏈打造零碳氫能船。這象徵著台灣民間企業已看準氫能在海運轉型中的商機,並試圖建立本土產業鏈。
- 台灣發展的特殊挑戰
儘管進展顯著,台灣仍面臨以下三大硬傷:
氫氣來源高度依賴進口: 根據經濟部氫能戰略,考量成本效益與國土資源限制,台灣長期氫氣供應的進口依賴度預估可能高達 75%~90%,相較於過往 70%~80% 的估計更為謹慎且符合現狀。這涉及液氫船接收站(類似 LNG 接收站)的建設,以及國際採購合約的談判。
基礎設施建置難度: 加氫站的選址往往面臨「鄰避效應」。民眾對於氫氣易燃易爆的刻板印象,使得站點普及困難。
法規滯後: 目前台灣尚未有專屬的《氫能管理法》,相關設施仍須掛勾在《能源管理法》或《高壓氣體勞工安全規則》之下,導致審核流程冗長,缺乏產業誘因。
四、 氫能的安全性與基礎設施需求:打破「氫彈」迷思
提到氫能,許多人的第一反應是「海登堡號空難」或「氫彈」。事實上,現代氫能技術在安全性上已經過極端測試。
- 物理特性與安全性
氫氣比空氣輕 14 倍,一旦洩漏會迅速向上擴散,不容易在地表積聚達到爆炸濃度。相比之下,汽油蒸氣或瓦斯(LPG)會滯留在地面,火災風險反而更高。現代氫燃料電池車的儲氫槽通常採用四型瓶(碳纖維纏繞複合材料),甚至能承受子彈射擊而不爆炸,僅會以噴射火的方式緩慢釋放壓力。
- 儲運基礎設施的關鍵
氫能的大規模應用,成敗在於「儲存與運輸」:
液氫運輸: 將氫氣冷卻至 −253 ∘ C。這需要極高的耗能與保溫技術,但能大幅縮小體積。
氨 (Ammonia) 載體: 將氫轉換為氨 (NH 3
)。氨在常溫下較易液化且已有成熟運輸網絡,抵達目的地後再裂解回氫,或直接燃燒。
管道運輸: 利用現有天然氣管道混氫運輸。這是成本最低的方式,但需克服氫氣對鋼管造成的「氫脆(Hydrogen Embrittlement)」問題。
五、 最新趨勢與新聞整合
在撰寫本文時,我們整理了三則 2025-2026 年影響台灣氫能佈局的關鍵新聞,這對理解產業走向至關重要:
【基礎設施起跑】 2025 年 12 月 11 日,中油攜手聯華林德於高雄啟用首座商業加氫站。此舉不僅是交通工具的轉型,更象徵台灣正式具備處理 700bar 高壓氫氣的商業操作能力。
【發電端突破】 2025 年 12 月底,台電興達電廠順利完成 10% 混氫發電試驗。經濟部指出,這是邁向 2050 氫能發電目標的關鍵里程碑,並規劃在 2028 年達成混氫 20% 的規模化應用,證明了既有電網銜接氫能的技術韌性已大幅提升。
【多元應用延伸】 2026 年 2 月 25 日,中油董事長宣布將於 2026 年 6 月試產「永續航空燃料 (SAF)」。這顯示氫能應用已從地面交通延伸至藍天,協助台灣民航業因應國際減碳法規。
六、 結論:從夢想到現實的最後一哩路
氫能經濟不是一蹴可幾的「銀色子彈」,而是一場長期的「耐力賽」。 在 2026 年的視角下,我們看到的不再只是實驗室裡的化學方程式,而是真實的加氫站、混氫發電廠與零碳船舶。氫能的挑戰——高成本、低效率、基礎設施不足——依然存在,但隨著碳定價機制的成熟與全球技術的規模化,這些障礙正在被逐一克服。
對於台灣而言,氫能不僅是能源轉型,更是能源韌性與國安戰略。透過分散式的氫能系統,台灣可以在極端情況下提升自主能源的存續能力。這不是終極夢想的結束,而是零碳時代的真正開始。
Gemini 專欄:下一步您可以做什麼?
看完這份長篇研究,您是否對氫能的某個面向特別好奇?我可以為您:
深度分析: 比較全球前三大電解槽廠(Plug Power, ITM Power, Nel)的技術優劣。
台灣法規: 整理目前政府針對《氫能管理專法》草案的最新進度。
投資視角: 盤點台灣目前已切入氫能供應鏈的關鍵台廠清單(從氣體供應、儲氫瓶到燃料電池零組件)。
您想先深入了解哪一部分呢?