← 永續動態
Carbon Pulse
日本最新研究:內部碳定價成效受限,難解範疇一與三減碳難題
日本研究指出,企業實施內部碳定價僅在改善範疇二(電力)排放上有明顯成效,對於範疇一的直接排放與範疇三的供應鏈排放則影響微弱,顯示現行定價機制仍有強化空間。
內部碳定價
碳效率
範疇三管理
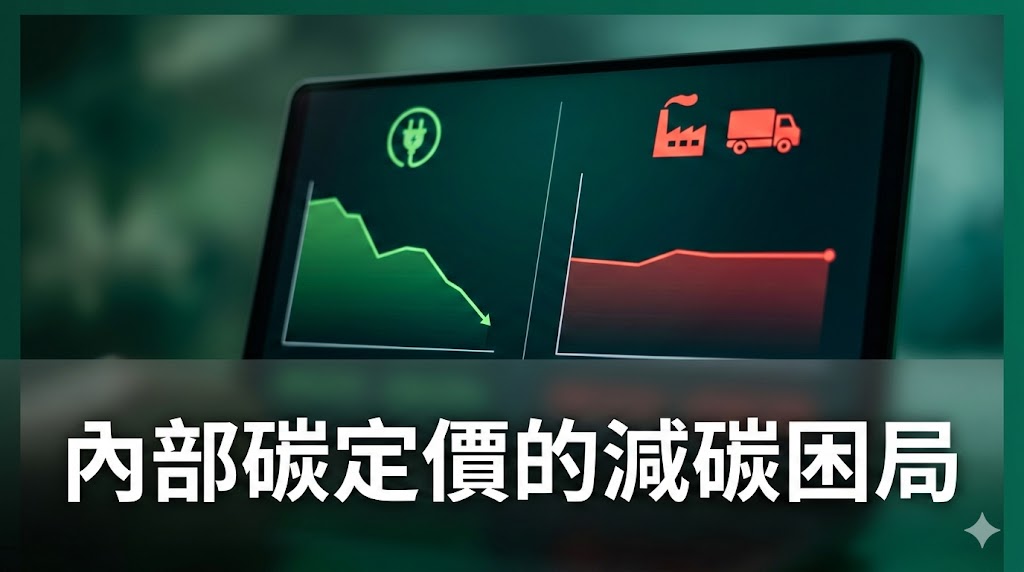
根據最新針對日本大型企業氣候揭露的分析研究顯示,內部碳定價(ICP)雖然被視為企業減碳的重要工具,但其實際對「碳效率」的提升效果具有明顯侷限。研究發現,ICP 目前主要驅動企業改善電力相關的範疇二排放,例如透過節能或採購綠電來降低內部碳成本。然而,對於涉及工廠直接製程排放的範疇一,以及最具挑戰性的供應鏈範疇三,現行的內部定價策略尚未產生顯著的減排誘因。
這項研究為正積極導入 ICP 的台灣企業提供了重要警示。隨著碳費即將開徵與國際碳關稅壓力增加,台灣業者不能僅將內部碳定價視為一種財務會計練習。若要達成淨零目標,企業必須設定更具指標意義的價格,並將 ICP 深度整合至採購決策與製程研發中。否則,單靠目前的定價水準,恐怕難以推動深層的產業結構轉型與供應鏈管理變革。