Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
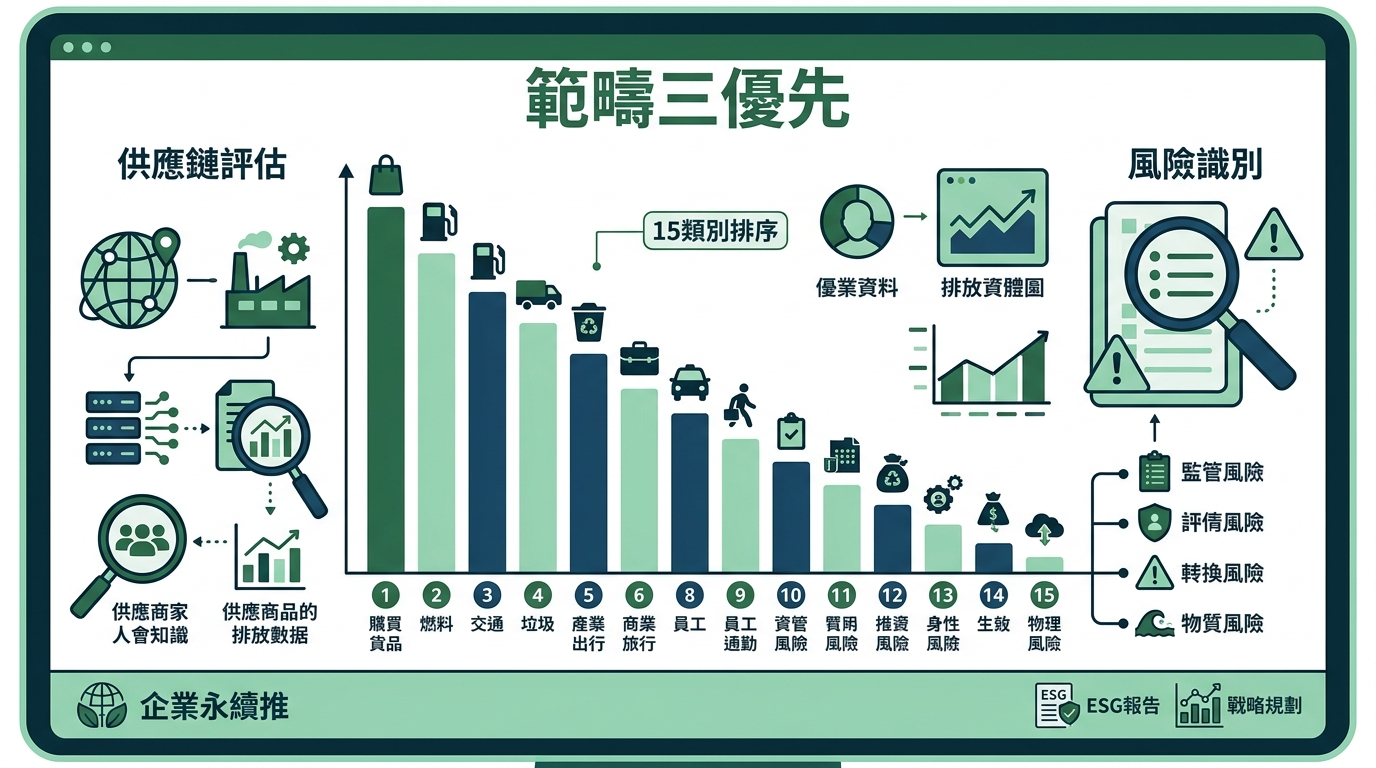
範疇三優先
- 15類別排序
- 供應鏈評估
- 風險識別
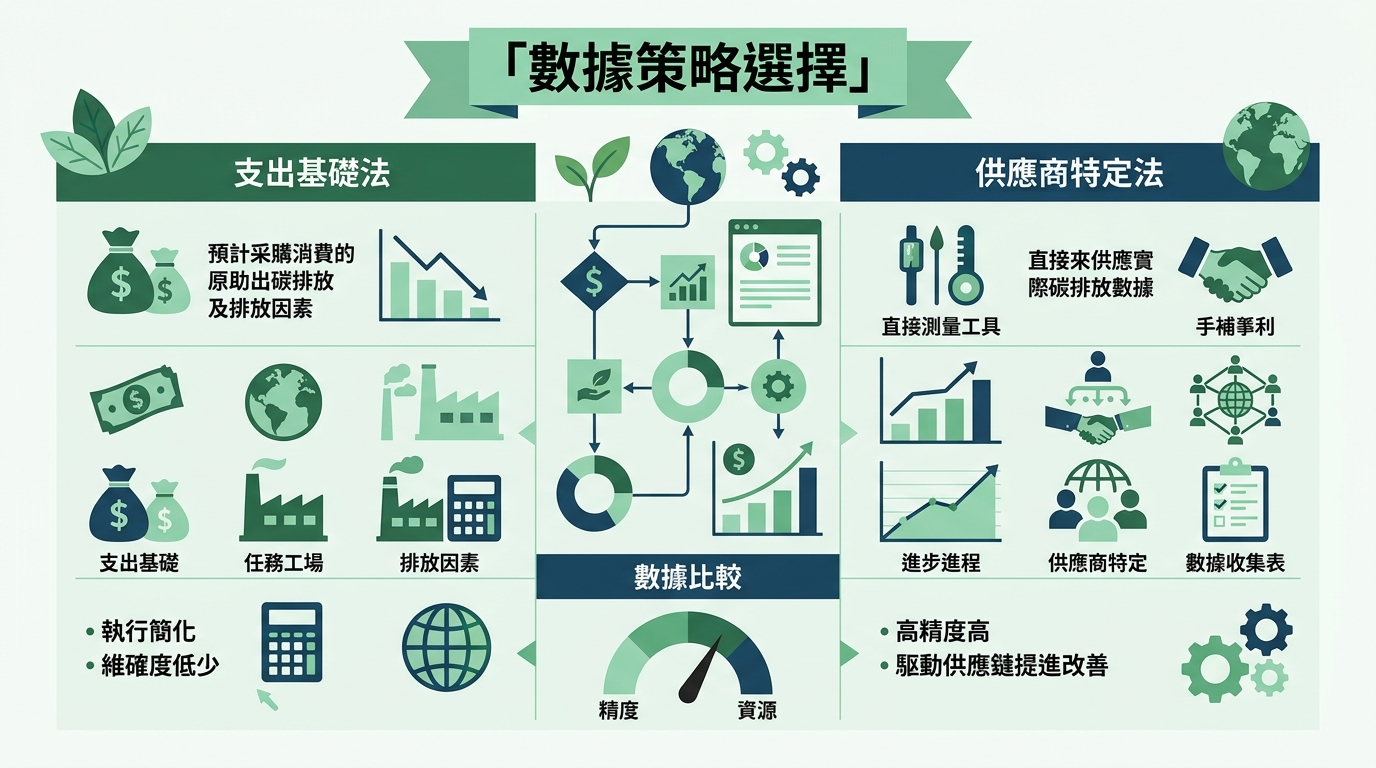
數據策略選擇
- 支出基礎法
- 供應商特定法
- 數據比較
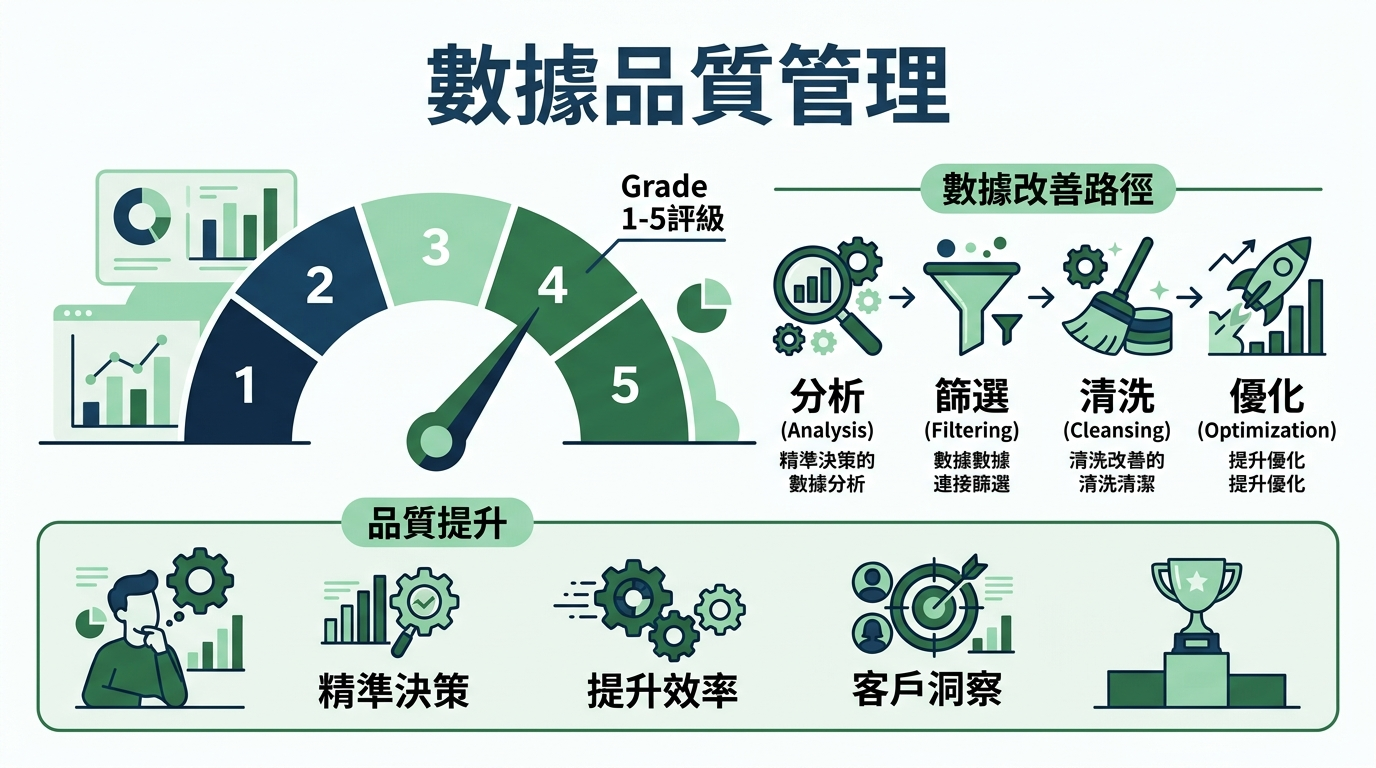
數據品質管理
- Grade 1-5評級
- 數據改善路徑
- 品質提升
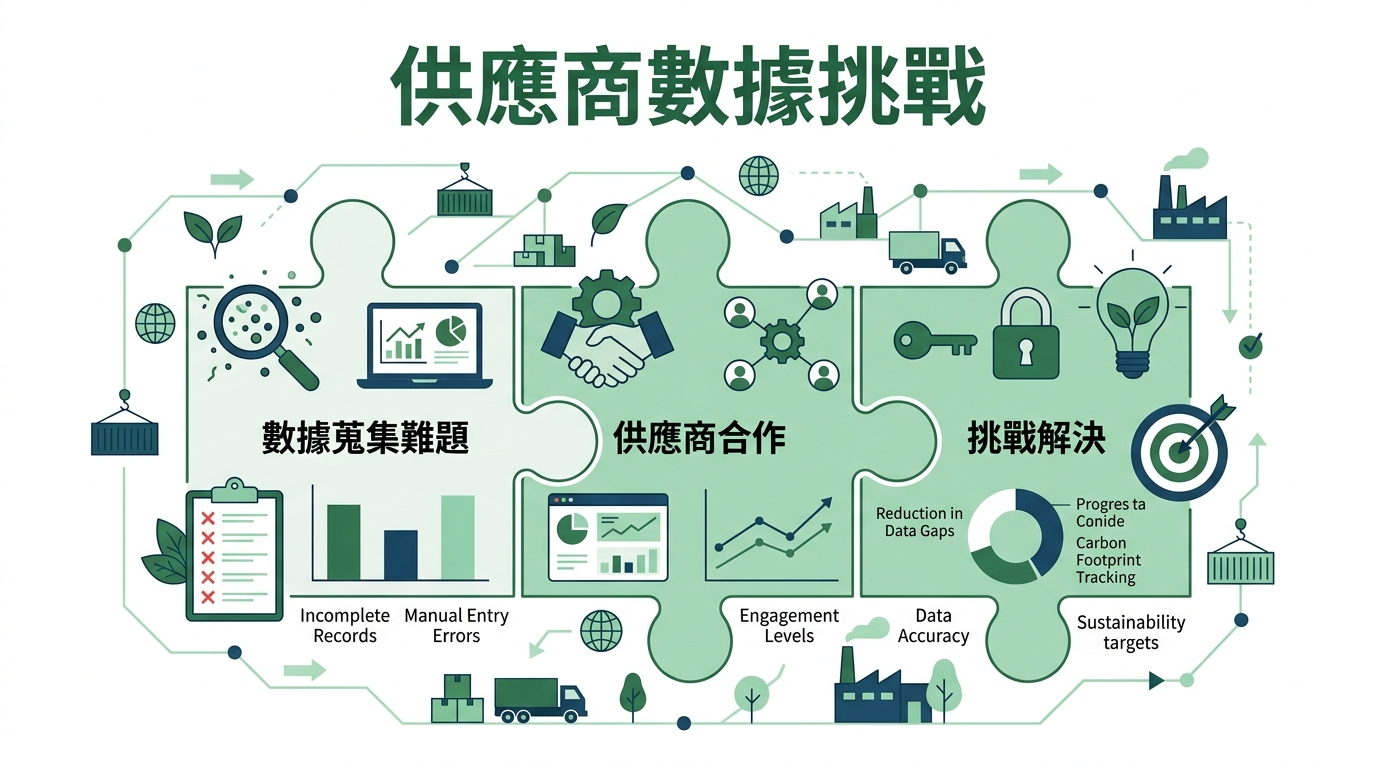
供應商數據挑戰
- 數據蒐集難題
- 供應商合作
- 挑戰解決
研究報告
供應鏈碳排估算:範疇三的實戰方法研究報告 前言:範疇三——碳盤查的「最後一哩路」
在淨零排放(Net Zero)的全球浪潮下,企業對於範疇一(直接排放)與範疇二(能源間接排放)的掌握已日趨成熟。然而,真正決定企業氣候風險與競爭力的核心,往往隱藏在邊界之外的範疇三(Scope 3)。根據 CDP(碳揭露專案)的研究,供應鏈的排放量平均是企業自身營運排放的 11.4 倍。
對台灣製造業,特別是電子與半導體產業而言,範疇三不僅是碳盤查中最深、最廣的「黑箱」,更是未來面臨 CBAM(歐盟碳邊境調整機制)與台灣 2026 年正式開徵碳費時,最具衝擊性的成本變數。本報告將從優先排序、計算方法、數據品質改善及實務挑戰四個維度,深度解析範疇三實戰策略。
一、 範疇三 15 個類別的優先排序策略
範疇三涵蓋了從上游採購、員工通勤到下游產品使用與廢棄處理的 15 個類別。對於資源有限的企業,試圖「一步到位」全面盤查所有類別通常會導致數據混亂且效率低下。實戰的第一步是「熱點分析」(Hotspot Analysis)。
核心類別的初步篩選 在大多數產業中,類別 1(購買的商品與服務)、類別 11(售出產品的使用)與類別 4(上游運輸與分配)通常佔據總排放量的 80% 以上。
電子製造業: 重點在於「類別 1」,因為半導體、PCB 或被動元件的生產過程極度耗能。
家電或汽車業: 重點則轉向「類別 11」,產品在消費者手中的耗電量或燃油消耗才是碳排大頭。
排序的三大準則 企業應建立一套評分機制來決定納入盤查的優先順序:
排放量規模(Size): 透過產業平均係數預估,該類別是否具有重大影響力。
影響力與控制力(Influence): 企業是否能透過採購合約、產品設計(如節能設計)來減少該項排放。
風險程度(Risk): 是否受到法規(如金管會分階段強制揭露要求)或關鍵客戶(如 Apple、台積電)的強制規範。
階段性導入路徑 建議企業採取「3-5-15」原則。第一年專注於最重要的 3 個類別(通常是類別 1、4、11),建立可靠的數據模型;第二年擴展至 5-8 個類別(加入類別 5 營運產生的廢棄物、類別 6 員工商務旅行);第三年才完成 15 個類別的全面覆蓋。這種循序漸進的方法能確保數據的穩定性,並給予供應鏈足夠的緩衝時間。
二、 支出基礎法 vs. 供應商特定法的選擇與實作
在計算範疇三時,企業最常面臨的技術抉擇是:該用「錢」來算碳,還是用「物」來算碳?
支出基礎法 (Spend-based Method) 這是最快速的入門工具。其邏輯是將企業的採購支出(金額)乘以環保投入產出(EEIO)係數。
優點: 數據獲取容易(財務系統報表即可),覆蓋率 100%,能迅速掃描出排放熱點。
缺點: 精準度較低。同一筆 100 萬元的採購,買的是綠色低碳零件還是高能耗舊款零件,在支出基礎法下呈現的碳排是一樣的。
供應商特定法 (Supplier-specific Method) 這被視為數據的「黃金標準」。企業直接向供應商要求提供其產品的產品碳足跡(PCF)或組織盤查分配後的數據。
優點: 精準反映供應鏈的減碳成效,適合用於核心供應商的管理。
缺點: 數據蒐集難度高,且若供應商本身未做盤查,數據便無從而來。
電子製造業的實務示範 以一家台灣伺服器代工廠為例:
初期: 針對上萬種零組件,先用「支出基礎法」快速估算出 CPU、面板、機殼是前三大碳源。
進階: 針對這三大類供應商發放問卷,轉用「平均活動數據法」(Material-based),以重量(kg)乘以排放係數。
成熟期: 針對前 20 大關鍵供應商,要求提供 ISO 14067 認證的產品碳足跡,這即是「供應商特定法」。
三、 數據品質分級(Grade 1-5)與改善路徑
數據品質是範疇三揭露是否具備公信力的關鍵。根據 GHG Protocol 與證交所指引,數據可從「預估值」到「實測值」分為五個等級。
數據分級解析
Grade 5(極低): 使用廣泛的經濟領域平均數據。
Grade 4(低): 使用特定產業的平均係數(如:台灣電力排碳係數)。
Grade 3(中): 使用具代表性的二級數據,並經過地區或製程微調。
Grade 2(高): 部分供應商實測數據與部分二級數據混合。
Grade 1(最高): 經第三方查驗的供應商特定活動數據,具備追溯性。
改善路徑:數據「由虛轉實」 企業必須建立一套數據升級藍圖。2025 年可能是以 Grade 4-5 為主,滿足合規門檻。但到了 2026 年,因應台灣碳費開徵,若繼續使用精確度較低的支出基礎法,可能會因為數據估算偏差而面臨合規風險,或因無法展現減碳成效而負擔較高碳成本。
數位化工具的介入 環境部持續更新官方排放係數資料庫,以提升碳盤查準確性。企業應透過 ERP 系統與如永訊智庫開發之「DCarbon」等民間雲端管理平台整合,將「採購數量」自動對接到「最新官方或國際認證排放係數庫」。當數據從手動填報轉向自動勾稽,品質將自然從 Grade 4 提升至 Grade 2 以上。
四、 供應商碳排數據蒐集的實務挑戰
儘管方法論成熟,但在執行層面,台灣企業面臨著巨大的「協作鴻溝」。
「數據乞丐」的窘境 許多中小企業(SME)供應商表示,他們每天接到不同客戶的各類問卷,每家格式不同,導致行政負擔過重。對於規模較小的中小企業,碳盤查的專業人力極度匱乏。
商業機密的疑慮 要求供應商提供詳細的能源消耗或材料組成,往往涉及製程機密。這需要企業建立信任機制,例如透過公正的第三方平台進行匿名數據彙整。
數據真實性的驗證 供應商回傳的數據是否準確?這是範疇三最大的風險。目前領先企業如台積電,已採取「直接介入」模式,不僅要求數據,更提供技術與資金協助。
五、 最新趨勢與新聞整合
根據 2025-2026 年的最新動態,台灣的範疇三盤查已從「自願揭露」轉向「階段性強制」。
金管會上市櫃公司永續發展路徑圖: 證交所要求企業應從「支出基礎法」逐步轉向「活動數據法」。根據現行法規,範疇三的揭露採取分階段強制轉型,第一階段(資本額 100 億元以上企業)最遲於 2030 年才需完成範疇三揭露,而 2026 年僅為範疇一、二的確信時程。
台積電 GREEN 協議 (2024/12/31 公告): 台積電正式將減碳績效列為「選商硬指標」。這對台灣供應鏈釋放了明確訊號:範疇三的數據不再只是 ESG 報告裡的數字,而是決定訂單留存的商業關鍵。
環境部係數更新動態: 環境部定期更新各類別排放係數以反映現況。最新研究提醒,若企業沿用過時係數,其估算結果與實際排放量可能存在顯著誤差,強調了「動態更新數據」對於合規申報的重要性。
六、 台灣觀點:法規趨勢與企業轉型
法規推力:氣候變遷因應法與碳費 隨著《氣候變遷因應法》子法的完善,2026 年台灣正式進入「碳定價時代」。雖然首波課徵對象為範疇一、二的大戶,但這些大戶為了降低自身範疇三排放,勢必會將減碳壓力與數據需求下傳至供應鏈。
案例分析:從台積電到中小企業 台積電透過資金補助與技術共享,協助一級供應商更新設備。對於中小企業而言,參與政府開發的數位工具,並善用經濟部產發署的補助資源,是降低轉型成本的關鍵路徑。
結論:從「計算碳排」到「管理競爭力」
範疇三的盤查不應被視為單純的行政作業,而是一場供應鏈的重新洗牌。透過優先排序找出熱點、提升數據品質,並勇敢面對供應商協作的挑戰,企業才能在 2026 年後的綠色浪潮中站穩腳跟。數據精準度將決定企業的「碳資產」價值。
計算模型細化: 針對「類別 1:購買的商品與服務」,提供具體的 EEIO 與活動數據法混合計算公式表格?
供應商問卷設計: 根據 ISO 14064-1:2018 標準,設計一份適合台灣中小企業填寫的範疇三數據徵詢表模板?
法規對照: 詳細列出金管會路徑圖中,不同資本額企業在範疇一、二、三的具體揭露與確信時程表?