Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
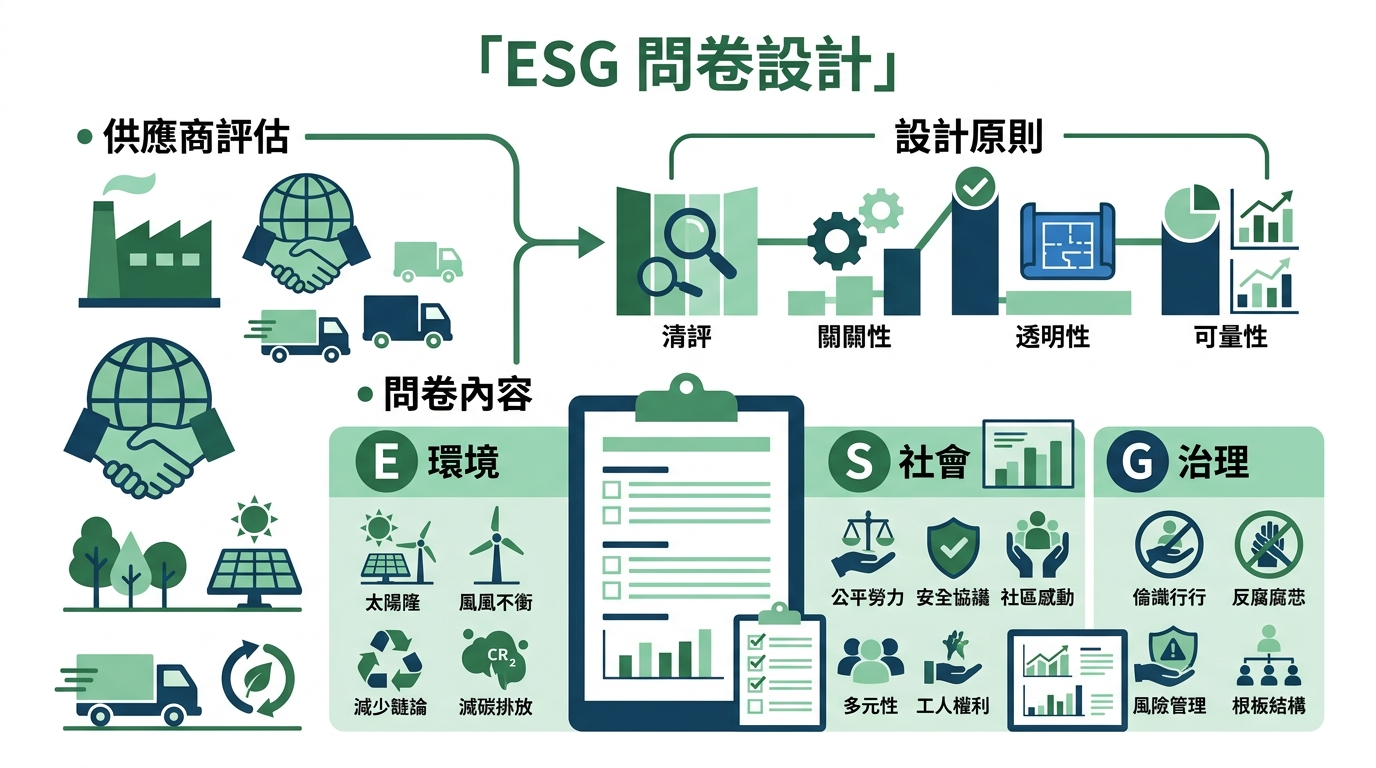
ESG 問卷設計
- 供應商評估
- 問卷內容
- 設計原則
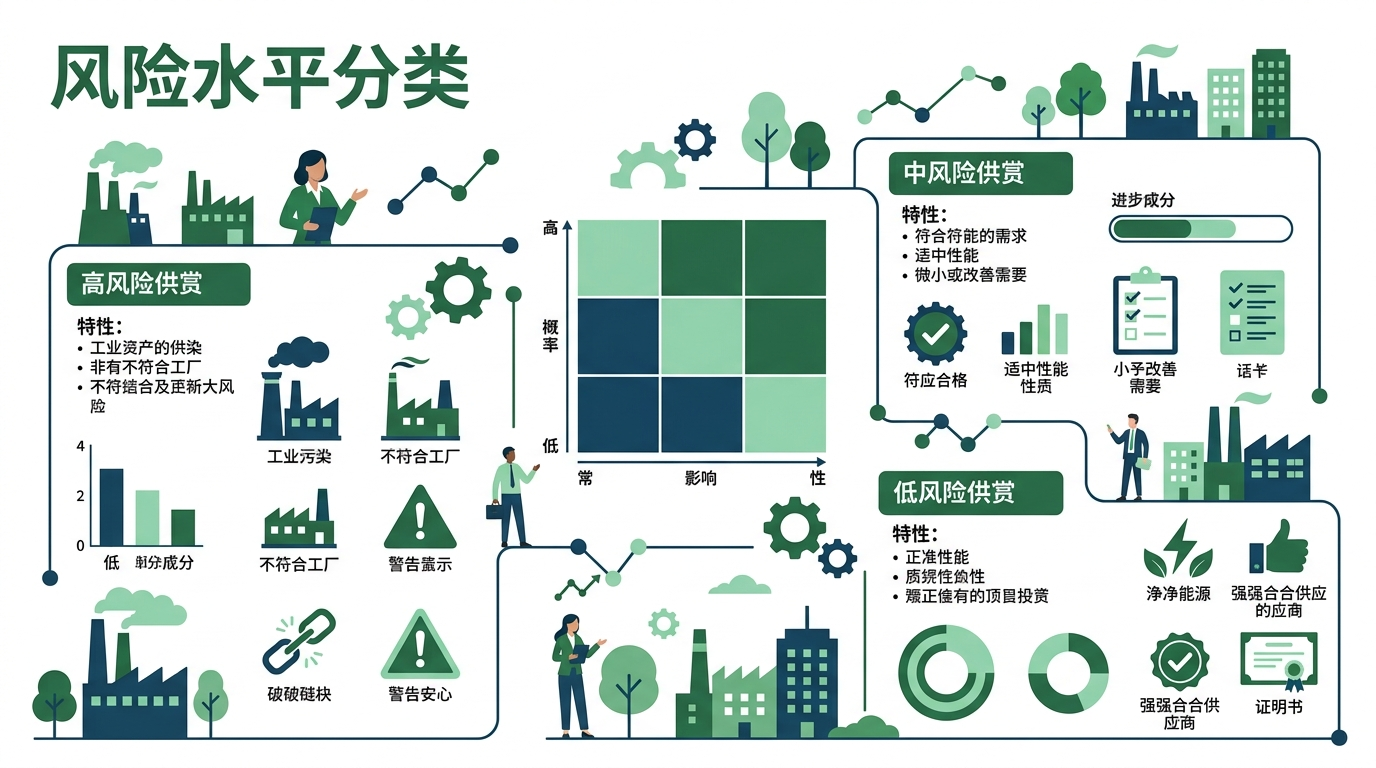
風險等級分類
- 高風險供應商
- 中風險供應商
- 低風險供應商
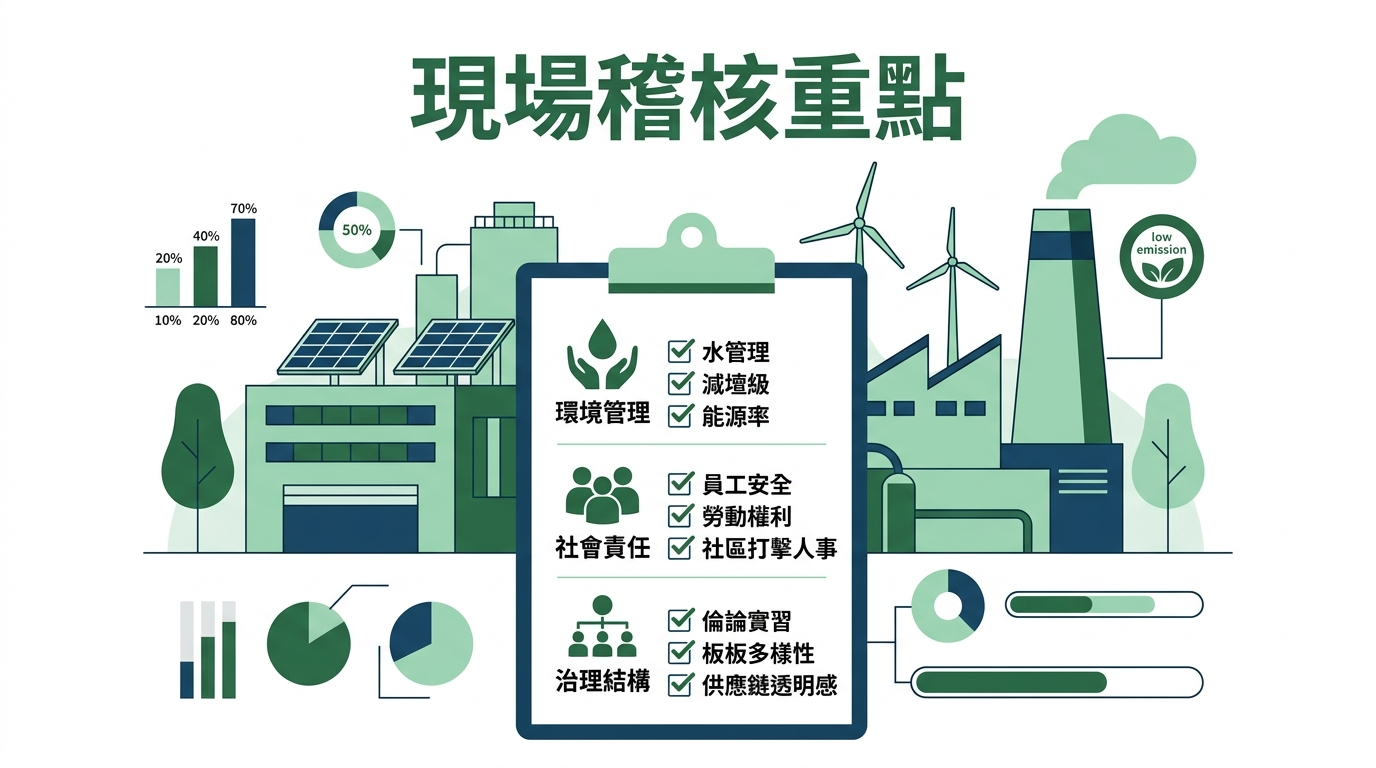
現場稽核重點
- 環境管理
- 社會責任
- 治理結構
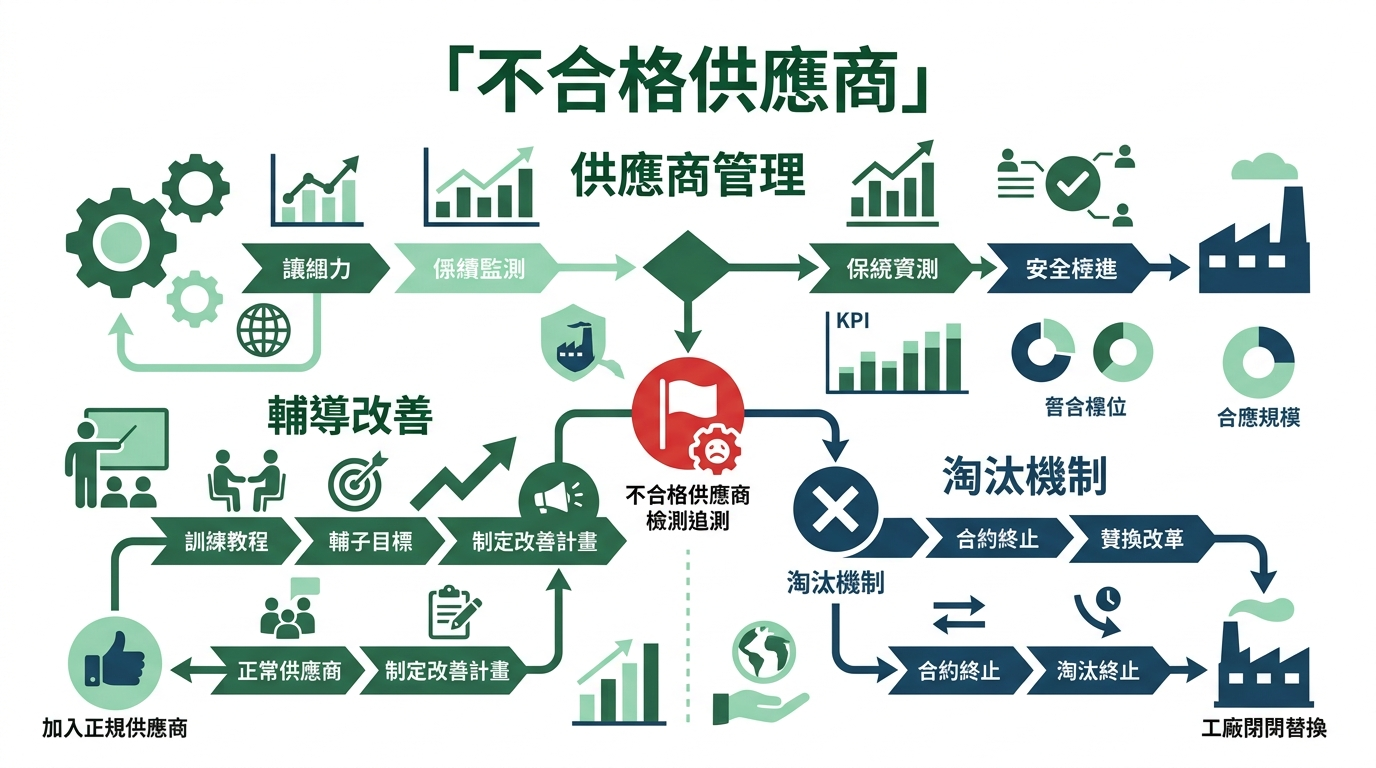
不合格供應商
- 輔導改善
- 淘汰機制
- 供應商管理
研究報告
供應商 ESG 評估全指南:從問卷到稽核的永續韌性之路
在當前全球供應鏈劇烈波動與永續監管力道加劇的環境下,企業競爭力已不再僅取決於「成本、品質、交期(QCD)」,而是由「ESG(環境、社會、治理)」構成的第四維度所決定。品牌大廠如 Apple、Nike 以及台灣的護國神山台積電,正以前所未有的力度要求:「管好你的供應商,否則你將被排除在供應鏈之外。」
這份研究文件將深入探討供應商 ESG 評估的完整流程,從問卷設計的底層邏輯,到風險分級的策略佈局,乃至現場稽核的實戰技巧,以及最困難的「不合格處理」策略。我們將結合 2025 至 2026 年的最新趨勢,為企業建立一套具備實踐價值的管理體系。
供應商 ESG 問卷的設計原則
供應商 ESG 問卷(Self-Assessment Questionnaire, SAQ)是管理的第一道防線,但許多企業常犯的錯誤是「拿來主義」,直接套用 GRI 或 RBA 的範本。然而,一份有效的問卷必須兼具產業適配性與證據導向性。
- 拒絕「一體適用」,強化產業特徵
不同產業面臨的 ESG 風險完全不同。電子組裝業的重點在於勞工人權與衝突礦產;而化工或傳統製造業則需聚焦於廢棄物處置、廢氣排放與化學品管理。在設計問卷時,應根據 SASB(永續會計準則委員會)的產業重大性地圖,針對特定供應商類別設定差異化題目。例如,針對關鍵零組件供應商,應加入「產品碳足跡(PCF)」與「回收材料比例」的量化追蹤。
- 從「是非題」轉向「證據題」
傳統問卷常問:「貴司是否有環境管理政策?」這種問法極易導致供應商隨意勾選「是」。設計原則應改為:「請上傳貴司已簽署之環境政策文件,並註明最近一次審查日期。」問卷設計的核心不在於收集「承諾」,而在於收集「實績」。這與鴻海於 2025 年推動的數位化稽核思維一致,透過數位平台將 ESG 問卷評比流程自動化,並要求供應商提供具體的數據佐證。
- 動態調整與前瞻性題項
隨著 2026 年歐盟 CBAM(碳邊境調整機制)進入正式實施期,問卷中必須納入「範疇三」排放數據的收集能力評估。問卷不應是靜態的紙本,而應是每年更新的動態工具,確保能捕捉到供應商在氣候韌性與生物多樣性等新興議題上的準備程度。
風險等級分類與關鍵供應商辨識
管理資源是有限的,企業不可能對數千家供應商進行同等強度的管理。因此,建立一套科學的風險分級系統是永續管理的核心。
- 建立「影響力 vs. 風險」矩陣
企業應根據以下兩個維度對供應商進行座標定位:
營運影響力(Impact): 包含年度採購金額、零件不可替代性、供應商對品牌聲譽的關聯度。
ESG 固有風險(ESG Risk): 包含供應商所在地(如勞工人權高風險國家)、製程排放強度(高耗能/高污染)、歷史合規紀錄。
- 關鍵供應商(Critical Suppliers)的定義
根據上述矩陣,位於「高影響力、高風險」象限的供應商即為「關鍵供應商」。這些廠商不僅是經營上的核心夥伴,也是 ESG 潛在炸彈的所在地。例如,台積電在 2025 年將「建廠安全」列為稽核重點,這反映了其對工程類關鍵供應商在職業安全風險上的高度關注。
- 分級管理策略
高風險/關鍵供應商: 實施 100% 現場稽核,並要求每季提交碳盤查進度。
中風險供應商: 以書面審核(Desktop Review)為主,搭配遠端視訊稽核,每兩年進行一次現場抽查。
低風險供應商: 簽署永續承諾書,並透過問卷進行定期自評即可。
這種分級制度能確保 ESG 管理資源精確投放,如同台灣大哥大所採用的「問卷鑑別、實地覆查」閉環模式,優先處理對營運韌性影響最大的廠商。
現場稽核的重點項目與方法
當問卷揭露了潛在異常,或是該供應商被歸類為高風險時,「現場稽核(On-site Audit)」便是拆解炸彈的關鍵。現場稽核不應是「警察抓小偷」,而應是「醫生看診」。
- 現場稽核的三大支柱:環境、勞工、安全
勞工人權(Social): 這是問卷最容易造假的部分。稽核員需跳過管理層,進行「秘密訪談(Worker Interview)」,確認是否存在超時加班、證件扣押或仲介費剝削。特別是針對外籍移工的招募流程,需確認是否符合「僱用不付費」原則。
環境管理(Environment): 重點檢查污染防治設備的運行日誌。稽核員應實地巡查廢水排口、化學品存放區,確認其廢棄物處理商是否具備合格資質。
職業安全與健康(Safety): 檢查消防設施、化學品安全技術說明書(MSDS)以及作業人員的防護裝備(PPE)佩戴情況。
- 數位化稽核與數據驗證
2026 年的稽核趨勢是「實證調適」。如友達光電所強調,稽核不再僅停留於文件審查,而是要求「量化減排證據」。稽核員會調閱電費單、水費單與廢棄物申報系統數據,與問卷填答數值進行交叉比對。
- 稽核方法的轉變:從預告到突擊
為了確保真實性,企業應結合「預告稽核」與「半預告或突擊稽核(Unannounced Audit)」。預告稽核用於系統性的檢視,而突擊稽核則用於確認日常作業是否與手冊內容一致,防止供應商在稽核前夕進行「大掃除」。
不合格供應商的管理:輔導 vs. 淘汰
面對稽核不合格的供應商,企業面臨著「教化」還是「斷捨離」的抉擇。成熟的 ESG 管理應秉持「輔導為主,淘汰為輔」的原則。
- 建立「改善行動計畫(CAP)」
稽核後若發現缺失,應立即要求供應商提交改善行動計畫(Corrective Action Plan, CAP)。企業應提供具體的技術支援,例如舉辦「賦能工作坊」或分享低碳製程技術。鴻海與信邦的案例均顯示,透過 AI 提升營運效率並協助供應商數位化,是提升整體鏈條水準的共好模式。
- 分階段的懲處機制
如果供應商未能如期改善,企業應建立梯次處罰機制:
警告與限期整改: 針對一般性缺失,給予 3-6 個月的改善期。
減單與降級: 若缺失持續存在,應減少採購配額,並取消其「優選供應商」資格。
停止交易(Exit): 若涉及重大法律紅線(如童工、強迫勞動、非法排放、行賄),應觸發「零容忍制度」,立即終止合作。
- 淘汰的藝術:考慮韌性與衝擊
在決定淘汰供應商前,必須評估對自身供應鏈韌性的衝擊。若該供應商具備獨家技術,企業可能需要投入更多資源進行「深度輔導」,甚至協助其引進第三方管理顧問,直到合規為止。這是一種從「交易關係」進化為「戰略聯盟」的轉型過程。
最新趨勢與新聞整合(2025-2026)
根據 2025 年至 2026 年的最新市場動態,供應商 ESG 評估已呈現以下三大趨勢:
數位化與 AI 化管理: 鴻海(2025/07) 已全面推動「四步驟管理架構」,核心在於數位轉型,透過數位平台讓 ESG 問卷自動化,並將培訓機制與績效掛鉤。這顯示未來 ESG 管理不再是純人工巡檢,而是數據驅動的即時監控。
稽核權重的動態調整: 台積電(2025/11) 在供應鏈論壇中宣布調升「建廠安全」與「永續發展」權重,將 ESG 從純粹的合規轉向「卓越績效」的競爭指標。這意味著領先企業已不滿足於供應商「不犯錯」,更要求供應商在綠色製造上展現「領導力」。
法規由「鼓勵」轉向「強制實證」: 金管會與櫃買中心(2026 規範) 要求資本額 50-100 億元之公司完成合併財報碳盤查。這直接導致大型企業必須對供應商要求「具法律效益的合規證明」。未來,無法提出具量化減排證據的供應商,將面臨資本市場與供應鏈的雙重排擠。
台灣觀點:法規要求與企業實踐
在台灣,供應商管理已從企業社會責任(CSR)位階提升至法律遵循位階。
- 法規與監管環境
《氣候變遷因應法》與碳費徵收: 台灣正式步入碳費時代,這促使台灣企業如友達(2025 CSR 大會)上調減碳目標。企業不僅要管好自己的排碳,更要透過稽核確保供應商的排碳成本不會轉嫁給品牌。
上市櫃公司永續發展路徑圖: 金管會要求的碳盤查時程表,迫使供應商必須配合母公司揭露。若供應商拒絕配合問卷或稽核,將導致母公司年報無法過關。
- 台灣企業案例實錄
信邦電子的共好思維: 信邦利用 AI 提升供應商營運效率,強調「與供應商共好」。這種「賦能型」管理能減少供應商對 ESG 調查的排斥感,將合規壓力轉化為營運效能。
台灣大哥大的 100% 稽核: 台灣大設定 2025 年達成一階重大供應商 100% 實地稽核,這在服務業中立下了極高的門檻,證明了即便非製造業,也能透過嚴謹的供應商管理提升整體鏈條的社會責任。
總結
供應商 ESG 評估不再是一次性的問卷調查,而是一個持續的、循環的動態管理過程。從客製化的問卷設計,到基於風險的精準分級,再到深入現場的數據驗證,最後到「輔導與淘汰」的平衡管理,每一個環節都決定了企業供應鏈的抗壓性。
在 2026 年這個關鍵的監管節點,企業若能將 ESG 視為與供應商共同成長的機會,而非僅是稽核壓力,將能在全球淨零競賽中脫穎而出。