Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
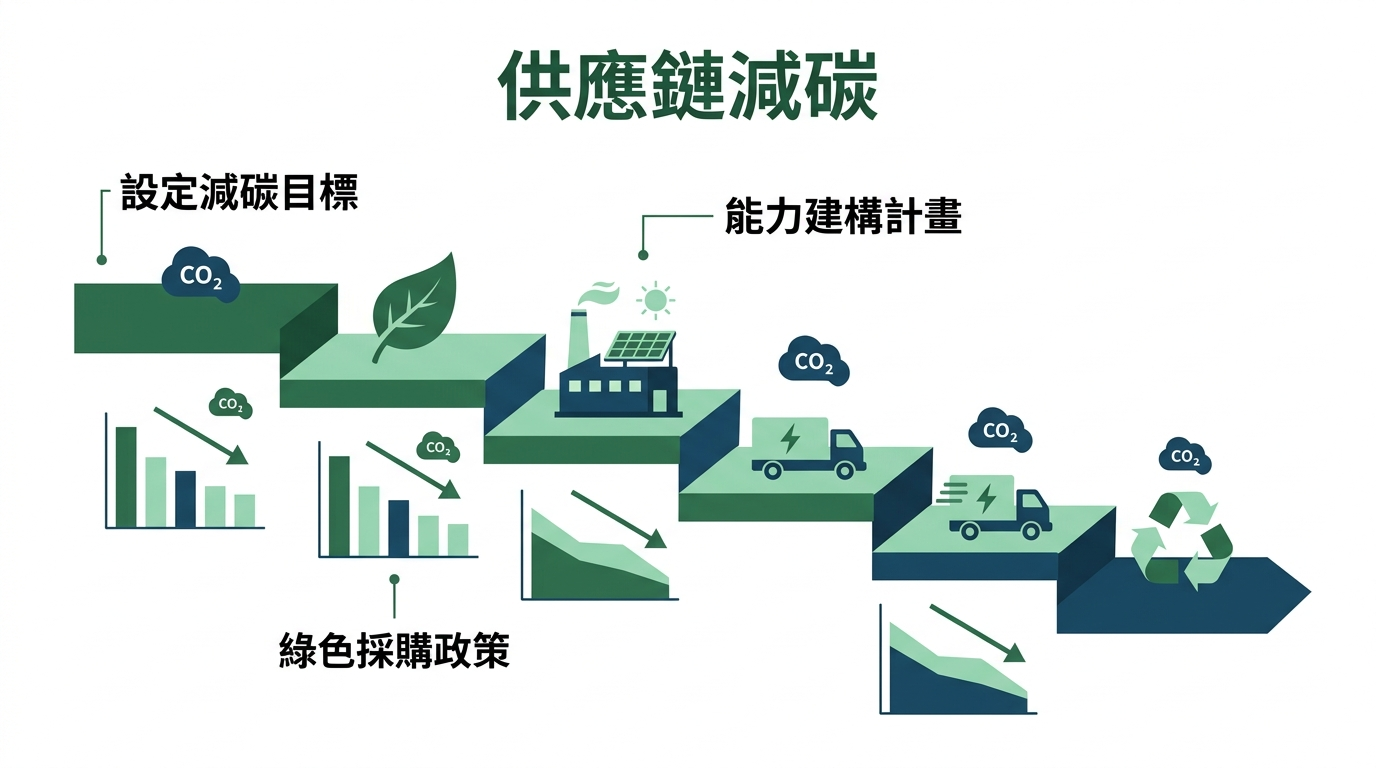
供應鏈減碳
- 設定減碳目標
- 能力建構計畫
- 綠色採購政策
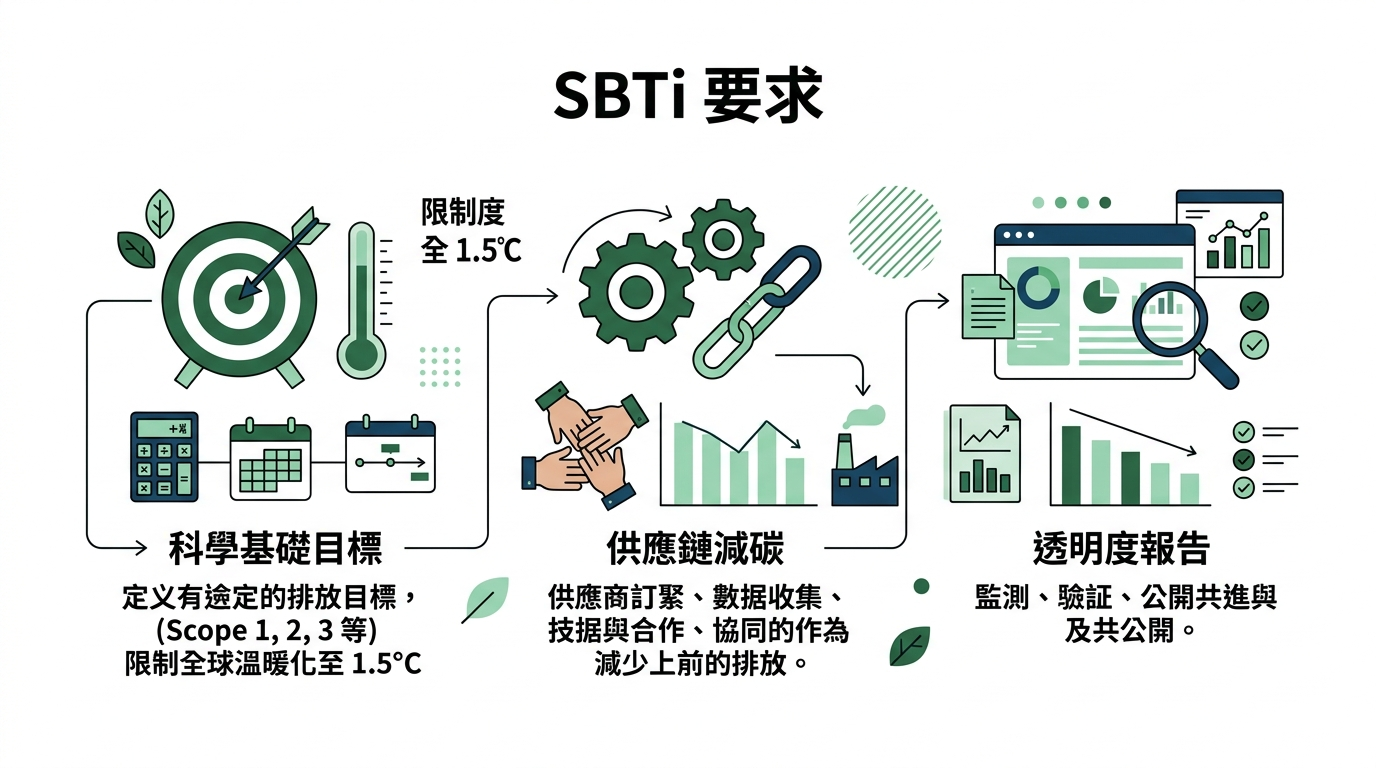
SBTi 要求
- 科學基礎目標
- 供應鏈減碳
- 透明度報告
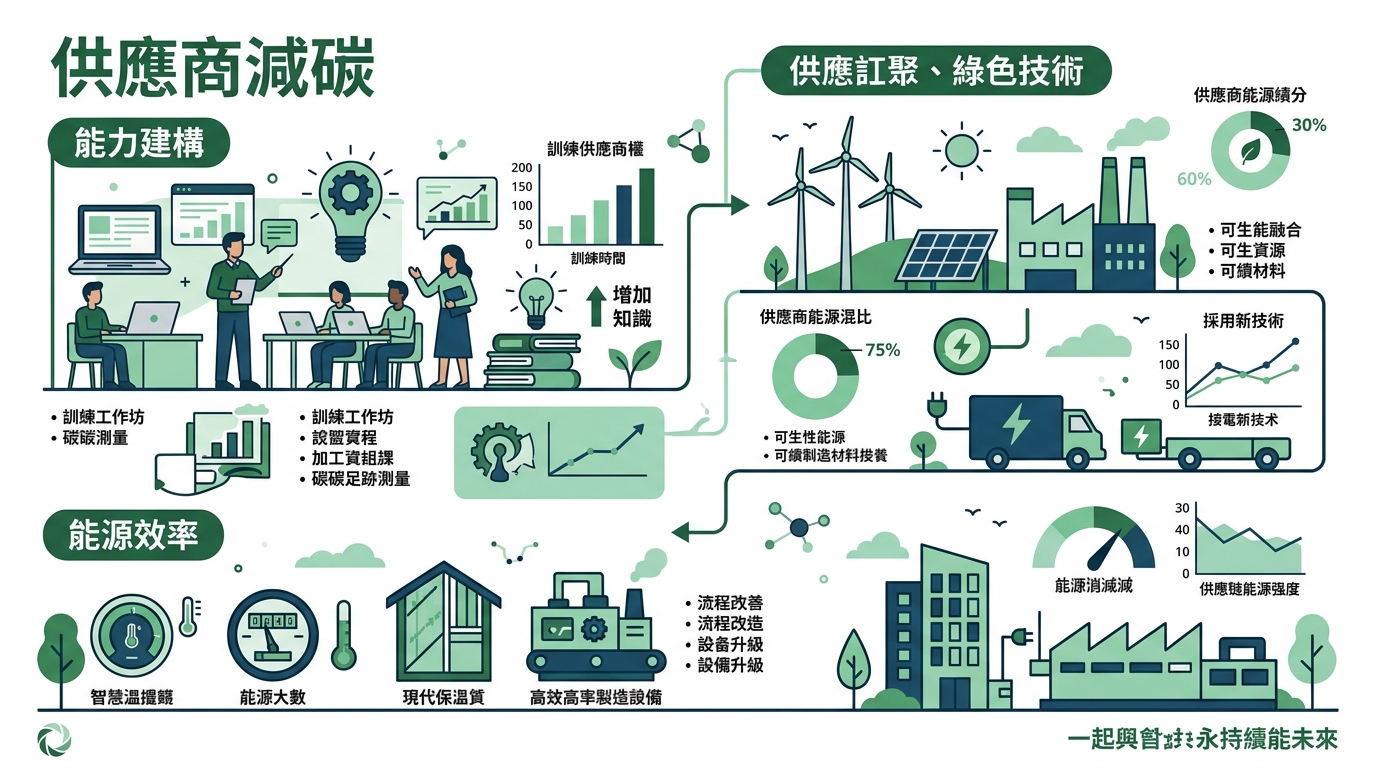
供應商減碳
- 能力建構
- 綠色技術
- 能源效率
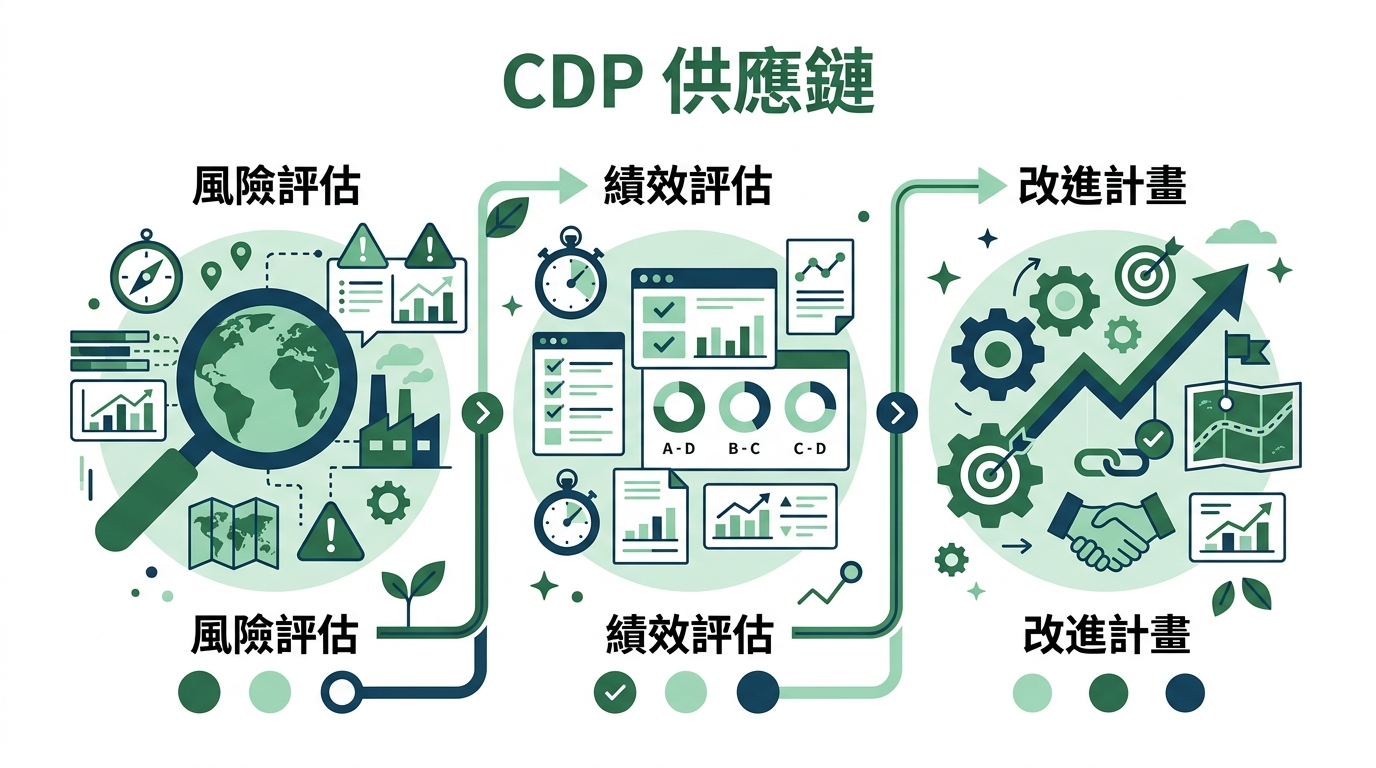
CDP 供應鏈
- 風險評估
- 績效評估
- 改進計畫
研究報告
這份研究文件深入探討供應鏈減碳的轉型路徑,從科學基礎減量目標倡議(SBTi)的最新規範,到實務端的供應商議合、能力建構與綠色採購策略。在 2026 年台灣正式開徵碳費的背景下,企業面臨的已不再是「是否減碳」的選擇,而是「如何生存」的挑戰。
議題:供應鏈減碳:從 SBTi FLAG 到 Supplier Engagement 前言:範疇三的逆襲與 2026 轉折點
在全球邁向 2050 淨零排放的過程中,企業範疇一(直接排放)與範疇二(能源利用)的減量已成為基本功,真正的決戰場在於「範疇三」(Scope 3),即包含供應鏈、產品使用及廢棄處理在內的間接排放。對於多數製造業與零售業而言,範疇三往往佔據總排放量的 70% 至 90% 以上。
2026 年是一個關鍵節點。台灣碳費制度預計於該年正式啟動,大型排放源將開始面臨實質的成本壓力,這股壓力會迅速透過供應鏈議合傳導至廣大的中小企業。與此同時,SBTi 等國際組織對目標設定的要求日益嚴苛,從單純的「目標宣示」轉向「績效驗證」。本文件將解析企業如何透過策略工具,將供應鏈從排碳負擔轉化為淨零轉型的競爭力。
SBTi 對供應鏈目標設定的要求
科學基礎減量目標倡議(SBTi)已成為全球企業氣候行動的黃金標準。對於擁有複雜供應鏈的企業而言,SBTi 的要求極具挑戰性。根據 SBTi 的標準,如果企業的範疇三排放量佔總排放量(範疇一、二、三之和)的 40% 以上,則必須設定範疇三的減量目標。而在最新的標準中,SBTi 要求企業必須涵蓋至少 67% 的範疇三排放量,並確保其減量路徑與 1.5°C 升溫限制一致。
- 供應商議合目標(Supplier Engagement Targets)
企業除了設定「絕對減量目標」外,SBTi 也允許設定「供應商議合目標」。這意味著企業可以承諾在一定時間內(通常是 5 年),推動其佔特定排放比例或採購金額比例的供應商,也設定符合 SBTi 規範的科學減碳目標。這是一種連鎖反應:龍頭企業設定 SBT,隨後要求其關鍵供應商也設定 SBT。
- FLAG 指引的導入(森林、土地與農業)
2025 年起,SBTi FLAG(Forest, Land and Agriculture)指引的正式實施為農業、食品與零售業帶來了新的震盪。FLAG 規範要求土地密集型企業必須處理範疇三中與土地變更、森林砍伐及農業生產相關的排放。
零砍伐承諾:企業必須承諾最遲於 2025 年達成供應鏈的零砍伐(No Deforestation)。
自然移除(Removals):FLAG 是少數允許將「自然碳匯」(如土壤碳封存、造林)計入減量目標的框架,但前提是必須先完成大幅度的減排。
- 從 2°C 到 1.5°C 的路徑升級
早期的 SBT 容許 2°C 或「遠低於 2°C」的路徑,但目前的審核幾乎全面轉向 1.5°C。這要求範疇三的排放強度每年需有顯著的降幅。對於供應鏈而言,這意味著不能只靠「提高效率」,更需要「製程革命」與「能源結構轉型」。
供應商減碳能力建構計畫
面對 SBTi 嚴格的要求,大型企業發現,單純「發問卷」和「下通牒」已無法達成目標。許多中小企業供應商缺乏碳盤查能力,更遑論設定 1.5°C 目標。因此,「能力建構」(Capacity Building)成為供應鏈管理的核心。
- 分級管理與差異化輔導
企業應根據供應商的排放貢獻度與影響力進行分級(如 Strategic, Critical, Transactional)。
高排放供應商:提供一對一專家輔導,協助其完成組織碳盤查(ISO 14064-1)與產品碳足跡(ISO 14067)核算。
一般供應商:開發或提供數位化工具(如 Net-Zero Tool),簡化數據填報流程,並舉辦集體工作坊,傳遞減碳知識。
- 數位賦能:從試算表到雲端平台
手動操作 Excel 已無法應對未來龐大的數據需求。領先企業(如台積電、台灣大哥大)紛紛建置供應鏈碳管理平台。
數據自動化:整合採購系統與能源監控系統,自動計算供應商排放係數。
減碳路徑模擬:協助供應商預測不同減碳方案(如更換設備、導入綠電)對成本與排放的影響。
- 資源共享與綠電團購
對於中小企業而言,購買綠電的議價能力極低。企業可發起「綠電團購」模式,利用自身規模優勢,帶領供應商集體採購再生能源。這不僅解決了供應商範疇二的排放問題,也降低了整體的轉型成本。此外,企業可與金融機構合作,針對達成減碳指標的供應商提供「永續連結貸款」(Sustainability-linked Loan),降低其升級節能設備的財務負擔。
綠色採購政策的設計與實施
採購部門是驅動供應鏈轉型的真正「手柄」。傳統採購以「價格、品質、交期(PQD)」為核心,而現代綠色採購則必須將「碳」納入決策指標。
- 碳成本內部化(Internal Carbon Pricing, ICP)
將碳費或潛在的碳稅納入採購決策。在招標階段,企業可以實施「虛擬碳價」:在評選供應商時,將其產品的碳足跡換算為貨幣成本,加總到標案報價中。這使得雖然產品單價略高但碳排放極低的供應商,在評選中更具競爭力。
- 低碳加分與門檻限制
在供應商評選準則中,增加 ESG 權重(通常建議佔比 10% - 20%)。
硬性門檻:例如,2026 年後,未完成組織碳盤查的供應商不得參與投標。
激勵條款:獲得 SBTi 認證、使用一定比例再生塑料或達成特定減排目標的供應商,可享有縮短付款週期、延長合約期限或優先採購權。
- 碳費轉嫁與共擔機制
隨著 2026 年台灣碳費的開徵,供應鏈中的碳成本分配成為焦點。企業不應單方面要求供應商吸收成本,而應設計「碳成本共擔機制」。例如,若供應商投資於低碳技術,企業可承諾以較高價格收購其低碳產品,或共同分擔設備投資費用。這種夥伴關係能確保供應鏈的長期韌性,而非短期的成本轉嫁。
CDP Supply Chain Program 的運用
CDP(前身為碳揭露專案)是全球最大的環境資訊披露平台。其供應鏈計畫(Supply Chain Program)提供了一套標準化的框架,讓企業能有效管理數千家供應商的氣候風險與績效。
- 統一的數據語言
CDP 問卷涵蓋了治理、風險管理、指標與目標等多面向。透過 CDP,採購商可以獲得結構化的數據,這比個別企業自行設計的問卷更具權威性與比較性。這也減輕了供應商的負擔,因為他們只需填寫一份問卷,即可對接多家客戶。
- 供應商議合評比(SER)
CDP 每年會發布「供應商議合評比(Supplier Engagement Rating, SER)」。該評級衡量企業在如何有效推動供應鏈氣候行動。獲得 A 級的企業,通常在「範疇三排放衡量」、「設定供應商議合目標」以及「激勵供應商減碳」方面表現卓越。
- 透過數據發現風險與機會
CDP 的數據能幫助企業識別供應鏈中的「碳熱點」(Carbon Hotspots)。例如,發現 80% 的採購排放來自於前 5% 的供應商,進而精準施策。同時,CDP 也鼓勵供應商提出「減量合作專案」,企業可從中發掘具有創新低碳技術的潛力夥伴。
最新趨勢與新聞整合
根據 2025 至 2026 年的最新動態,供應鏈減碳已從「行政作業」演變為「實戰演習」:
台積電的 2025 減碳路徑: 根據 2025 年 4 月的新聞,台積電已明確要求核心供應商需於 2025 年底前完成初步碳盤查,並設定與 1.5°C 升溫限制一致的減量目標。這顯示出半導體產業已將 SBT 納入供應商準入的必要條件。
SBTi FLAG 與零砍伐: 2025 年 4 月,ESG Times 指出食品與零售業面臨「零砍伐」轉型考驗。企業需追溯原料產地(如棕櫚油、大豆、肉類)的土地變更情況,這對台灣食品業進入全球市場構成了新的非關稅壁壘。
台灣大哥大的實質議合: 台灣大哥大連 4 年獲 CDP SER A 級,其成功關鍵在於提供實質工具(如綠電團購與 Net-Zero Tool)。這證明了大型企業必須扮演「教練」角色,而非僅僅是「考官」。
2026 碳費掛鉤效應: 2025 年 9 月報導指出,隨台灣 2026 碳費制度上路,大企業將碳成本延伸至供應鏈。若中小企業無法提供精確碳數據,將面臨流失訂單的實質風險。
台灣觀點:法規、挑戰與在地企業案例
台灣作為全球供應鏈的核心基地,在減碳浪潮中處於風口浪尖。
- 法規與政策:氣候變遷因應法與碳費
台灣《氣候變遷因應法》奠定了碳費徵收的法律基礎。環境部預計於 2026 年正式收取 2025 年的碳排放費用。雖然初期對象為大排放源(如鋼鐵、水泥、半導體),但其「自主減量計畫」與「優惠費率」往往與供應鏈的表現掛鉤。此外,經濟部產業發展署(IDA)提供多元的補助計畫,協助中小企業進行碳盤查與製程減碳,這是供應商可以善用的資源。
- 企業案例:中鋼與日月光的供應鏈管理
中鋼公司:推動「以大帶小」模式,協助下游扣件、鋼鐵加工業者進行智慧化減碳。透過鋼鐵循環利用技術,降低供應鏈整體的碳足跡。
日月光(ASE):身為半導體封測龍頭,日月光積極推動供應商永續評鑑,並與銀行合作提供永續掛鉤融資,解決供應商在轉型過程中的資金缺口。
- 中小企業的困境與突圍
台灣中小企業普遍面臨「三缺」:缺人才、缺資源、缺數據。
人才:企業內部缺乏懂得碳會計與 SBTi 規範的人員。
資源:節能設備更新成本高昂。
數據:上游原料供應商不提供碳數據,導致自身產品碳足跡難以核算。 建議台灣中小企業應優先加入由大型客戶發起的議合計畫,藉由龍頭企業的資源完成「數位化碳管理」的第一步。
結論:從「合規」到「競爭優勢」
供應鏈減碳的本質是一場「關係的重構」。在過去,企業與供應商是單純的買賣關係;在淨零時代,兩者是「減碳生命共同體」。
企業若能成功帶領供應商從 SBTi FLAG 的合規起步,善用 CDP 等透明化工具,並透過綠色採購與能力建構計畫建立長期夥伴關係,將能創造不可替代的競爭優勢。當你的供應鏈比競爭對手更低碳、更有韌性,你在全球去碳化市場中就擁有了更強的議價權與穩定性。
2026 年不是終點,而是減碳加速的起跑線。現在就開始與供應商共同設定 1.5°C 的願景,不僅是為了符合 SBTi 的要求,更是為了確保企業在淨零浪潮中立於不敗之地。
下一步建議
如果您正在規劃供應商議合計畫,我可以協助您:
建立供應商碳盤查問卷查檢表。
分析特定產業(如電子業或食品業)的 SBTi FLAG 指引細節。
撰寫一份針對供應商的「減碳合作邀請函」草案。
您希望我先從哪一部分開始協助?