Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
CBAM簡介
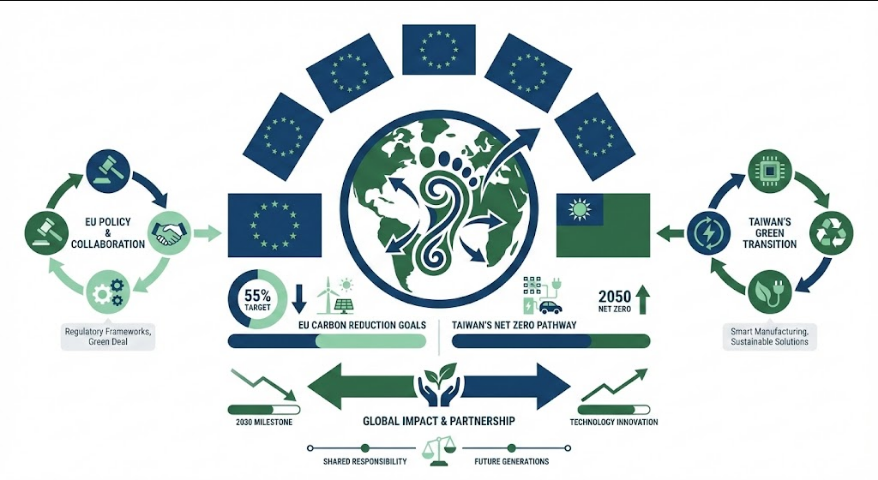
- 防止碳洩漏
- 歐盟關稅
- 對台影響
適用產品
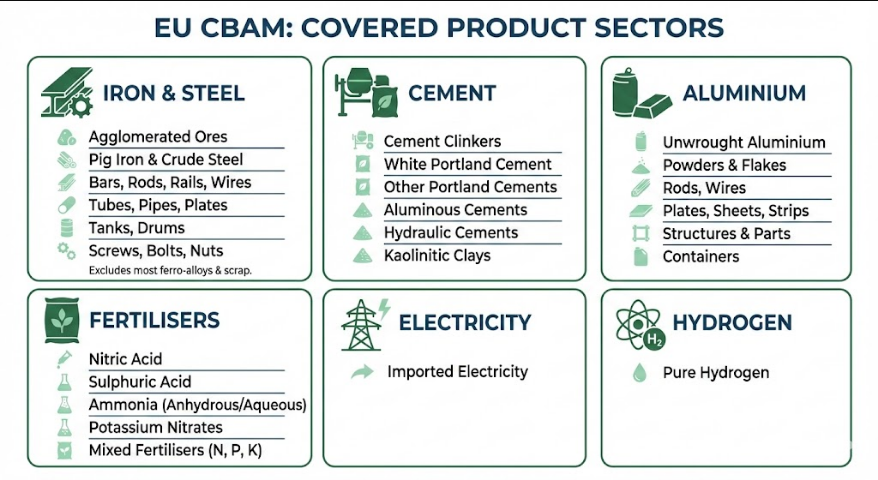
- 鋼鐵
- 鋁
- 水泥
申報數據
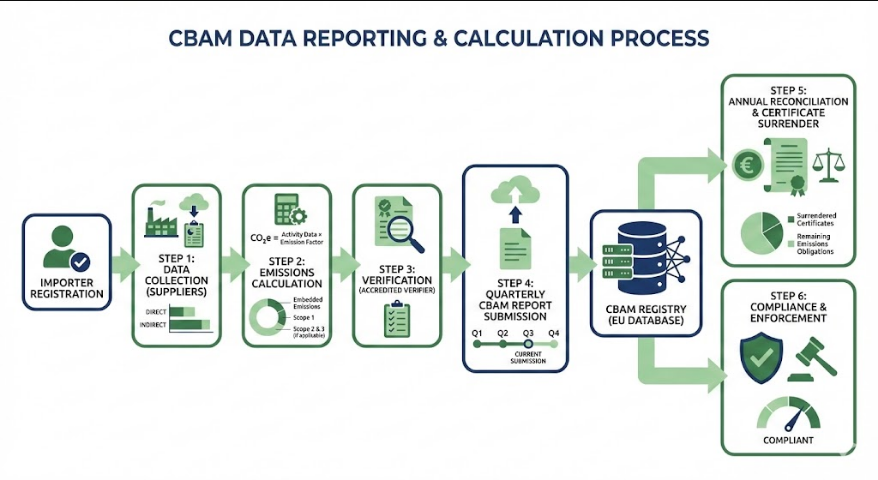
- 數據需求
- 計算方法
- 申報流程
因應策略
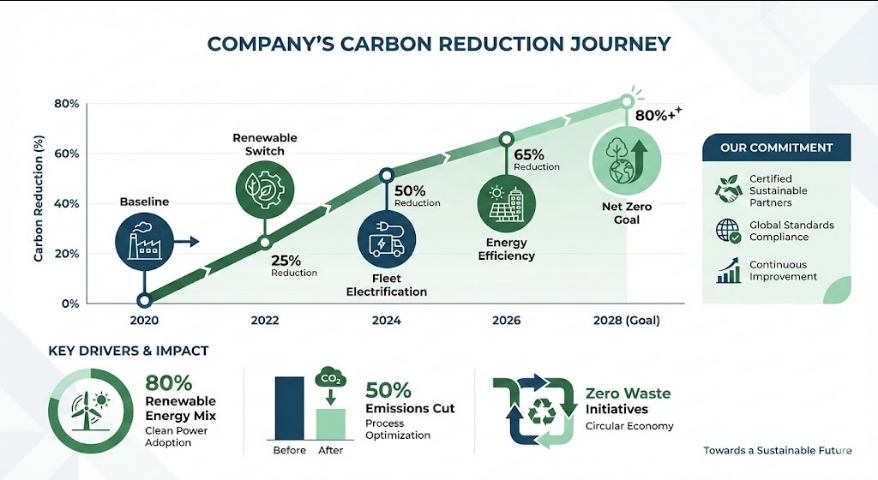
- 降低碳排
- 轉型升級
- 尋求協助
研究報告
議題概述
歐盟的碳邊境調整機制(CBAM)即將在 2026 年正式實施,這是一個具有里程碑意義的事件,旨在防止碳洩漏,促進全球碳排放的減少。根據歐盟的資料,CBAM 將對進口到歐盟的鋼鐵、鋁、水泥、化肥、電力和氫等產品進行碳稅,對象是歐盟境內的進口商。這個機制的設計邏輯是防止碳洩漏,即避免因為歐盟內部的嚴格碳排放限制而導致產業轉移至其他地區,從而增加全球碳排放。
目前,全球正面臨著嚴重的氣候變化問題,碳排放是主要原因之一。根據聯合國氣候變化框架公約(UNFCCC)的資料,全球碳排放量在近幾年一直在增加,遠遠超出了《巴黎協定》的目標。歐盟的 CBAM 就是為了應對這個挑戰而提出的一個重要措施。CBAM 的實施將對台灣的出口業產生重大影響。根據台灣經濟部的資料,台灣的鋼鐵、鋁業和石化業是主要的出口業,將受到 CBAM 的直接影響。因此,了解 CBAM 的運作機制、時程和對台灣出口業的影響是非常重要的。
核心知識點
CBAM 的設計邏輯:防止碳洩漏
CBAM 的設計邏輯是防止碳洩漏,即避免因為歐盟內部的嚴格碳排放限制而導致產業轉移至其他地區,從而增加全球碳排放。這個機制的目的是促進全球碳排放的減少,而不是單純地對進口商品進行課稅。
根據歐盟的資料,CBAM 將對進口到歐盟的鋼鐵、鋁、水泥、化肥、電力和氫等產品進行碳稅,對象是歐盟境內的進口商。進口商需要購買 CBAM 憑證,憑證的價格將與歐盟的碳價掛鉤。這意味著,進口商需要支付的碳稅將根據歐盟的碳價而浮動。
適用產品範圍:鋼鐵、鋁、水泥、化肥、電力、氫
CBAM 適用的產品範圍包括鋼鐵、鋁、水泥、化肥、電力和氫等。這些產品都是高碳排放的產業,對全球碳排放量有著重要的貢獻。
根據歐盟的資料,鋼鐵和鋁業是最主要的適用產業。這兩個產業的碳排放量占全球碳排放量的很大一部分,因此,對這兩個產業進行碳稅是非常重要的。
CBAM 申報的數據需求與計算方法
CBAM 申報的數據需求包括進口商品的碳排放量、進口商品的數量和價格等。進口商需要提供這些數據以計算需要支付的碳稅。
根據歐盟的資料,CBAM 申報的計算方法是根據進口商品的碳排放量和價格來計算需要支付的碳稅。進口商需要提供進口商品的碳足跡數據,以計算需要支付的碳稅。
台灣出口企業的因應策略
台灣出口企業需要採取積極的因應策略,以應對 CBAM 的實施。這包括了提供進口商品的碳足跡數據、計算需要支付的碳稅和購買 CBAM 憑證等。
根據台灣經濟部的資料,台灣出口企業需要加速數位化管理,以提供高透明度的碳足跡數據。同時,出口企業需要建立「碳排主權」,以利用國內碳費抵減。
最新趨勢與新聞整合
根據最新的新聞報導,歐盟的 CBAM 即將在 2026 年正式實施。這個機制的實施將對全球產業產生重大影響,尤其是對鋼鐵、鋁業和石化業等高碳排放的產業。
根據《經濟部中小及新創企業署》的報導,台灣版 CBAM 將於 2026 年上半年完備法規並啟動「試申報」。首波列管包含水泥熟料、白色卜特蘭水泥等六項水泥製品,鋼鐵業名單則預計於 2025 年底前確認。
根據《環境資訊中心》的報導,歐盟 CBAM 正式上路倒數:申報、憑證怎麼算?五大重點看懂。業者須於 2027 年 9 月底前完成 2026 年的碳排申報與扣抵,並自 2027 年 2 月起購買 CBAM 憑證。
根據《台灣事實查核中心》的報導,網傳台灣企業明年要繳 8000 億歐盟碳稅是錯誤訊息。專家解釋,CBAM 並非「罰款」,且課稅對象是歐盟境內的「進口商」而非直接向台廠收取。
台灣觀點與實務建議
根據台灣經濟部的資料,台灣的鋼鐵、鋁業和石化業是主要的出口業,將受到 CBAM 的直接影響。因此,了解 CBAM 的運作機制、時程和對台灣出口業的影響是非常重要的。
根據《經濟部中小及新創企業署》的報導,台灣版 CBAM 將於 2026 年上半年完備法規並啟動「試申報」。首波列管包含水泥熟料、白色卜特蘭水泥等六項水泥製品,鋼鐵業名單則預計於 2025 年底前確認。
對於台灣出口企業,建議採取以下的實務建議:
- 加速數位化管理,以提供高透明度的碳足跡數據。
- 建立「碳排主權」,以利用國內碳費抵減。
- 提供進口商品的碳足跡數據,計算需要支付的碳稅。
- 購買 CBAM 憑證,以確保進口商品的合規性。
重點摘要
- 歐盟的 CBAM 即將在 2026 年正式實施。
- CBAM 對進口到歐盟的鋼鐵、鋁、水泥、化肥、電力和氫等產品進行碳稅。
- 進口商需要購買 CBAM 憑證,憑證的價格將與歐盟的碳價掛鉤。
- 台灣出口企業需要採取積極的因應策略,以應對 CBAM 的實施。
- 台灣版 CBAM 將於 2026 年上半年完備法規並啟動「試申報」。
- 建議台灣出口企業加速數位化管理,建立「碳排主權」,提供進口商品的碳足跡數據,計算需要支付的碳稅和購買 CBAM 憑證。