Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
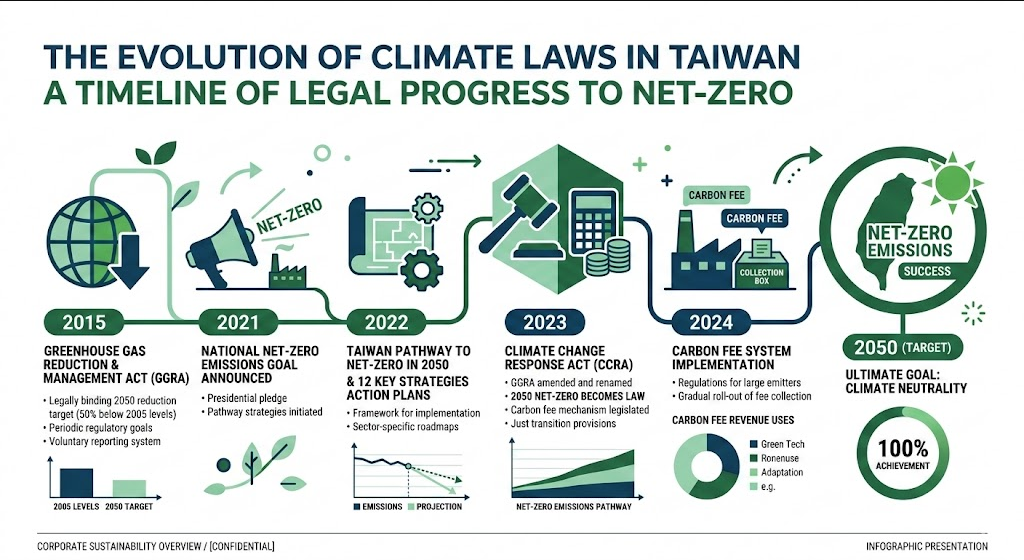
法令演進
- 溫管法
- 氣候法
- 修正案
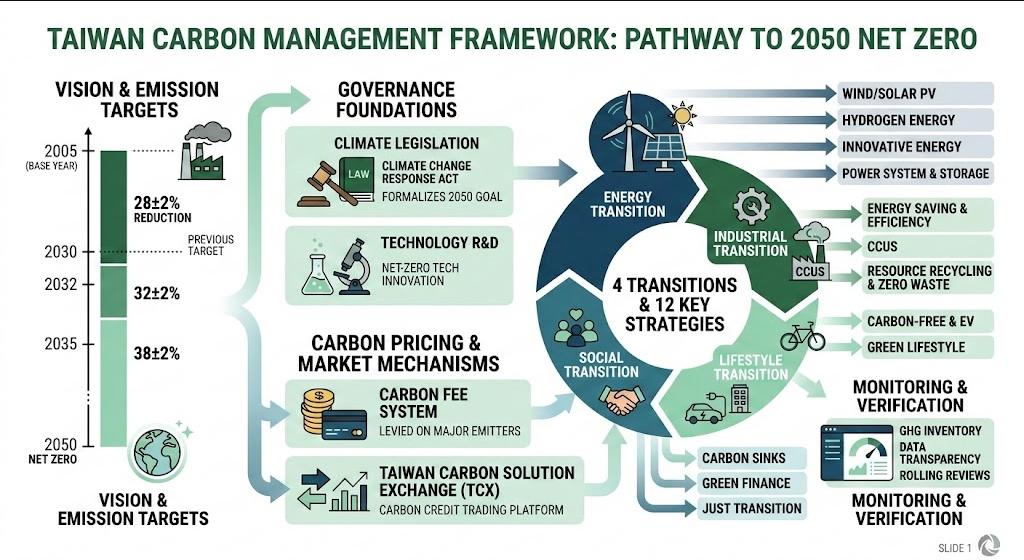
碳管理框架
- 碳費
- 碳交易
- 自願減量
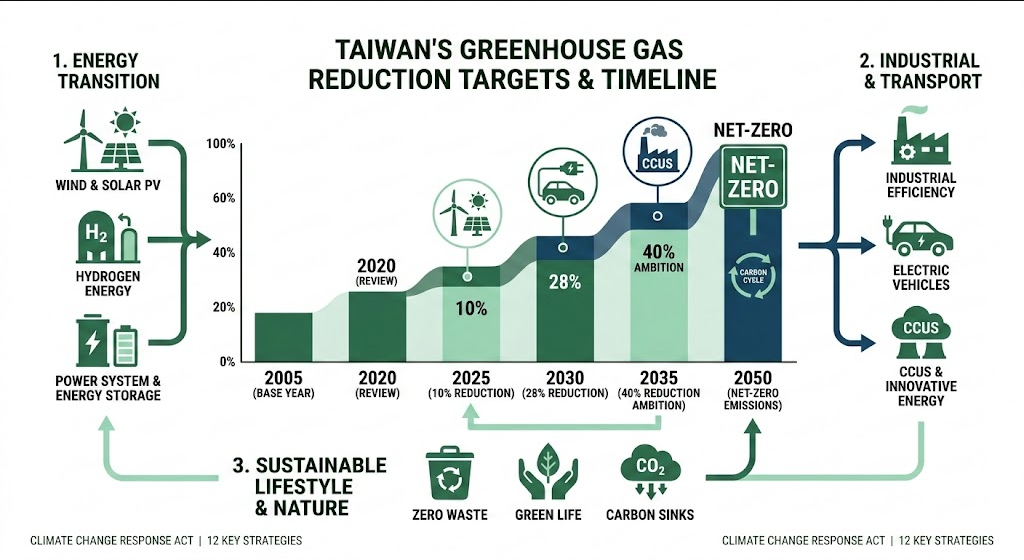
減量目標
- NDC目標
- 減量路徑
- 時間表
法遵檢核
- 企業義務
- 合規檢查
- 風險評估
研究報告
議題概述
氣候變遷因應法是台灣碳管理的法律基礎,於 2023 年正式修正通過。這部法案對企業的碳排放管理和減量目標提出了明確的要求。根據統計,全球暖化情況持續惡化,2020 年全球平均溫度比工業革命前上升了約 1.2 度。這意味著,各國必須加速實施減碳措施,以達成《巴黎協定》的目標:將全球平均溫度升高控制在 1.5 度以內。目前,台灣的碳排放量仍然偏高,主要來源於工業、交通和能源生產等領域。因此,氣候變遷因應法的實施對於台灣的低碳轉型和永續發展具有重要的意義。氣候變遷對企業和社會的影響不容忽視。根據氣候變遷對策委員會的資料,2021 年至 2025 年間,台灣的減碳績效創下歷年最佳,預計較基準年(2005 年)減碳約 9%。這些成果是透過「排碳有價」路徑和運用氣候變遷因應法賦予的經濟誘因來實現的。這意味著,法律框架在推動企業和社會實施減碳措施方面發揮了重要作用。
核心知識點
從溫管法到氣候法的演進與關鍵修正
從溫管法到氣候法的演進,反映了政府對氣候變遷的重視和應對措施的加強。氣候變遷因應法不僅強調了企業的減碳責任,也對於碳費徵收、碳交易和自願減量等機制進行了規範。根據第 28 條,企業需根據其碳排放量繳納碳費;第 21 條規定了排放源登錄的義務,企業必須如實申報其碳排放數據;第 25 條則規定了自願減量額度(碳權)機制。
例如,根據環境部的資料,2025 年正式實施的碳費徵收制度,首波對象涵蓋鋼鐵、水泥、半導體等 281 家企業,約 500 座工廠。這些企業需根據 2025 年的排放量,於 2026 年 5 月底前完成首度碳費繳納。同時,環境部公告了「高碳洩漏風險」審核草案,若企業提出自主減量計畫並獲准,碳費可適用 2 折優惠係數。
碳費徵收、碳交易、自願減量的法律框架
氣候變遷因應法對於碳費徵收、碳交易和自願減量等機制進行了明確的規範。根據第 28 條,企業需根據其碳排放量繳納碳費;第 21 條規定了排放源登錄的義務,企業必須如實申報其碳排放數據;第 25 條則規定了自願減量額度(碳權)機制。
例如,根據環境部的資料,2026 年將啟動「台版 ETS」(TW-ETS)試行交易平台,主要目的是配合環境部推動「溫室氣體排放交易制度」(TW-ETS)。這將標誌著台灣碳管理從「碳費徵收」轉向「總量管制與交易」的法律過渡。
減量目標與國家自定貢獻(NDC)
氣候變遷因應法對於減量目標和國家自定貢獻(NDC)進行了規範。根據第 10 條,政府應制定國家自定貢獻(NDC),並每五年進行一次評估和修正。同時,企業也需要根據國家的減量目標,制定自己的減量計畫和實施方案。
例如,根據國家氣候變遷對策委員會的資料,2021 年至 2025 年間,台灣的減碳績效創下歷年最佳,預計較基準年(2005 年)減碳約 9%。這些成果是透過「排碳有價」路徑和運用氣候變遷因應法賦予的經濟誘因來實現的。
企業法遵檢核清單
企業需要根據氣候變遷因應法的規範,建立自己的法遵檢核清單。這包括了碳費徵收、排放源登錄、自願減量等方面的法規遵守。企業需要定期進行自我評估和審核,以確保其碳管理實踐的合法性和有效性。
例如,根據環境部的資料,2026 年起將擴大強制碳盤查對象,新增約 460 家企業。納管範圍從原有的工業排放大戶,延伸至百貨零售、大型醫院、電信服務及物流運輸業。這意味著,更多的企業需要進行碳盤查和法遵檢核,以確保其碳管理實踐的合法性和有效性。
最新趨勢與新聞整合
根據最近的新聞報導,環境部 2026 年的法制重點包括鎖定碳捕捉封存管理與國外碳權認可。同時,國家氣候變遷對策委員會報告指出 2021 年至 2025 年台灣的減碳績效創歷年最佳,預計較基準年(2005 年)減碳約 9%。
根據聯合報的報導,環境部長彭啓明表示,2026 年將強化《氣候變遷因應法》下的三大法制工作,包括制定「二氧化碳捕捉後封存管理辦法」、修訂「資源循環雙法」和研議「國外減量額度(碳權)認可準則」。
根據中央社的報導,國家氣候變遷對策委員會會議中,環境部報告指出 2021 年至 2025 年台灣的減碳績效創歷年最佳,預計較基準年(2005 年)減碳約 9%。環境部強調將透過「排碳有價」路徑,持續運用《氣候變遷因應法》賦予的經濟誘因,應對美國貿易壁壘與全球供應鏈壓力,穩健達成 2030 年階段性減碳目標。
台灣觀點與實務建議
根據《氣候變遷因應法》的規定,企業需要根據其碳排放量繳納碳費,並需要進行排放源登錄和自願減量等方面的法規遵守。台塑企業(集團)2020 年排放量是較 2005 年基準減少約 15.7%;若以 2015 年為基準,減幅約為 8.5%。
例如,根據環境部的資料,2025 年正式實施的碳費徵收制度,首波對象涵蓋鋼鐵、水泥、半導體等 281 家企業,約 500 座工廠。這些企業需根據 2025 年的排放量,於 2026 年 5 月底前完成首度碳費繳納。
根據環境部的資料,2026 年起將擴大強制碳盤查對象,新增約 460 家企業。納管範圍從原有的工業排放大戶,延伸至百貨零售、大型醫院、電信服務及物流運輸業。這意味著,更多的企業需要進行碳盤查和法遵檢核,以確保其碳管理實踐的合法性和有效性。
企業可以透過以下方式來實施低碳轉型:
- 進行能源效率評估和改善:企業可以進行能源效率評估,找出能耗高的設備和工藝,改善能源效率,減少能源浪費。
- 增加使用可再生能源:企業可以增加使用可再生能源,如太陽能、風能等,減少對化石燃料的依賴。
- 推動碳捕捉技術:企業可以推動碳捕捉技術,捕捉和儲存二氧化碳,減少碳排放。
- 實施自願減量計畫:企業可以實施自願減量計畫,設定減量目標和實施方案,透過自我評估和審核,確保減量目標的實現。
重點摘要
- 氣候變遷因應法是台灣碳管理的法律基礎,對企業的碳排放管理和減量目標提出了明確的要求。
- 企業需要根據其碳排放量繳納碳費,進行排放源登錄和自願減量等方面的法規遵守。
- 企業可以透過進行能源效率評估和改善、增加使用可再生能源、推動碳捕捉技術和實施自願減量計畫等方式來實施低碳轉型。
- 2026 年環境部的法制重點包括鎖定碳捕捉封存管理與國外碳權認可。
- 2021 年至 2025 年台灣的減碳績效創歷年最佳,預計較基準年(2005 年)減碳約 9%。