Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
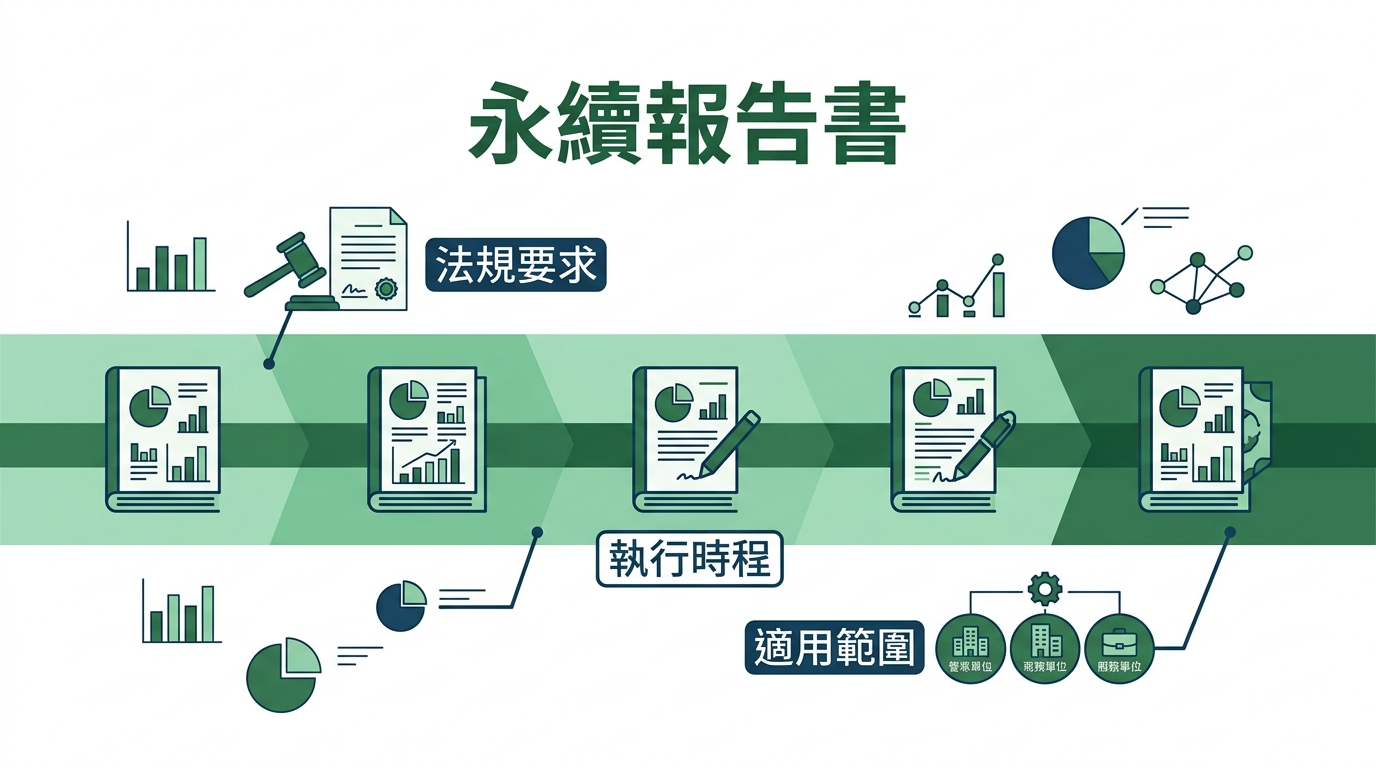
永續報告書
- 適用範圍
- 時程要求
- 編製準則
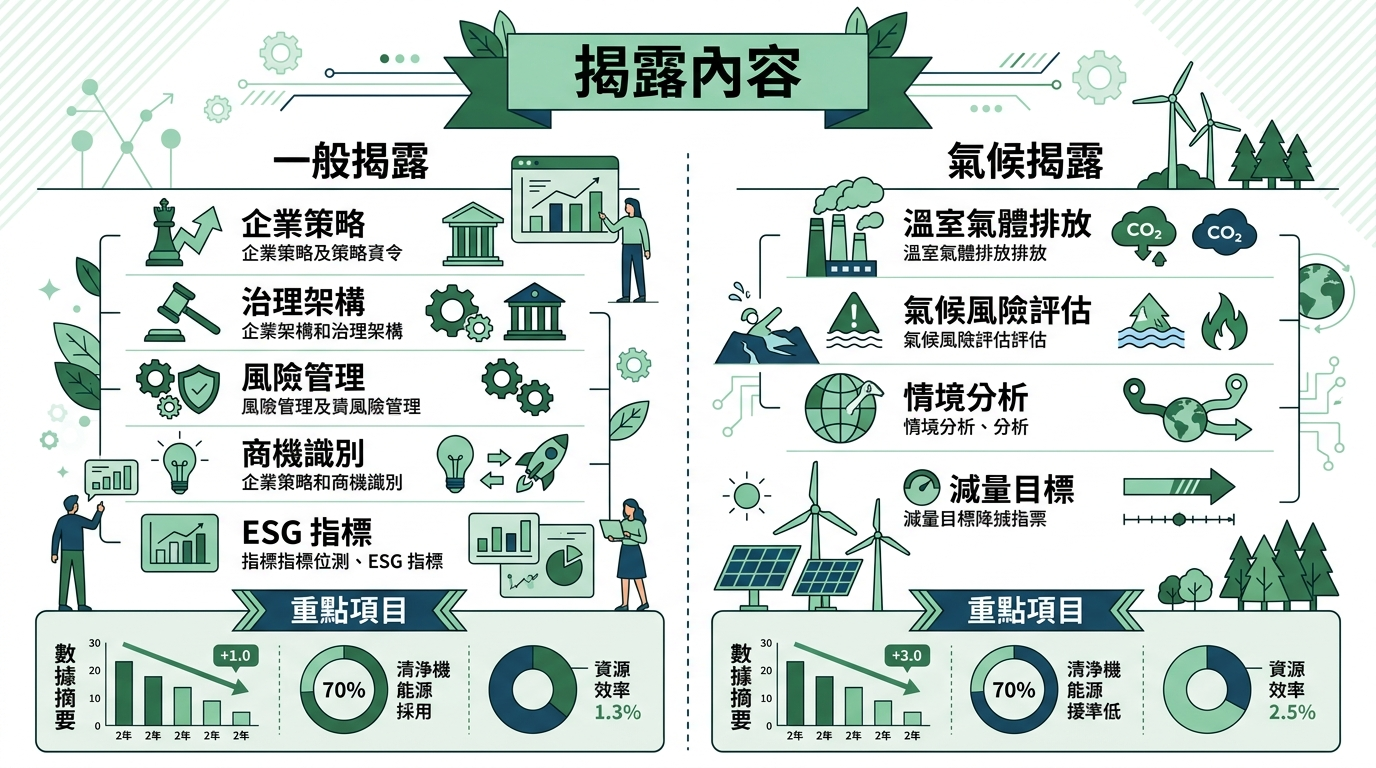
附表重點
- 一般揭露
- 氣候揭露
- 強調事項
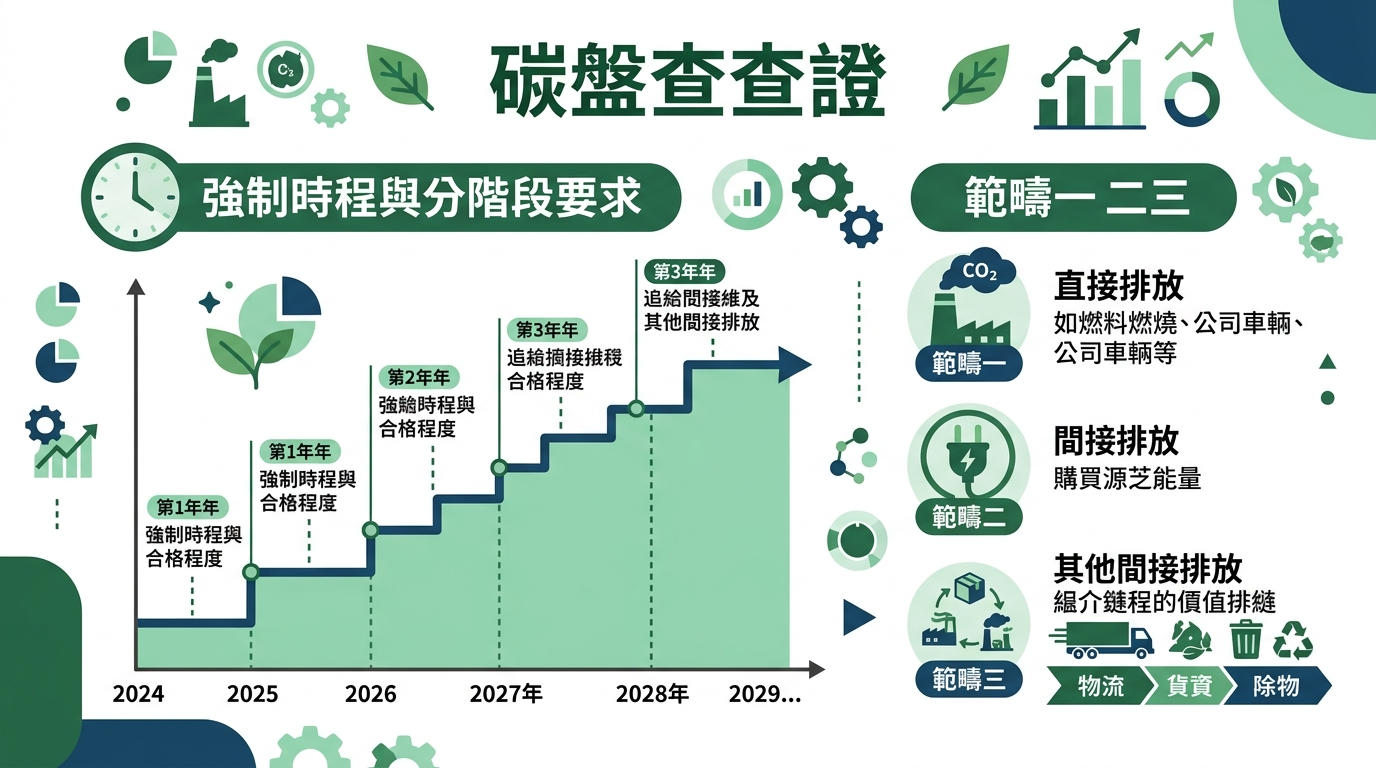
碳盤查查證
- 範疇一
- 範疇二
- 範疇三
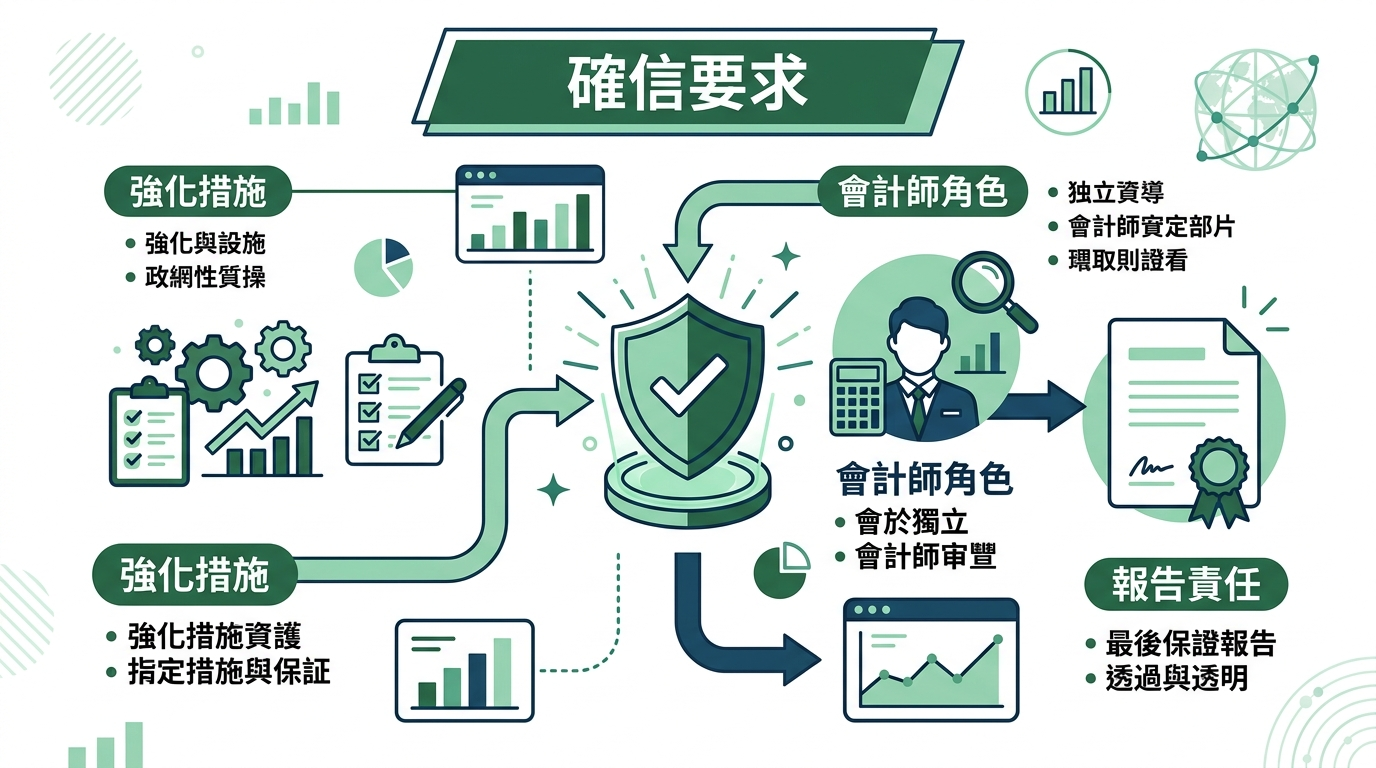
確信要求
- 會計師角色
- 強化要求
- 時程表
研究報告
議題概述
金管會永續報告書規範是上市櫃公司的「強制作業」,旨在提高企業的永續發展能力和透明度。根據金管會的規定,自 2025 年起,實收資本額未達 20 億元的上市櫃公司亦須編製並申報永續報告書。这意味著台灣全體上市櫃公司皆進入強制申報時代。公司須於每年 8 月底前完成前一年度報告書的掛牌申報,並強調資訊品質,嚴防「漂綠」行為,以提升市場競爭力。例如,根據金管會的統計,2022 年共有約 835 家上市櫃公司申報永續報告書,較 2021 年增加約 20%。值得思考的是,如何能夠確保永續報告書的質量和真實性?同時,隨著全球永續發展趨勢的興起,台灣企業如何能夠在這個趨勢中保持競爭力?
金管會的永續報告書規範包括附表一(一般揭露)和附表二(氣候揭露)等重點。附表一要求公司揭露其永續發展的目標、策略和績效等信息,而附表二則要求公司揭露其氣候相關風險和機會等信息。根據 IFRS S2 的要求,公司須對其氣候相關風險和機會進行評估和揭露。例如,公司可以使用氣候情境分析來評估其氣候相關風險和機會。這意味著台灣企業需要加強其氣候相關風險管理和揭露能力。
核心知識點
永續報告書編製準則的適用範圍與時程
金管會的永續報告書編製準則適用於所有上市櫃公司,實收資本額未達 20 億元的公司也須編製並申報永續報告書。根據金管會的規定,公司須於每年 8 月底前完成前一年度報告書的掛牌申報。例如,2025 年的永續報告書須於 2026 年 8 月底前完成掛牌申報。公司須確保其永續報告書的質量和真實性,以避免「漂綠」行為。
附表一(一般揭露)和附表二(氣候揭露)重點
附表一要求公司揭露其永續發展的目標、策略和績效等信息,而附表二則要求公司揭露其氣候相關風險和機會等信息。根據 IFRS S2 的要求,公司須對其氣候相關風險和機會進行評估和揭露。例如,公司可以使用氣候情境分析來評估其氣候相關風險和機會。這意味著台灣企業需要加強其氣候相關風險管理和揭露能力。
碳盤查查證的強制時程
根據「永續發展路徑圖」,全體上市櫃公司完成「查證」的最後期限為 2029 年;2026 年是「IFRS 永續揭露準則」首波(百億元以上公司)啟動之會計年度。公司須於每年 8 月底前完成前一年度碳盤查查證的掛牌申報。例如,2025 年的碳盤查查證須於 2026 年 8 月底前完成掛牌申報。公司須確保其碳盤查查證的質量和真實性,以避免「漂綠」行為。
確信要求的強化與會計師角色
金管會強化了永續報告書的確信要求,要求公司聘請會計師進行審核和確信。會計師須對公司的永續報告書進行審核和確信,以確保其質量和真實性。例如,會計師可以使用氣候情境分析來評估公司的氣候相關風險和機會。這意味著台灣企業需要加強其氣候相關風險管理和揭露能力。
最新趨勢與新聞整合
根據金管會的新聞稿,2025 年起,實收資本額未達 20 億元的上市櫃公司亦須編製並申報永續報告書(《全體上市櫃公司 2025 年起強制編製永續報告書》,金管會官方新聞稿,2025-07-03)。這意味著台灣全體上市櫃公司皆進入強制申報時代。公司須於每年 8 月底前完成前一年度報告書的掛牌申報,並強調資訊品質,嚴防「漂綠」行為,以提升市場競爭力。
根據自由時報的報導,金管會要求上市櫃公司 3 階段接軌 IFRS 永續揭露新制(《金管會要求上市櫃公司 3 階段接軌 IFRS 永續揭露新制》,自由時報,2026-02-20)。首波由資本額 100 億元以上公司於 2026 年會計年度起適用,並於 2027 年申報。新制要求將永續資訊與財務報告同時揭露,並強化氣候相關風險評估。此舉旨在協助台灣企業與國際永續資訊格式接軌,吸引更多國際永續資金投入台股。
根據經濟日報的報導,永續揭露三階段路徑:2026 年啟動 126 家企業先行(《永續揭露三階段路徑:2026 年啟動 126 家企業先行》,經濟日報,2026-01-20)。金管會公布三階段進程:2026 年由 126 家百億規模企業先行試辦,2027 年擴及 50 億至 100 億元企業,2028 年則納入 50 億元以下全體上市櫃公司。金管會預計於 2026 年上半年發布氣候情境分析應用案例,協助企業評估氣候韌性。此規劃標誌著台灣永續揭露正式從「自願揭露」轉向「與財務準則同等嚴謹」的法制時代。
台灣觀點與實務建議
根據金管會的規定,台灣上市櫃公司須編製並申報永續報告書。公司須於每年 8 月底前完成前一年度報告書的掛牌申報,並強調資訊品質,嚴防「漂綠」行為,以提升市場競爭力。例如,台塑企業自 2008 年即開始發布社會責任報告書(CSR),2022 年是將報告書更名為「永續報告書」並首度發布「TCFD 報告書」。
對於企業來說,建議如下:
- 短期可做(3 個月內):成立永續發展委員會,負責編製和申報永續報告書。
- 中長期規劃(1-3 年):加強氣候相關風險管理和揭露能力,使用氣候情境分析來評估氣候相關風險和機會。
- 中長期規劃(1-3 年):聘請會計師進行審核和確信,確保永續報告書的質量和真實性。
這意味著台灣企業需要加強其永續發展能力和透明度,以提升市場競爭力和吸引國際永續資金投入台股。同時,台灣企業也需要關注國際永續發展趨勢,積極參與全球永續發展合作,共同推動永續發展的進展。
重點摘要
- 金管會要求上市櫃公司編製並申報永續報告書,實收資本額未達 20 億元的公司也須編製並申報。
- 永續報告書須於每年 8 月底前完成掛牌申報,並強調資訊品質,嚴防「漂綠」行為。
- 金管會要求上市櫃公司 3 階段接軌 IFRS 永續揭露新制,首波由資本額 100 億元以上公司於 2026 年會計年度起適用。
- 台灣上市櫃公司須加強氣候相關風險管理和揭露能力,使用氣候情境分析來評估氣候相關風險和機會。
- 台灣企業需要加強其永續發展能力和透明度,以提升市場競爭力和吸引國際永續資金投入台股。
- 台塑企業自 2008 年即開始發布社會責任報告書(CSR),2022 年是將報告書更名為「永續報告書」並首度發布「TCFD 報告書」。