Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
永續分類法
- 歐盟分類法
- 全球趨勢
- 台灣參考指引
環境目標
- 氣候變化
- 水資源
- 廢棄物
技術篩選
- 判定邏輯
- 技術標準
- 篩選流程
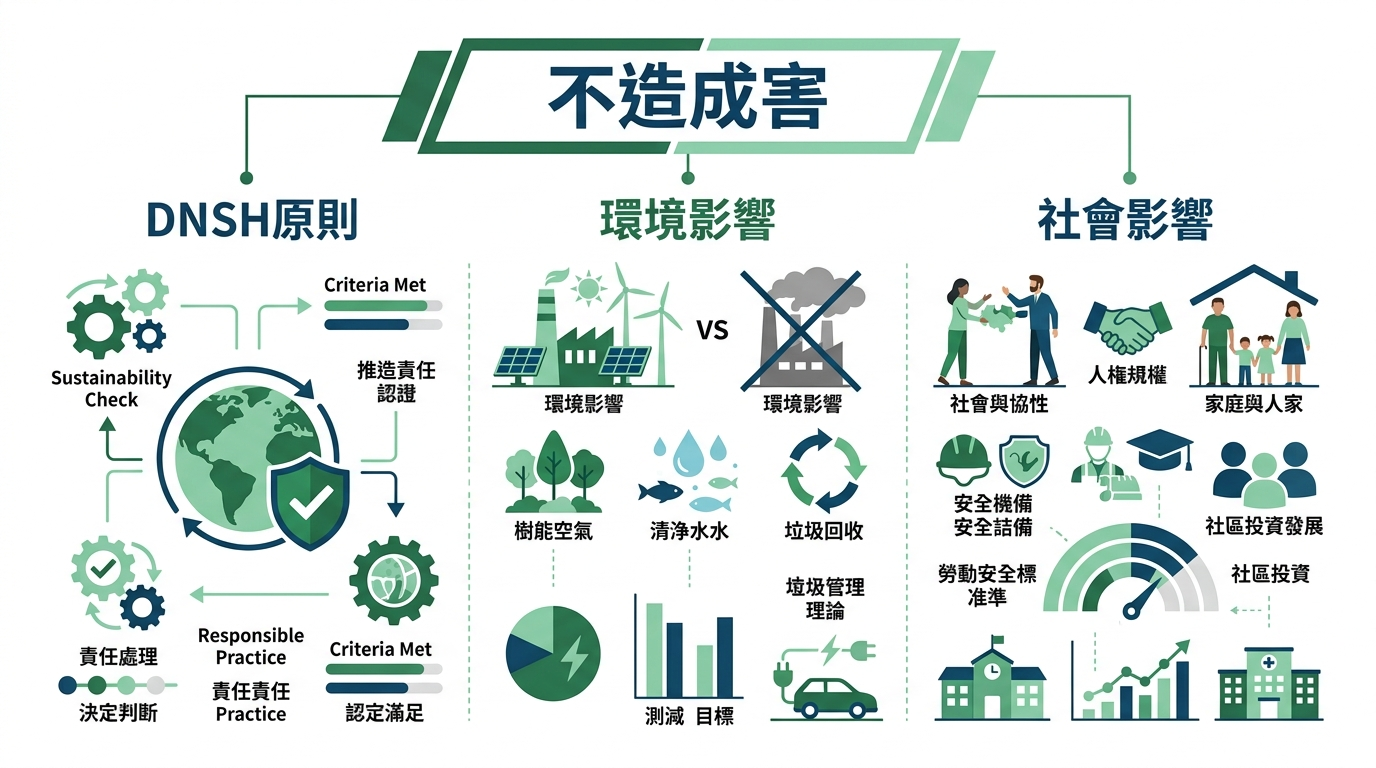
不造成危害
- DNSH原則
- 評估指標
- 風險管理
研究報告
議題概述
你是否曾經想過,什麼樣的經濟活動才算是「綠色」的?隨著全球對永續發展的重視,「綠色投資」和「轉型投資」已成為熱門議題。然而,如何定義一個活動是「綠色」的呢?歐盟的永續分類法(EU Taxonomy)試圖給出標準答案。這套分類法的核心理念是,經濟活動必須對至少一個環境目標有實質貢獻,同時不對其他目標造成重大危害。這個思維是非常重要的,因為它強調了在追求經濟發展的同時,也要考慮到對環境的影響。
根據歐盟的資料,全球需要每年投資約 7,000 億歐元到 2030 年,才能達到氣候變遷減緩的目標。這是一個龐大的數字,顯示了我們對於「綠色投資」的需求有多迫切。然而,真正的挑戰在於如何確保這些投資是有效的,如何確保它們真的對環境有益。這就是永續分類法的作用,它提供了一個框架,幫助我們評估經濟活動的環境影響。
永續分類法的發展背景是全球對永續發展的重視越來越高。自 2015 年《巴黎協定》的簽署以來,各國都在努力達成減少碳排放、推動可持續發展的目標。然而,實踐中我們發現,許多企業和投資者缺乏清晰的指引,難以判斷哪些活動真正符合「綠色」的標準。因此,歐盟的永續分類法的出現,為我們提供了一個重要的參考。
值得思考的是,永續分類法的實施將如何影響我們的經濟和社會?這意味著我們需要重新評估優先順序,從單純追求經濟增長轉向追求可持續發展。這是一個挑戰,但同時也是機會,我們可以透過這個過程,創造出一個更加可持續的未來。
核心知識點
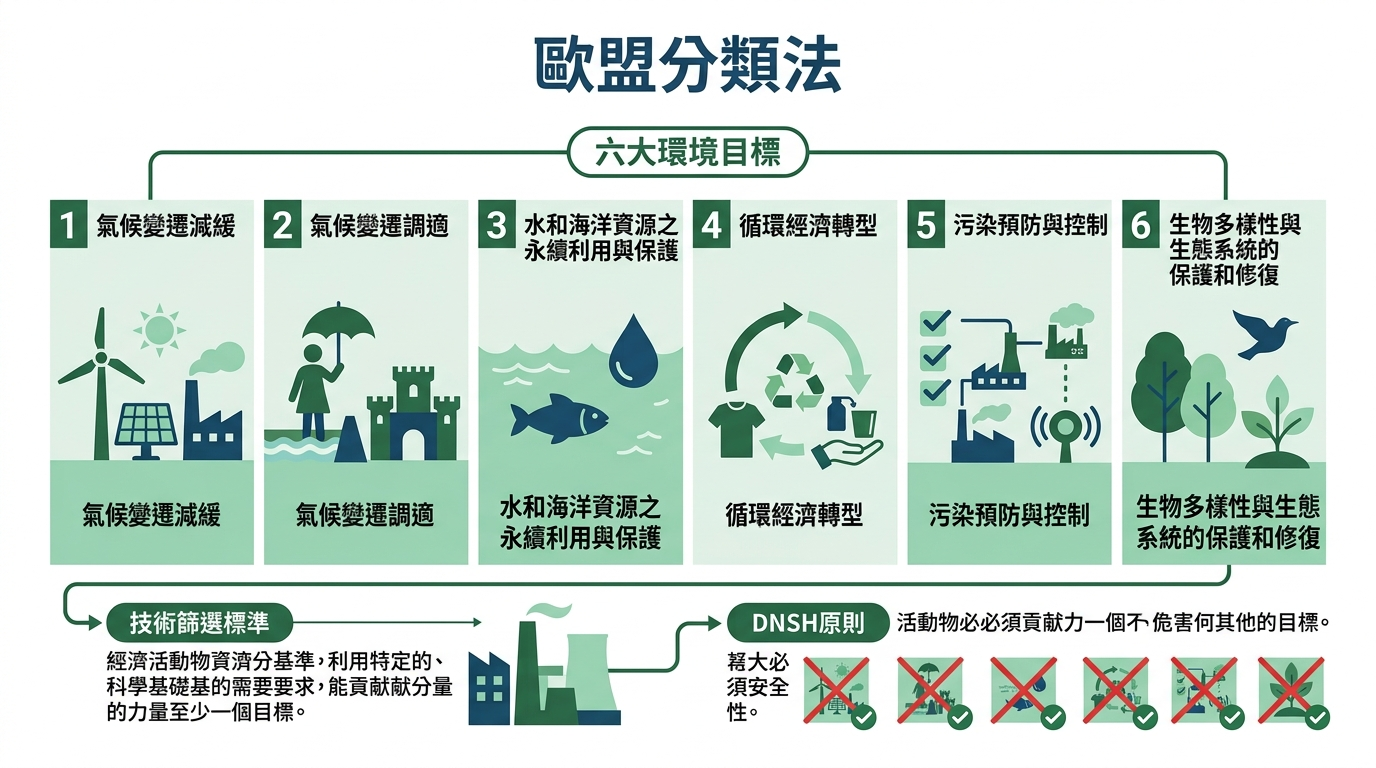
EU Taxonomy 的六大環境目標
EU Taxonomy 的六大環境目標是:氣候變遷減緩、氣候變遷適應、水資源保護、循環經濟、污染預防和生態系統保護。這六個目標涵蓋了環境保護的各個方面,它們共同構成了我們對於「綠色」活動的理解基礎。例如,氣候變遷減緩目標要求活動必須能夠減少溫室氣體排放;循環經濟目標則要求活動能夠促進資源的再利用和循環利用。
根據歐盟的資料,截至 2022 年,已有超過 130 個國家和地區承諾達到 2050 年的淨零排放目標。這是一個重要的里程碑,顯示了全球對氣候變遷減緩的重視。然而,實踐中我們發現,許多企業和投資者仍然缺乏清晰的指引,難以判斷哪些活動真正符合「綠色」的標準。
技術篩選標準(TSC)的判定邏輯
技術篩選標準(TSC)是用來評估經濟活動是否符合永續分類法標準的工具。它包括了一系列的技術指標和門檻值,幫助我們判斷活動是否對環境目標有實質貢獻。例如,在氣候變遷減緩目標下,TSC 可能要求活動的溫室氣體排放強度不超過一定的門檻值。
根據歐盟的資料,TSC 的判定邏輯是基於科學證據和專家意見。它們被設計成可以適用於各個行業和活動,提供了一個公平和一致的評估框架。這意味著,無論是哪個行業的企業,都可以使用 TSC 來評估自己的活動是否符合永續分類法的標準。
「不造成重大危害」(DNSH)原則
「不造成重大危害」(DNSH)原則是永續分類法的另一個重要組成部分。它要求經濟活動不僅要對至少一個環境目標有實質貢獻,而且不能對其他目標造成重大危害。這個原則是非常重要的,因為它強調了在追求經濟發展的同時,也要考慮到對環境的影響。
根據歐盟的資料,DNSH 原則的實施將需要企業和投資者進行全面性的風險評估和管理。它們需要考慮到活動的潛在環境影響,採取措施來減輕或消除這些影響。這是一個挑戰,但同時也是機會,我們可以透過這個過程,創造出一個更加可持續的未來。
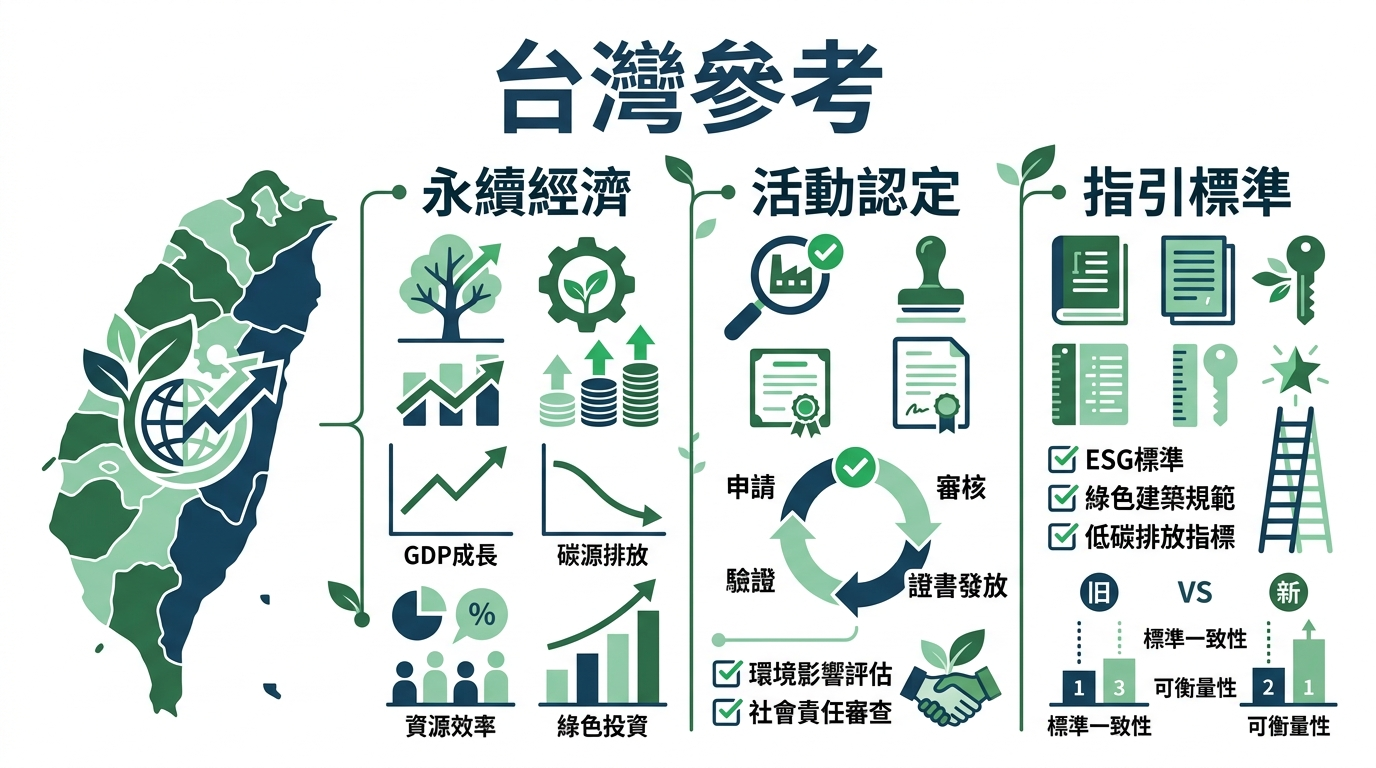
台灣永續經濟活動認定參考指引
台灣的永續經濟活動認定參考指引是參考歐盟永續分類法制定的。它提供了一個框架,幫助企業和投資者評估經濟活動的環境影響,判斷哪些活動真正符合「綠色」的標準。這個指引涵蓋了各個行業和活動,為台灣的永續發展提供了重要的參考。
根據金管會的資料,截至 2024 年初,僅有 16 家金融業試行使用這個指引。這是一個重要的開始,顯示了台灣對於永續發展的重視。然而,實踐中我們發現,許多企業和投資者仍然缺乏清晰的指引,難以判斷哪些活動真正符合「綠色」的標準。
值得思考的是,台灣的永續經濟活動認定參考指引的實施將如何影響我們的經濟和社會?這意味著我們需要重新評估優先順序,從單純追求經濟增長轉向追求可持續發展。這是一個挑戰,但同時也是機會,我們可以透過這個過程,創造出一個更加可持續的未來。
最新趨勢與新聞整合
近年來,永續分類法的實施和發展成為全球的熱點。根據《自由時報》的報導,金管會發布第二版「永續經濟活動認定指引」,擴大納入農林與資源回收業。這個指引要求活動必須對六大環境目標有實質貢獻,且不造成重大損害。
同時,《櫃買中心》的官方公告顯示,證交所與櫃買中心預計 2026 年推動「綠色股票」標記制度。這個制度參考世界交易所聯合會(WFE)原則,核心標準之一即為結合「台灣永續分類法」與歐盟 Taxonomy。若上市公司的年度綠色營收達到特定比例,將被授予綠色標記,方便投資人識別真正的永續標的。
此外,2024 年的「總統黑客松」活動中,強調了「綠色成長雙軸轉型」的重要性,透過 AI 與開放數據,將「永續分類法」轉化為可執行的數位工具。
根據《環境部資料開放平臺》的資料,環境部表示將持續推動分類法的動態更新,未來將針對更多產業制定具體的「實質貢獻」與「不造成重大損害(DNSH)」之指標,作為政府補助與金融投融資的科學依據。
最後,根據《安永(EY)台灣與環境部氣候署》的資料,碳費徵收與永續分類法連動,企業應於 2025 年 5 月進行試申報(針對 2024 排放量),2026 年開始正式繳費。這個政策與永續分類法高度連動:企業若投入符合分類法定義的「綠色轉型活動」(如採用低碳技術),將有助於申請較優的優惠費率。
值得思考的是,這些趨勢和新聞如何影響我們對於永續分類法的理解和實踐?這意味著我們需要重新評估優先順序,從單純追求經濟增長轉向追求可持續發展。這是一個挑戰,但同時也是機會,我們可以透過這個過程,創造出一個更加可持續的未來。
台灣觀點與實務建議
在台灣,永續分類法的實施和發展正在逐步推進。根據金管會的資料,截至 2024 年初,僅有 16 家金融業試行使用永續經濟活動認定參考指引。這是一個重要的開始,顯示了台灣對於永續發展的重視。
然而,實踐中我們發現,許多企業和投資者仍然缺乏清晰的指引,難以判斷哪些活動真正符合「綠色」的標準。因此,金管會發布第二版「永續經濟活動認定指引」,擴大納入農林與資源回收業,是一個重要的步驟。這個指引要求活動必須對六大環境目標有實質貢獻,且不造成重大損害。
同時,證交所與櫃買中心預計 2026 年推動「綠色股票」標記制度,也是另一個重要的發展。這個制度參考世界交易所聯合會(WFE)原則,核心標準之一即為結合「台灣永續分類法」與歐盟 Taxonomy。若上市公司的年度綠色營收達到特定比例,將被授予綠色標記,方便投資人識別真正的永續標的。
對於企業的建議是:
- 短期可做(3個月內):對現有經濟活動進行永續分類法的評估,判斷哪些活動符合「綠色」的標準。
- 中長期規劃(1-3年):制定綠色轉型計畫,投資符合永續分類法的活動,減少碳排放,促進永續發展。
- 中長期規劃(1-3年):建立綠色金融體系,提供綠色貸款和投資,支持企業的綠色轉型。
- 中長期規劃(1-3年):開發和推廣綠色股票標記制度,方便投資人識別真正的永續標的。
- 中長期規劃(1-3年):持續推動永續分類法的動態更新,未來將針對更多產業制定具體的「實質貢獻」與「不造成重大損害(DNSH)」之指標,作為政府補助與金融投融資的科學依據。
值得思考的是,這些建議如何實現,如何推動企業和投資者共同努力,創造出一個更加可持續的未來?這意味著我們需要重新評估優先順序,從單純追求經濟增長轉向追求可持續發展。這是一個挑戰,但同時也是機會,我們可以透過這個過程,創造出一個更加可持續的未來。
重點摘要
- 永續分類法是評估經濟活動是否符合「綠色」標準的框架。
- 歐盟的永續分類法是全球的重要參考,要求活動必須對至少一個環境目標有實質貢獻,同時不對其他目標造成重大危害。
- 台灣的永續經濟活動認定參考指引是參考歐盟永續分類法制定的,提供了一個框架,幫助企業和投資者評估經濟活動的環境影響。
- 金管會發布第二版「永續經濟活動認定指引」,擴大納入農林與資源回收業,是一個重要的步驟。
- 證交所與櫃買中心預計 2026 年推動「綠色股票」標記制度,是另一個重要的發展。
- 對於企業的建議是:短期可做的是對現有經濟活動進行永續分類法的評估;中長期規劃是制定綠色轉型計畫、建立綠色金融體系、開發和推廣綠色股票標記制度、持續推動永續分類法的動態更新。