Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
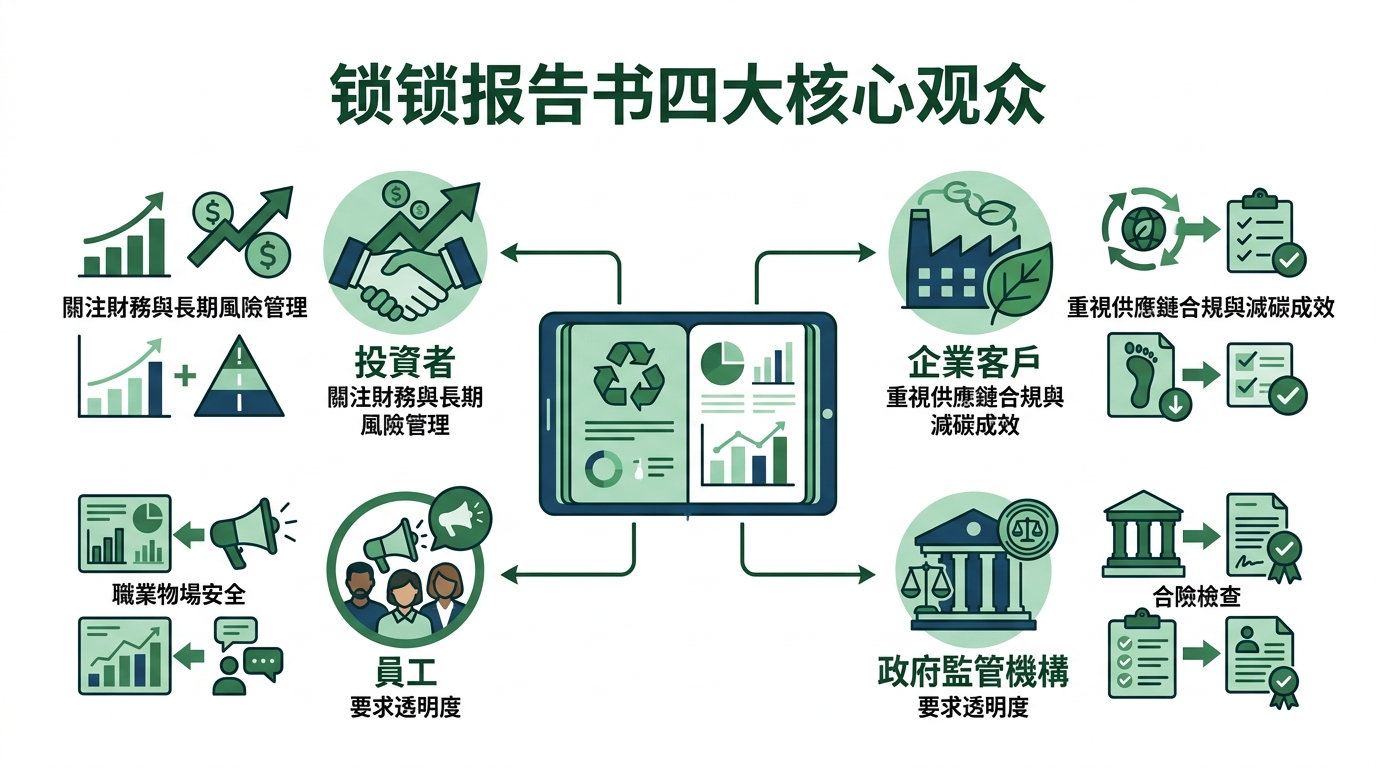
鎖定報告書四大核心受眾
- 投資人關注財務與長期風險管理
- 客戶重視供應鏈合規與減碳成效
- 員工與主管機關要求透明度揭露
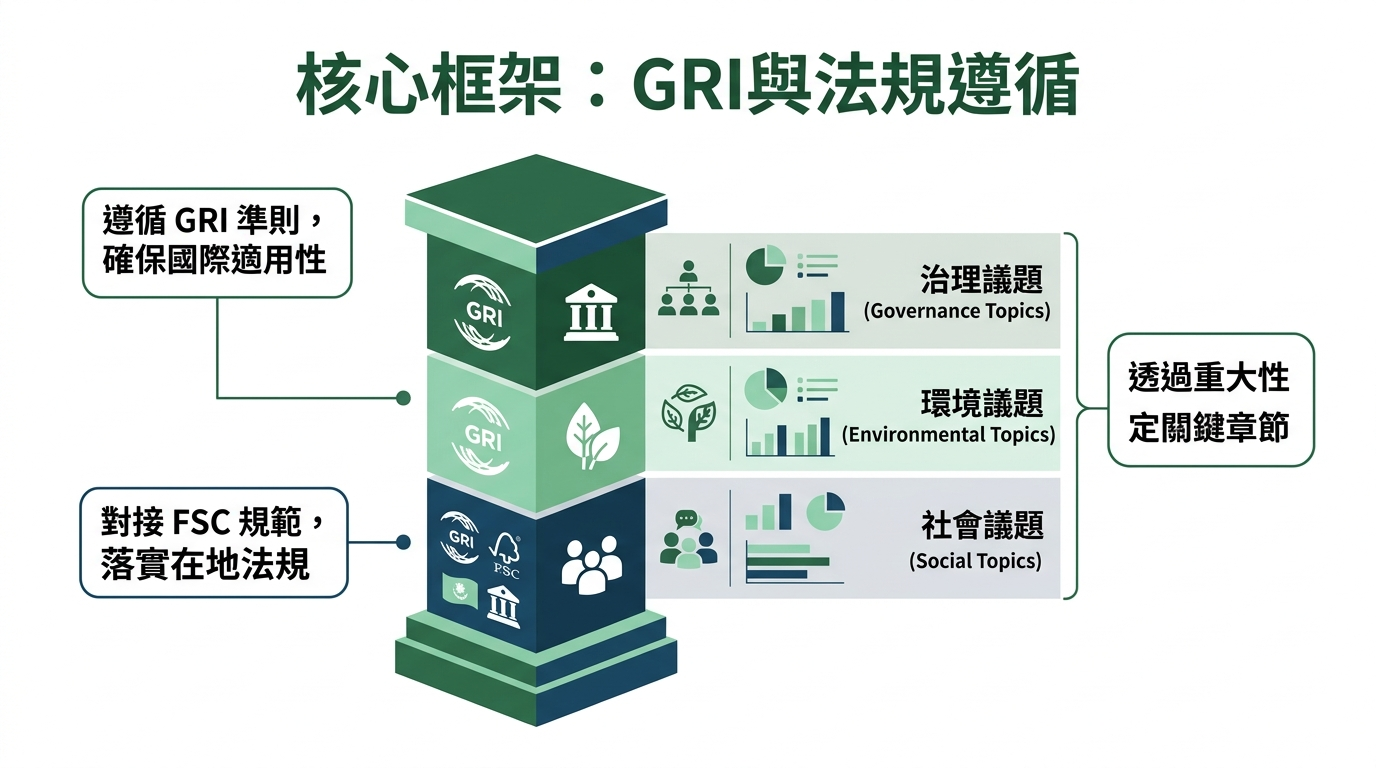
核心架構:GRI與法規遵循
- 遵循GRI準則確保國際通用性
- 對應金管會規範符合在地法規
- 透過重大性分析定義關鍵章節
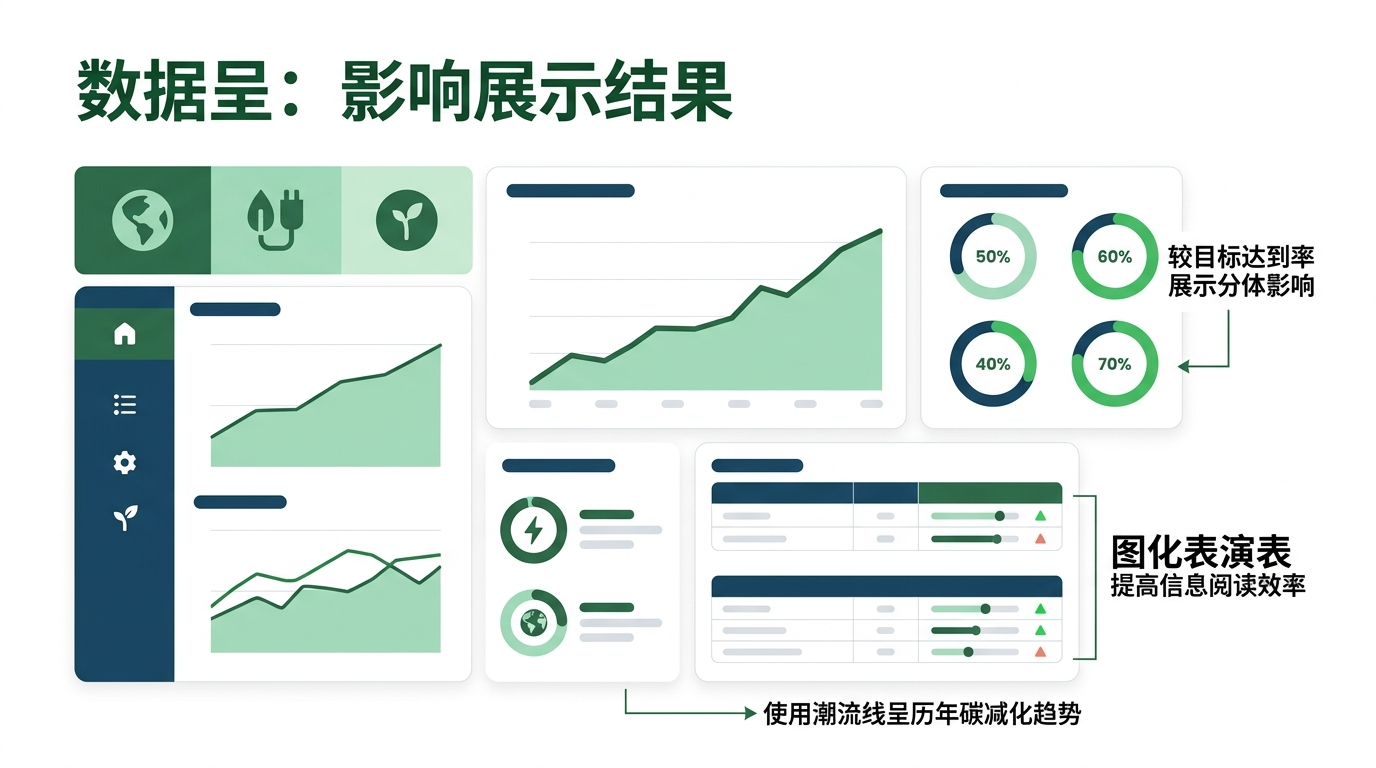
數據呈現:直觀展現成效
- 使用趨勢線呈現歷年減碳走勢
- 圖像化績效表提升資訊讀取效率
- 對比目標達成率展現具體影響力
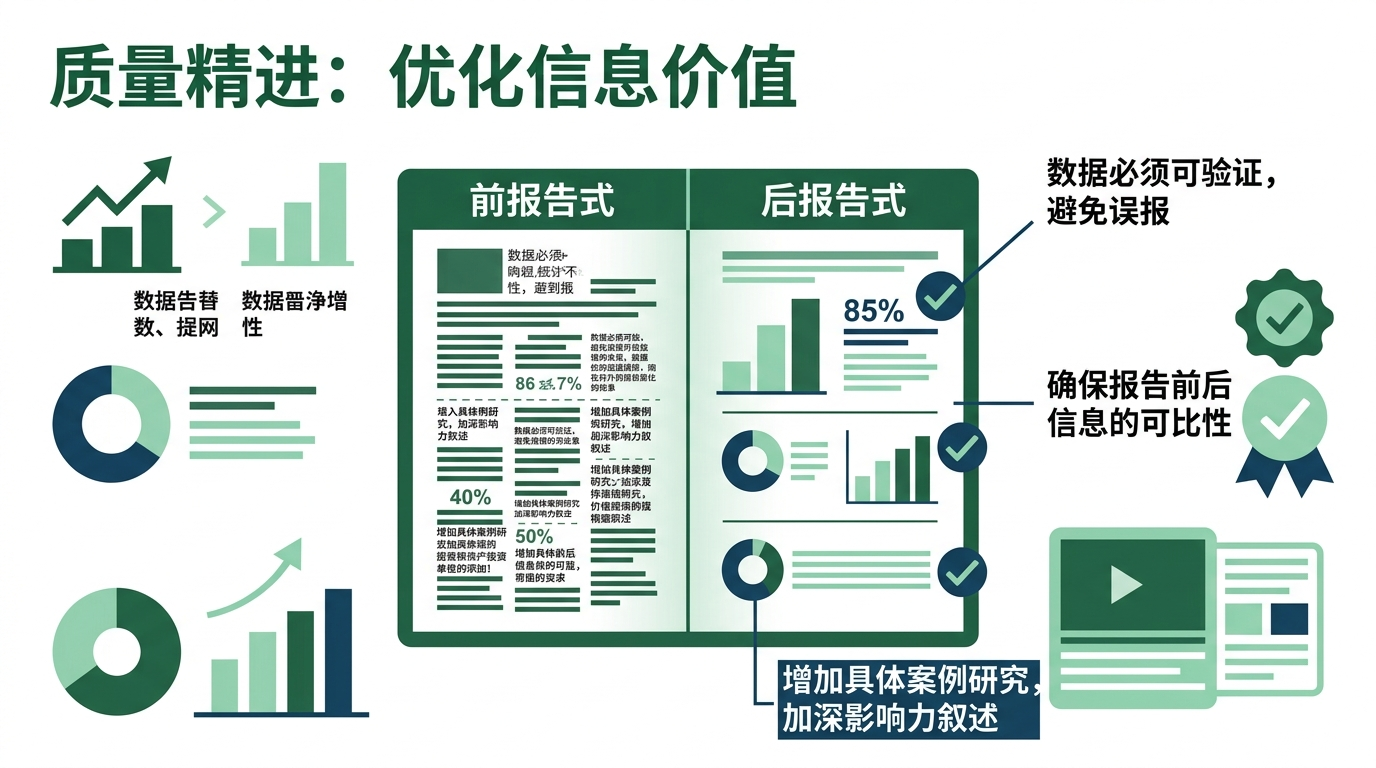
品質精進:優化資訊價值
- 數據需具可驗證性,避免虛報
- 確保前後期資訊具備可比性
- 增加具體案例深化影響力敘述
研究報告
議題概述
永續報告書的撰寫已經從企業的附加價值轉變為必要的合規文件,甚至是企業與利害關係人溝通的重要工具。根據 2025 年的調查顯示,全球已有超過 90% 的大型企業每年發布永續報告書,台灣也不例外。金管會規定自 2025 年起,所有上市櫃公司均須提交永續報告書,對於企業的財務、環境和社會影響都有詳細的揭露要求。這意味著,企業不僅要關注其財務業績,還要考慮其運營對環境和社會的影響。
近年來,永續報告書的撰寫不再只是企業內部事務,投資人、客戶、員工和主管機關都對其關注程度日益增加。例如,根據 ESG TIMES 的報導,2025 年的永續揭露新建議中,企業需納入「雙重重大性」分析,不僅考量對環境的影響,也需量化環境對企業財務的衝擊。這些變化使得永續報告書的撰寫流程、架構設計與品質要求更加重要。值得思考的是,如何設計一份既能滿足合規要求又能與利害關係人有效溝通的永續報告書?
核心知識點 報告書的四大讀者:投資人、客戶、員工、主管機關
永續報告書的讀者群體包括投資人、客戶、員工和主管機關。每一群體都有其特定的關注點。投資人關注企業的財務業績 and 風險管理,客戶關注企業的產品和服務質量,員工關注企業的工作環境和社會責任,主管機關關注企業的合規性和社會影響。根據工商時報的報導,2025 年全面的永續報告書法規對企業的三大衝擊包括法規合規壓力、供應鏈數據追蹤以及內部專業人才匱乏。因此,企業在撰寫永續報告書時,需要考慮這四大讀者的需求和關注點。
章節架構設計:對應 GRI + 金管會要求
永續報告書的章節架構設計需要對應 GRI(全球報告倡議)和金管會的要求。GRI 提供了一個全球通用的報告框架,包括經濟、環境和社會三大方面的指標。金管會則根據台灣的法律法規和企業特點,對報告書的內容和格式有具體的要求。根據 ESG TIMES 的報導,2026 年的永續揭露進入新階段,財務報告全面無紙化,並強化薪酬透明度。這意味著,企業需要根據這些要求設計報告書的章節架構,包括公司簡介、經營理念、永續戰略、風險管理、財務報表等。
數據呈現的最佳實務(表格、圖表、趨勢線)
數據呈現是永續報告書的一個重要方面。企業需要使用表格、圖表、趨勢線等形式來呈現數據,讓讀者能夠快速理解企業的永續表現。根據匯續永續的報導,證交所於 2024 年公告之「ESG 資訊揭露 9 大強化措施」中,特別強調了 ESG 資訊揭露應朝向「數位化」與「財務化」轉型。這意味著,企業需要積極導入數位工具來進行數據的自動化收集、精確分析與視覺化呈現,讓永續報告書的內容更加生動且具備高度可讀性。
常見品質問題與改善建議
永續報告書的品質問題包括數據不完整、報告書內容不清晰、缺乏第三方審核等。企業可以通過改善數據收集和分析、增加報告書的透明度、聘請第三方審核機構等方式來改善報告書的品質。根據競爭力企管的報導,2025 年資本額 20 億以下公司撰寫全攻略中,建議企業必須參考 SASB 準則揭露行業指標,報告書須於 8 月底前完成申報,並明訂是否取得第三方確信。
最新趨勢與新聞整合
根據 ESG TIMES 的報導,2025 年永續揭露新建議中,企業需納入「雙重重大性」分析,不僅考量對環境的影響,也需量化環境對企業財務的衝擊。這意味著,企業需要使用數位工具來收集、分析和呈現數據,讓報告書更加生動和可讀。根據工商時報的報導,2025 年全面的永續報告書法規對企業的三大衝擊包括法規合規壓力、供應鏈數據追蹤以及內部專業人才匱乏。這意味著,企業需要根據這些要求設計報告書的章節架構,包括公司簡介、經營理念、永續戰略、風險管理、財務報表等。
根據匯續永續的報導,證交所於 2024 年公告之「ESG 資訊揭露 9 大強化措施」中,明確要求強化 ESG 資訊揭露的「數位化」與「財務化」深度。這意味著,企業在未來撰寫報告時,必須善用數位化管理系統來收集、整合並分析永續相關數據,透過圖表與財務關聯分析來提升揭露品質,讓整份報告書的數據呈現更具備邏輯性與生動性。根據競爭力企管的報導,2025 年資本額 20 億以下公司撰寫全攻略中,建議企業必須參考 SASB 準則揭露行業指標,報告書須於 8 月底前完成申報,並明訂是否取得第三方確信。
台灣觀點與實務建議
根據金管會的規定,自 2025 年起,所有上市櫃公司均須提交永續報告書。這意味著,企業需要根據這些要求設計報告書的章節架構,包括公司簡介、經營理念、永續戰略、風險管理、財務報表等。例如,台積電公司的永續報告書中,包括了公司的經營理念、永續戰略、風險管理、財務報表等內容。
企業可以通過以下幾個步驟來撰寫永續報告書:首先,企業需要根據 GRI 和金管會的要求設計報告書的章節架構。其次,企業需要收集和分析數據,包括財務數據、環境數據和社會數據。第三,企業需要使用數位工具來呈現數據,讓報告書更加生動和可讀。最後,企業需要聘請第三方審核機構來審核報告書的品質。
短期可做(3 個月內)的建議包括:企業需要根據 GRI 和金管會的要求設計報告書的章節架構,收集和分析數據,使用數位工具來呈現數據。中長期規劃(1-3 年)包括:企業需要聘請第三方審核機構來審核報告書的品質,增加報告書的透明度和可讀性,使用數位工具來收集、分析和呈現數據。
重點摘要
2025 年永續揭露新建議中,企業需納入「雙重重大性」分析,不僅考量對環境的影響,也需量化環境對企業財務的衝擊。
2025 年全面的永續報告書法規對企業的三大衝擊包括法規合規壓力、供應鏈數據追蹤以及內部專業人才匱乏。
證交所於 2024 年公告之「ESG 資訊揭露 9 大強化措施」中,重點強調了 ESG 資訊揭露的「數位化」與「財務化」發展趨勢。
企業需要根據 GRI 和金管會的要求設計報告書的章節架構,包括公司簡介、經營理念、永續戰略、風險管理、財務報表等。
企業可以通過聘請第三方審核機構來審核報告書的品質,增加報告書的透明度和可讀性,使用數位工具來收集、分析和呈現數據。