Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
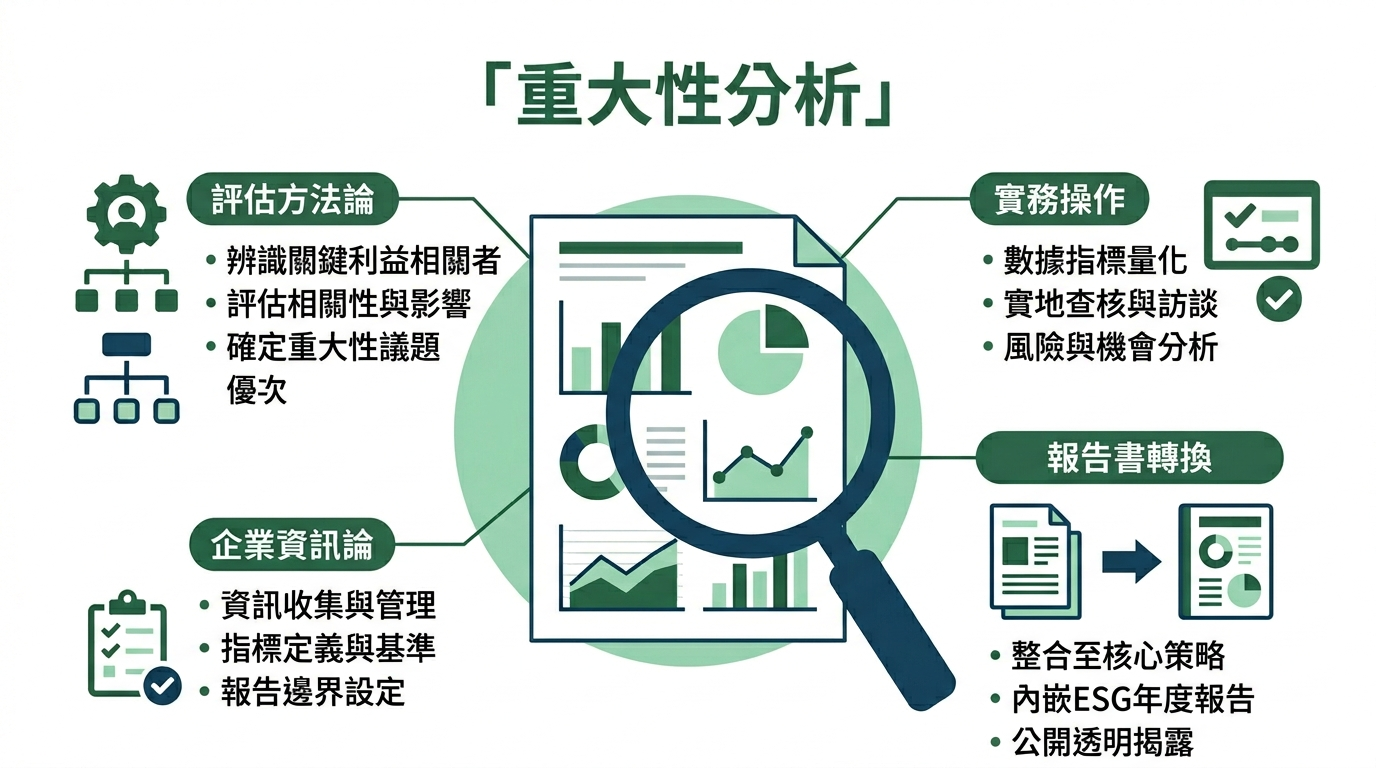
重大性分析
- 評估方法論
- 實務操作
- 報告書轉換
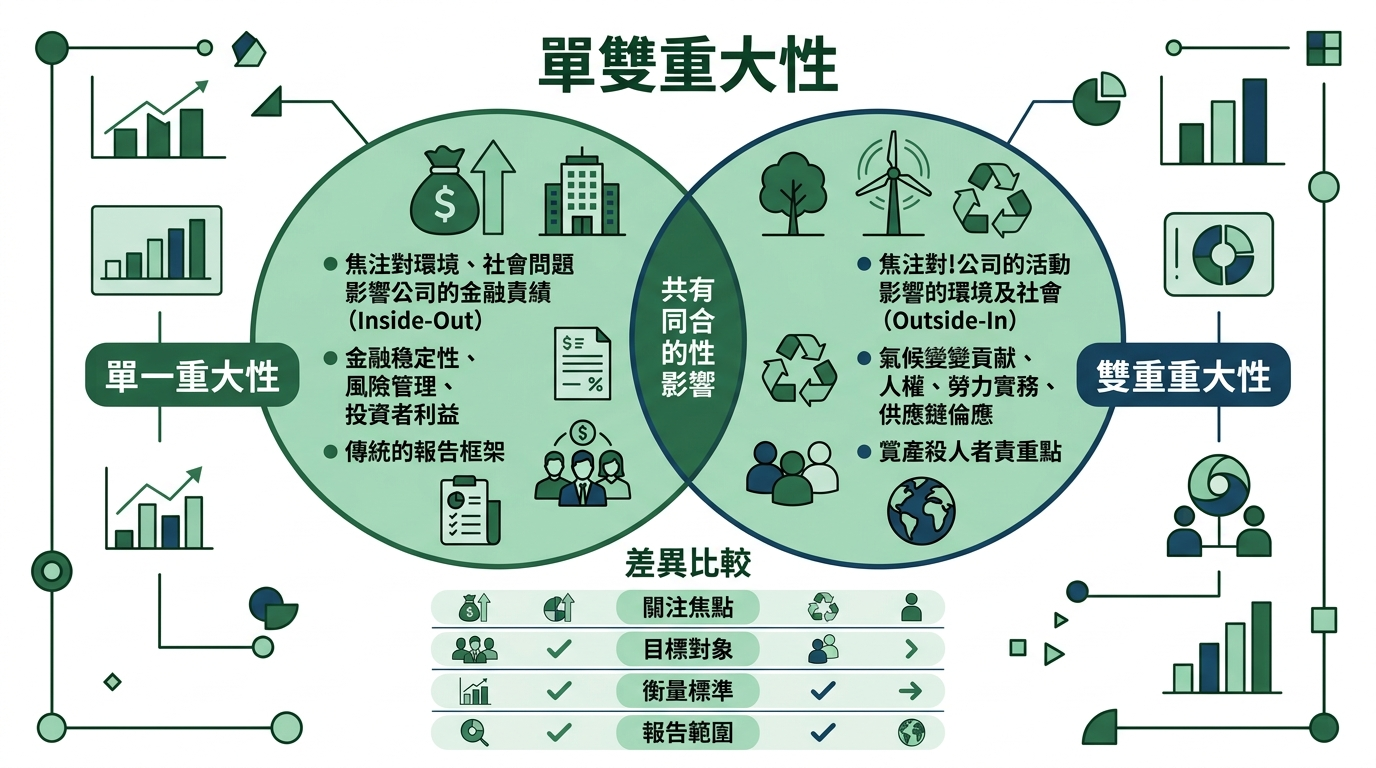
單雙重大性
- 單一重大性
- 雙重重大性
- 差異比較
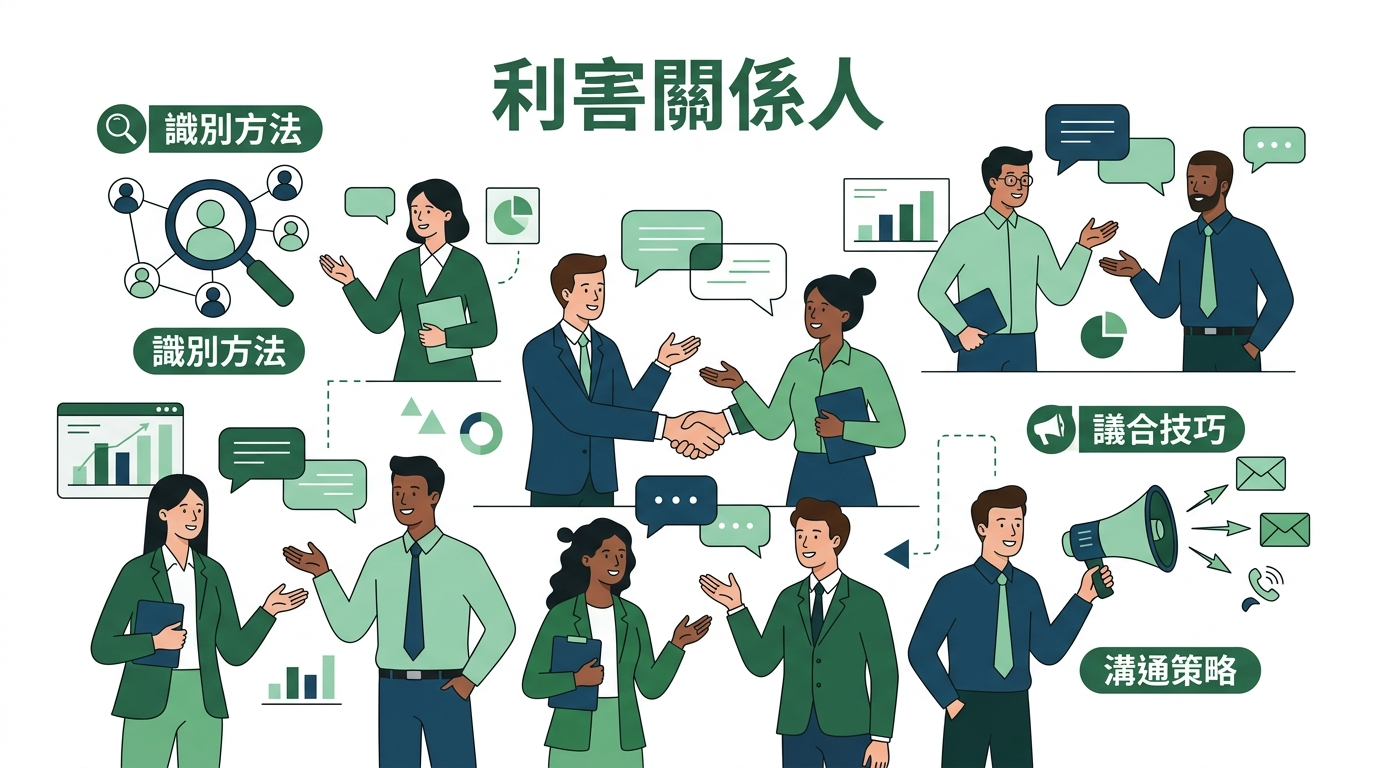
利害關係人
- 識別方法
- 議合技巧
- 溝通策略
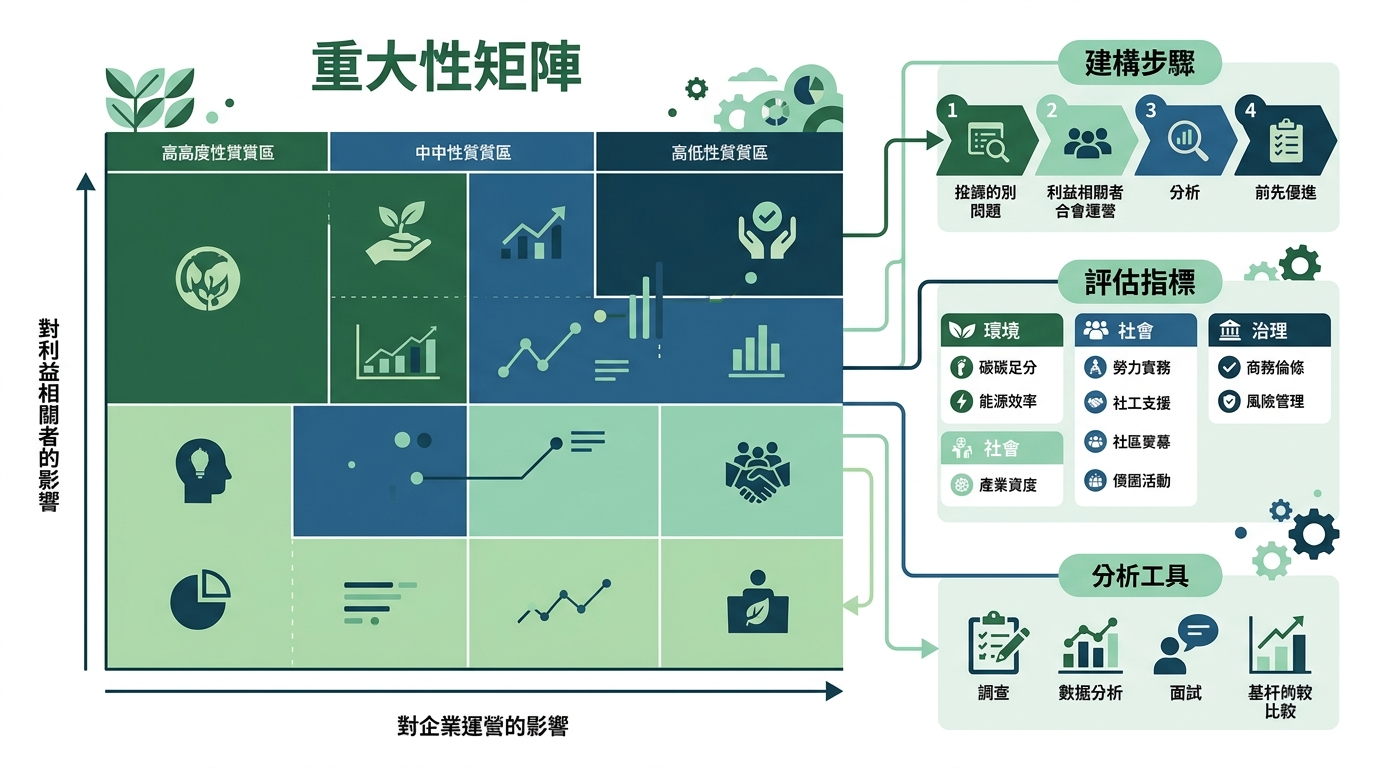
重大性矩陣
- 建構步驟
- 評估指標
- 分析工具
研究報告
這是一份針對 2026 年永續揭露環境所編寫的深度研究報告。本報告旨在為企業轉型提供實務指南,確保重大性分析不再只是「填空題」,而是真正驅動企業韌性的核心策略。
重大性分析:找出你公司最該揭露的議題 前言:永續揭露的「地基工程」
進入 2026 年,隨著台灣金管會正式要求上市櫃公司於年報中增設「永續資訊專章」,永續資訊的揭露已從「願景描述」轉向「財務合規」。在海量的 ESG(環境、社會、治理)議題中,企業不可能、也不應該面面俱到。重大性分析(Materiality Analysis)正是這場資訊揭露中的篩選機制,它幫助企業決定哪些資訊足以影響投資人的決策,或對社會環境產生顯著衝擊。若地基(重大性)打得不穩,後續的減碳策略、資源投入與報告書撰寫都將淪為無根之木。
一、單一重大性 vs. 雙重重大性的差異
在 2026 年的永續語境下,理解「重大性」的維度是所有 ESG 執業者的首要任務。過去,許多企業習慣於單一維度的考量,但隨著歐盟 CSRD(企業永續報告指令)的全球影響力擴散,以及 IFRS 永續揭露準則的落地,「雙重重大性」(Double Materiality)已成為顯學。
- 單一重大性(Single Materiality):財務視角
單一重大性主要關注「環境與社會議題如何影響企業的價值」。這是一種由外而內(Outside-in)的視角,強調的是風險與機會的財務轉化。例如,氣候變遷導致的極端天氣可能破壞工廠設備,這直接影響了資產價值與現金流。這是 IFRS(特別是 S1 與 S2)以及投資人最在意的範疇。其核心邏輯是:如果某個 ESG 議題會讓公司賠錢或多賺錢,它就是重大的。
- 雙重重大性(Double Materiality):影響力視角
雙重重大性則在財務重大性的基礎上,增加了「影響力重大性」(Impact Materiality)。這是一種由內而外(Inside-out)的觀點,關注企業營運對環境與社會造成的實際或潛在影響。即便某項行為短期內不會對公司財報產生衝擊(例如供應鏈遠端的人權問題),但只要它對社會造成重大傷害,就必須揭露。
- 兩者之差異與交集
單一重大性傾向於「股東導向」,旨在維護企業長期估值;而雙重重大性則是「多方利害關係人導向」,兼顧社會責任與企業存續。在 2026 年的實務操作中,企業必須分別評估每個議題在「財務影響」與「環境社會衝擊」兩個維度上的得分。如果一個議題在任一維度達到門檻,就應被視為重大議題。這種做法能有效防止「漂綠」(Greenwashing),因為它強迫企業正視那些雖無立即財務痛點、卻具備社會高度敏感性的隱憂。
二、利害關係人識別與議合方法
重大性分析絕非閉門造車,其成敗取決於「利害關係人議合」(Stakeholder Engagement)的深度與廣度。企業必須建立一套動態、系統化的程序來識別誰才是真正的「關係人」。
- 識別利害關係人:權力與利益的矩陣
企業應參考 AA1000SES 等國際標準,從「依賴度」、「責任」、「關注度」、「影響力」及「多元觀點」五大維度進行評選。常見的利害關係人包括:股東、員工、客戶、供應商、監管機構、在地社區及非營利組織(NGO)。在 2026 年的供應鏈管理中,「勞動人權盡職調查」的對象(如移工或二、三級供應商勞工)已成為必須納入的隱性利害關係人。
- 議合方法的多樣化
傳統上,企業習慣使用電子問卷(Survey),這雖然能快速收集數據,但往往缺乏深度。有效的議合應包含以下層次:
問卷調查: 用於收集廣大群體(如基層員工、一般客戶)的量化偏好。
深度訪談(Interview): 針對關鍵決策者(如法人投資人、核心供應商龍頭),挖掘問卷無法呈現的趨勢預判。
焦點小組(Focus Group): 邀請跨部門主管或專家,討論特定爭議性議題的解決路徑。
日常溝通管道: 整合客服申訴、勞資會議及官網互動數據。
- 議合的核心目的:獲取真實反饋
議合不只是發發問卷,更重要的是「教育」與「傾聽」。在設計問卷時,應提供議題背景資訊,確保利害關係人在充分理解的情況下進行評分。2026 年的趨勢是:企業必須在報告書中明確交代「我們聽到了什麼」以及「我們做了什麼回應」。這種雙向溝通是建立企業信任(Trust)的基礎,也是應對 2026 永續新挑戰的關鍵。
三、重大性矩陣的建構步驟
當收集完利害關係人的反饋與內部的評估數據後,下一步便是將這些抽象的資訊轉化為視覺化的「重大性矩陣」。這不僅是一張圖,更是企業未來一年的 ESG 導航圖。
第一步:議題池的建立(Issue Scoping)
企業需參考 GRI 準則、SASB 產業標準及同業揭露狀況,列出一份初步的 ESG 議題清單(通常為 20-30 項)。這些議題應涵蓋環境(如氣候韌性)、社會(如勞動力多元化)與治理(如資安與商業道德)。
第二步:雙維度評分
X 軸:對環境與社會的衝擊程度(Impact)。 邀請外部利害關係人與 ESG 專家評分,評估企業營運對外界產生的負面或正面效應。
Y 軸:對企業財務或營運的影響(Financial / Business Impact)。 邀請內部高階主管(包含財務長 CFO、風險長 CRO)進行評分,評估該議題對營收、成本、風險管理及品牌聲譽的潛在衝擊。
第三步:權重設定與矩陣繪製
並非所有利害關係人的權重都相同。企業應根據策略目標,為不同群體設定權重(例如:投資人的財務反饋權重可調高)。將加權後的得分繪製在座標平面上,右上角區域即為「核心重大議題」。
第四步:閾值(Threshold)與邊界確認
管理階層需召開會議討論,設定「重大性閾值」。落入核心區的議題必須進行完整揭露並設定 KPI;位於中間地帶的議題則列為觀察名單。此外,需釐清議題的「邊界」——該影響是發生在企業內部、上游供應鏈,還是下游客戶端?這對於後續範疇三(Scope 3)的數據收集至關重要。
四、從重大性分析到報告書章節的轉換
重大性分析的最終產出不應只是一張圖片,它必須直接決定報告書的架構與敘事重心。這是一個「從點到面」的轉化過程。
- 決定篇幅與深度
根據矩陣結果,排名最前的核心議題(如:氣候變遷、資安保護)應作為報告書的「專題報導」或獨立章節。企業應投入最多的文字、數據與圖表來解釋這些議題的現況、管理目標及年度達成進度。相對地,非重大議題可以選擇性不揭露,或僅以簡略數據呈現,避免報告書變得過於臃腫。
- 映射至績效指標(KPI)
每個選定的重大議題都必須對應到具體的行動。例如,若「能源轉型」被列為重大,則報告書章節必須包含:
管理方針(DMA): 為什麼這個議題重要?我們的政策是什麼?
具體目標: 例如 2030 年達成 RE100 的里程碑。
財務與社會指標: 減碳成本投入、減碳量、再生能源占比等。
- 符合監管要求的「專案管理」
2026 年起,隨著「永續資訊專章」的要求,重大性分析的結果將直接導向財務年報。這意味著,原本在 ESG 報告書中較為感性的敘述,必須轉化為嚴謹的邏輯結構。企業需解釋:為什麼我們認為 A 議題有財務重大性?它如何改變我們的商業模式?這種轉換要求 ESG 團隊與財務團隊深度協作,確保兩份報告(永續報告書與年報)在重大議題上的邏輯一致性,避免資訊揭露衝突。
五、2025-2026 最新趨勢與新聞整合
在 2026 年的當下,重大性分析已不再是靜態的年度作業,而是動態的風險監控。以下是三則關鍵新聞素材及其對企業的啟示:
2026 永續關鍵年:碳費與勞動人權的財務化 (KPMG 2025/12) KPMG 提醒,2026 年起碳費正式開徵,這使得「碳排放」議題從單純的環境責任,直接跨越門檻成為具備高度財務重大性的項目。企業在進行分析時,必須精算碳費對 EPS 的影響。此外,勞動人權已成為供應鏈管理的「第二道警鐘」,這顯示社會面議題正迅速轉化為企業的經營風險。
上市櫃年報增設「永續資訊專章」 (CSR@天下 2026/02) 這項法規變革象徵著「漂綠」空間的極度壓縮。由於董事會需對專章內容負責,重大性分析的「準確性」成為治理重點。企業不能再只挑簡單、好聽的議題說,必須揭露那些「真正會痛」的財務風險。
數位零售業的重大性實戰:資安蟬聯首位 (工商時報 2026/01) 富邦媒(momo)的案例說明了產業特性如何決定重大性。對於數位零售而言,環境減碳雖重要,但「資安與個資」才是關乎企業存亡的核心議題。這啟示企業,在進行分析時不應盲從全球排名,而應回歸自身的商業本質。
六、台灣觀點:法規要求與企業實務
台灣企業在 2026 年面臨的監管壓力是空前的。以下是台灣觀點下的關鍵觀察:
- 關鍵法規:IFRS 永續揭露準則與金管會新政
金管會推動的「上市櫃公司永續發展行動方案」,要求企業在 2026 年同步申報永續資訊與財報。這迫使台灣企業必須引進 SASB(永續會計標準委員會) 的產業準則。SASB 為 77 個產業制定了預設的重大性議題,這對台灣眾多的電子代工與製造業來說,是進行重大性鑑定時最重要的參考座標。
- 具體案例:從 momo 到台積電
富邦媒 (momo): 如前所述,其 2025-2026 的調查顯示,利害關係人最關注的是「信任」體系。這反映出台灣消費者對於數位隱私的高度敏感,也引導公司將資源投入資安與負責任商品管理,而非僅是傳統的環保標籤。
台積電 (TSMC): 作為全球半導體領袖,其重大性分析早已與財務風險深度掛鉤。氣候變遷導致的「水資源風險」與「綠電採購」被列為最高等級。這不僅是為了保護環境,更是為了確保產能不受停水或碳關稅衝擊,這正是雙重重大性的極致體現。
七、結語:從「合規」走向「競爭力」
2026 年,重大性分析已經完成了從「公關工具」到「策略核心」的進化。透過識別單一與雙重重大性、廣泛議合利害關係人、建構嚴謹矩陣,並將結果轉化為報告書的骨幹,企業能更精準地配置資源,將預算投入到那些真正影響公司長期價值與社會福祉的議題上。
在這個資訊爆炸且監管趨嚴的時代,「少即是多」。一份寫得好的報告書,不在於涵蓋了多少議題,而在於它是否誠實地揭露了那 5 到 7 個對公司營運最關鍵的議題,並展現出企業面對挑戰的韌性。