Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
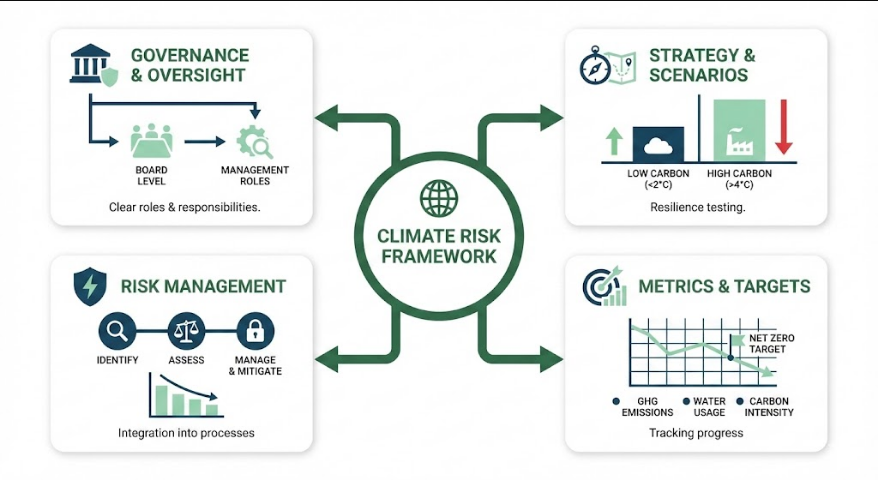
風險辨識
- 物理風險
- 轉型風險
- 框架建構
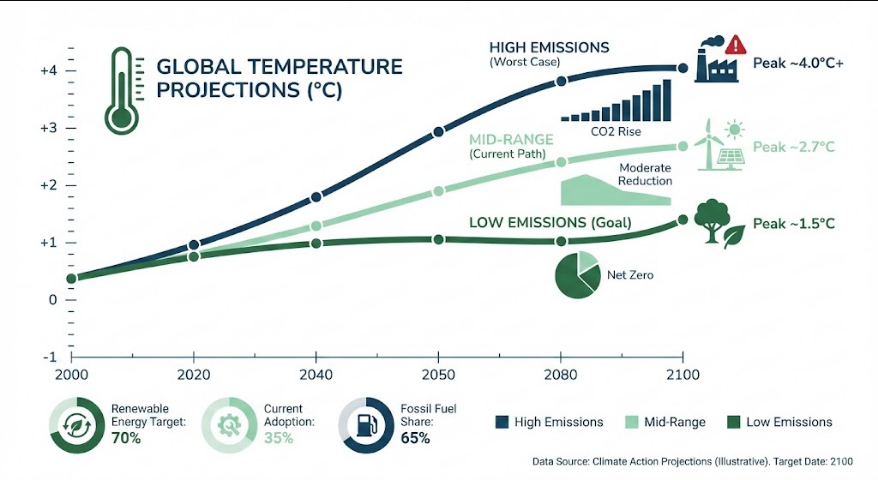
情境設定
- 1.5°C路徑
- 2°C路徑
- 4°C路徑
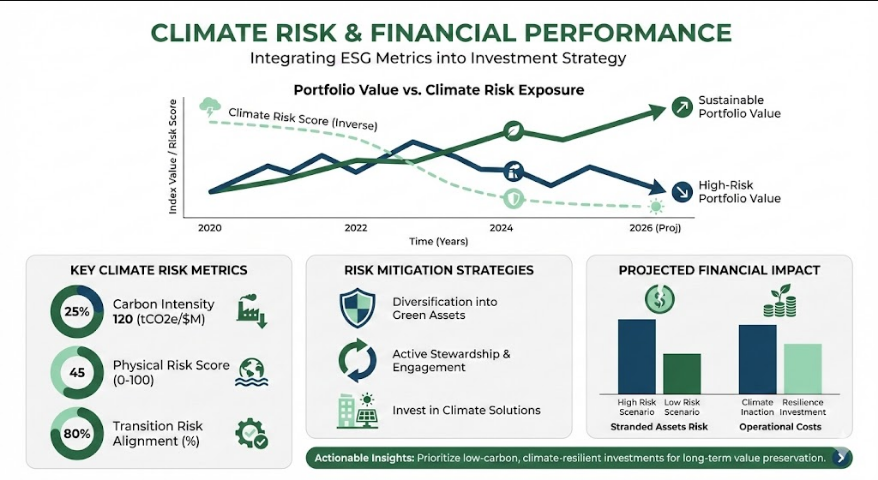
財務影響
- 量化方法
- 挑戰分析
- 財務報表
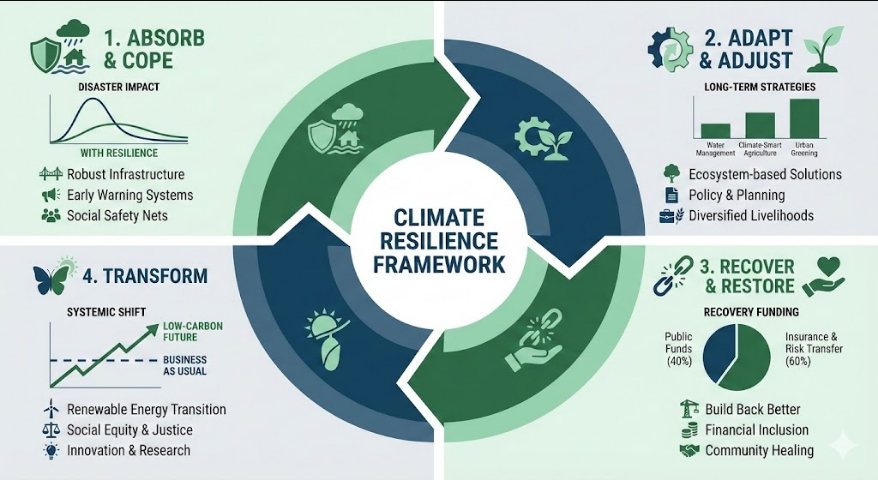
韌性策略
- 風險管理
- 策略揭露
- 韌性提升
研究報告
這是一份針對氣候風險揭露與情境分析(Scenario Analysis)的深度研究報告,旨在為企業永續長(CSO)、財務主管及投資人提供一套可執行的實務框架。本報告將從理論基礎、實作路徑到財務量化進行全面解析。
緒論:從「自由選配」到「標配」的揭露時代
氣候變遷不再只是北極熊的生存危機,而是企業資產負債表上的真實威脅。隨著國際永續準則理事會(ISSB)發布 IFRS S2,全球正式進入「氣候相關揭露」的新紀元。過去 TCFD(氣候相關財務揭露)像是企業的自願性加分題,但現在 IFRS S2 將其轉化為嚴謹的財務會計邏輯。
情境分析(Scenario Analysis)被公認為 TCFD/IFRS S2 中最具挑戰性的部分。它要求企業「穿越時空」,在不同的升溫路徑下,預估未來的財務損益。這不是預測未來,而是進行「壓力測試」。
一、物理風險 vs 轉型風險的辨識框架
辨識風險是情境分析的第一步。若沒有精準的風險辨識,後續的財務建模將會是「垃圾進,垃圾出」(Garbage In, Garbage Out)。
1.1 物理風險(Physical Risks):大自然的直接反撲
物理風險是指氣候變遷造成的直接物理損害。我們將其分為兩大類:
立即性風險(Acute Risks): 指的是極端天氣事件,如強烈颱風、百年一遇的洪水、野火或熱浪。對於在低窪地區設廠的半導體業者,或是依賴港口運輸的物流業,這類風險可能導致資產損毀或供應鏈中斷。
慢性風險(Chronic Risks): 指長期氣候模式的改變。例如全球均溫持續升高導致空調電費暴增,或降雨模式改變導致長期缺水(如台灣近年面臨的旱災挑戰)。這會影響企業的營運成本與生產效率。
1.2 轉型風險(Transition Risks):政策與市場的結構翻轉
為了將升溫控制在 1.5 ∘ C,全球社會必須進行低碳轉型,這對企業產生了四種壓力:
政策與法律: 最具體的莫過於「碳稅」與「碳費」。如歐盟 CBAM 或台灣即將徵收的碳費,將外部成本內部化。
技術替代: 現有高耗能設備可能在法規壓力下被強制淘汰,企業必須投入巨資研發低碳技術(如氫能、固態電池)。
市場變遷: 消費者偏好轉向綠色產品,若企業無法提供低碳解決方案,將失去訂單與市場份額。
商譽風險: 若企業被貼上「漂綠」或「高污染」標籤,將面臨人才流失與投資人撤資。
實務建議: 企業應建立「氣候風險清單」,針對全球營運據點進行經緯度等級的風險掃描。例如,利用水風險工具(WRI Aqueduct)評估各廠區在 2030 年與 2050 年的缺水壓力等級。
二、氣候情境設定:1.5°C、2°C、4°C 路徑
情境分析的核心在於「假設不同的未來」。為了確保可比性,企業通常引用國際公認的模型,而非憑空想像。
2.1 1.5°C 情境:淨零轉型路徑 (IEA NZE 2050)
這是「轉型風險」最大化、但「物理風險」最低的情境。
核心假設: 全球政府採取極其激進的氣候政策,碳價可能飆升至每噸 200 美元以上。
影響: 化石燃料業將面臨資產擱淺(Stranded Assets),但再生能源與碳捕集技術將迎來爆炸性成長。企業需評估:若碳費佔獲利 20% 時,我的商業模式還能存續嗎?
2.2 2°C 情境:延遲轉型或溫和轉型 (IPCC RCP 4.5 / SSP2-4.5)
這是一個折衷情境,政策介入較晚或力道適中。
核心假設: 全球在 2050 年後才達成淨零,升溫控制在 2 ∘ C 左右。
影響: 企業面臨適度的轉型成本,同時也需承受一定程度的極端天氣干擾。這是許多企業作為「基礎情境」(Base Case)的選擇。
2.3 4°C 情境:不採取行動 (IPCC RCP 8.5 / SSP5-8.5)
這是「物理風險」最大化、但「轉型風險」最低的情境(Business as Usual)。
核心假設: 人類維持現有的高碳排生活,政府不強制課徵碳稅。
影響: 到了 2050-2100 年,海平面大幅上升,極端熱浪變為常態。企業需評估:若廠房每年被淹沒的機率從 1% 提高到 10%,保費與維修成本會如何衝擊毛利?
情境類型 代表模型 轉型風險程度 物理風險程度 重點評估對象 激進轉型 (1.5 ∘ C) IEA NZE / NGFS 極高 低 碳定價、法規遵從、研發支出 溫和轉型 (2 ∘ C) SDS / RCP 4.5 中 中 能源結構轉型、市場供給 不作為 (4 ∘ C) RCP 8.5 極低 極高 資產價值、供應鏈中斷、保費 三、財務影響量化的方法與挑戰
這是情境分析中最具技術難度、也是財務長(CFO)最關心的部分。我們必須將「氣候參數」轉換為「財務數字」。
3.1 財務量化的三步走
敏感度分析: 設定關鍵變數(如碳定價每噸增加 10 美元),觀察對 EPS(每股盈餘)的影響。
資產減損評估: 針對高溫或淹水風險區域的固定資產,根據預期受損程度折抵資產價值。
現金流量折現法(DCF): 將未來的轉型成本(如綠電採購溢價)與避險支出納入模型,重估公司內在價值。
3.2 關鍵公式:碳成本計算
在轉型風險評估中,企業最常使用的簡易量化公式為:
預估碳排放量 (Scope 1+2)×情境設定碳價=潛在財務衝擊
例如,一家年排放 100 萬噸的鋼鐵廠,在 1.5 ∘ C 情境下(碳價 100 美元/噸),每年將面臨 1 億美元的潛在成本支出。
3.3 面臨的挑戰
數據斷層: 缺乏高解析度的氣候模型數據,尤其是針對特定地理位置的物理風險預測。
時間軸不匹配: 財務報表通常看 1-3 年,但氣候風險影響週期長達 10-30 年。如何將長期的「不確定性」反映在短期的「確定性」報表中,是目前審計師與企業的攻防重點。
動態適應行為: 靜態評估往往誇大風險。企業在現實中會改變策略(如遷廠或技術升級),這類「適應性行為」難以在模型中完全量化。
四、氣候韌性策略的揭露要求
識別了風險、計算了影響,最後一步是告訴投資人:「我們準備好了。」 這就是氣候韌性(Climate Resilience)。
4.1 韌性策略的三大支柱
減緩策略(Mitigation): 如何降低自身排碳?例如:承諾 RE100(100% 綠電)、更換低碳設備、建立內部碳定價機制(Internal Carbon Pricing, ICP)。
調適策略(Adaptation): 如何應對已發生的改變?例如:提升廠房防洪等級、分散供應商地理位置以避免單一地區缺水導致停工。
財務韌性: 透過保險轉嫁風險,或是發行綠色債券(Green Bond)為低碳轉型籌集低成本資金。
4.2 IFRS S2 的核心揭露點
IFRS S2 要求企業必須揭露:
治理: 董事會如何監督氣候風險?是否有設定與氣候指標掛鉤的薪酬激勵?
策略: 在短、中、長期內,氣候風險如何影響企業的營運模式與現金流?
風險管理: 企業如何識別、評估與監控這些風險?
指標與目標: 必須揭露範疇一、二、三的溫室氣體排放量,以及具體的減碳目標與路徑圖。
最新趨勢與新聞整合
在實務應用上,台灣與全球金融業已走在最前線。以下結合最新趨勢分析:
專業評估工具的崛起: 根據 《經濟日報》 (2025/07/14) 報導,TEJ(台灣經濟新報)舉辦講座聚焦 IFRS S2 與風險評估應用。這顯示企業不再單打獨鬥,而是開始導入外部數據庫與自動化評價系統,解決數據缺失的問題。
金融業的示範效應: 《中央社》 (2025/09/05) 指出,富邦金控旗下的人壽、銀行、產險子公司在氣候風險管理上獲得評鑑優等。這代表金融業已將氣候情境分析應用於「投融資組合」。例如,銀行在放款給高耗能產業時,會先進行情境測試,若該產業在 1.5 ∘ C 情境下還債能力大幅下降,銀行可能會縮減額度或調高利率。
從 TCFD 到 IFRS S2 的轉型: Deloitte 勤業眾信 (2025/05/13) 的通訊強調,企業接軌 IFRS S2 的關鍵在於「財務連結度」。過去 TCFD 可能由永續部門獨立作業,但 IFRS S2 則要求財會部門深度介入,確保氣候風險與財報數字達成一致性。
台灣觀點:法規要求與企業案例
台灣企業在氣候揭露上正處於「壓力最大、動作最快」的階段。
法規面:
上市櫃公司永續發展路徑圖: 金管會已明定時程,強制要求上市櫃公司依據實收資本額分階段完成溫室氣體盤查與確信。2026 年起,大型上市公司必須開始接軌 IFRS S2。
氣候變遷因應法: 台灣碳費制度即將上路,這讓「轉型風險」從虛擬的情境參數變成了實際的成本支出。
企業案例:
台積電(TSMC): 作為全球半導體龍頭,台積電在情境分析中特別強調「水資源風險」。他們模擬了不同乾旱頻率下對晶圓生產的影響,並據此投資興建了多座再生水廠。這就是典型的「辨識風險 → 情境評估 → 韌性投資」流程。
富邦金控: 如前述新聞提到,富邦利用情境分析評估其不動產抵押品在淹水情境下的價值損失。這種「精細化」的物理風險評估,是台灣金融業接軌國際準則的典範。
結語:跨越「情境分析太抽象」的門檻
情境分析之所以讓人感到困難,是因為它涉及了氣候科學、計量經濟與財務會計三個跨度極大的領域。但對企業而言,這是一份「未來的商業劇本」。
不論情境是 1.5 ∘ C 還是 4 ∘ C,重點不在於結果的精準度,而在於過程中所建立的風險覺察力。當企業能清楚說出:「若碳價漲到 100 美元,我們的利潤會下降 5%,但我們將透過 A 技術與 B 市場來抵消影響」,這家企業在投資人眼中就具備了真正的長期競爭力。