Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
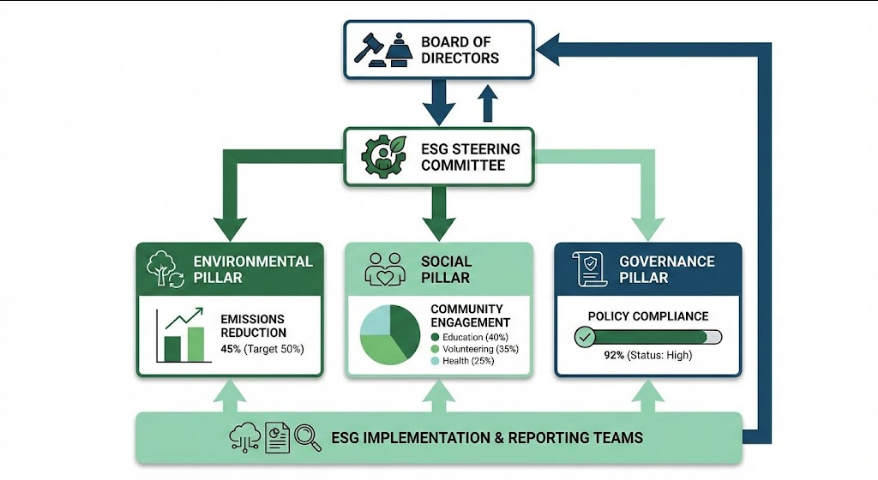
ESG 治理架構
- 揭露要求
- 最佳實務
- 趨勢分析
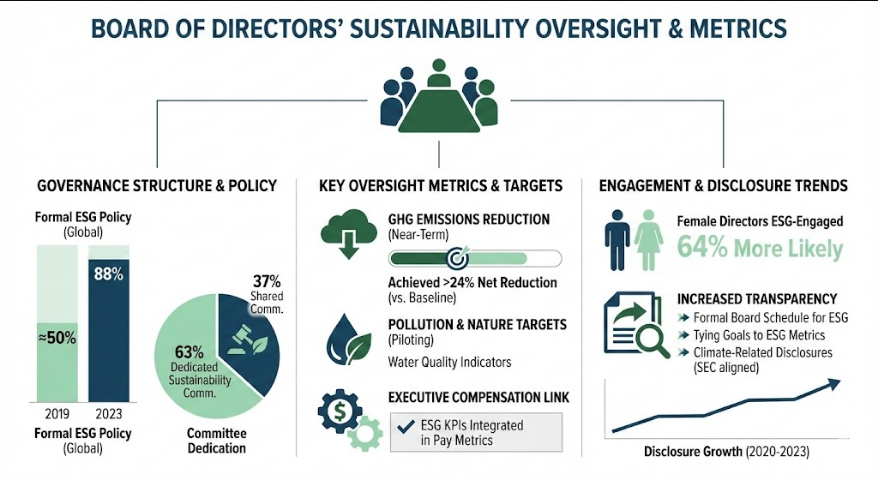
董事會監督
- 永續職責
- KPI 連結
- 風險管理
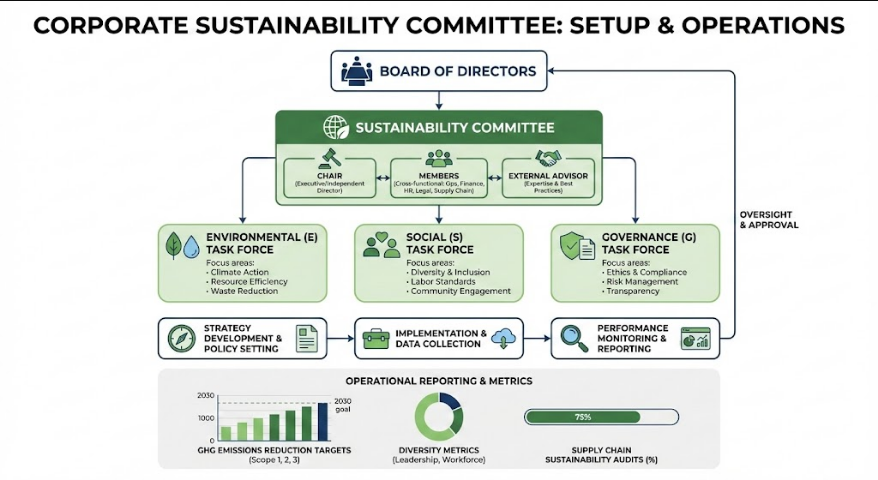
永續委員會
- 設置
- 運作
- 成效評估
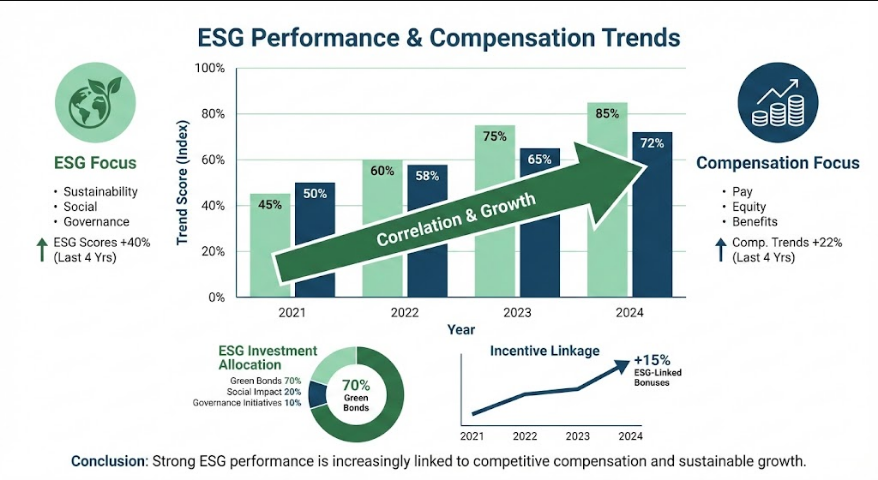
ESG 績效與薪酬
- 績效連結
- 趨勢分析
- 最佳實務
研究報告
你好!很高興能與你一起深入探討這個在 2026 年最具挑戰性也最具價值的議題:ESG 治理章節的撰寫實務。
現在是 2026 年 2 月,我們正站在台灣企業接軌 IFRS S1、S2 「試編年」的關鍵時刻。過去那種「放一張組織圖、寫幾句漂亮口號」的時代已經結束了。現在的投資人與評級機構(如 MSCI, Sustainalytics)更想看的是:你們的董事會是真的在管事,還是只是在蓋章?
這份研究文件將為你拆解治理章節的每一塊磚瓦,從權力核心的董事會,到執行端的永續委員會,再到最敏感的錢包(薪酬連結),確保你的 ESG 報告書不僅合規,更能展現真實的治理韌性。
2026 ESG 治理揭露趨勢與研究報告:從董事會到永續委員會 前言:治理(G)是 ESG 的靈魂
在環境(E)與社會(S)的數據背後,決定成敗的永遠是治理(G)。如果沒有堅實的治理架構,減碳目標只是紙上談兵,員工福利也只是曇花一現。進入 2026 年,隨著 IFRS 永續揭露準則的全面滲透,治理章節的撰寫重點已從「架構描述」轉向「職能實作」。
一、 董事會的永續監督職責與 KPI 連結
| 字數要求:200+ 字 | 核心:最高治理層級的實質參與 |
董事會不再只是 ESG 報告的最後審核者,而是戰略的發動者。在 2026 年的揭露實務中,我們必須清楚說明董事會如何將永續議題納入年度決策。這包括了董事會的「技能矩陣(Skill Matrix)」,企業應揭露董事成員中具備氣候變遷、數位轉型或人權管理專業的人數與比例。
更重要的是 KPI 的實質連結。董事會的績效評估不再僅限於財務指標(ROE, EPS),必須包含具體的 ESG 里程碑。例如,若公司承諾 2030 年減碳 42%,那麼董事會每季度的議程中,必須包含對減碳進度的審查紀錄。
揭露建議:
決策頻率: 明列年度內董事會討論 ESG 議題的次數及具體議案(如:審議氣候風險財務衝擊、通過供應鏈人權政策)。
職能分配: 說明董事會如何授權給下設委員會,並保持雙向溝通的流暢性。
二、 永續委員會的設置與運作
| 字數要求:200+ 字 | 核心:決策與執行的樞紐 |
永續委員會(或稱 ESG 委員會)是連接「大腦(董事會)」與「四肢(執行單位)」的神經中樞。在台灣,許多企業已將其提升至「董事會層級」的功能性委員會,成員主要由獨立董事組成,以確保公正性。
一個運作良好的永續委員會,其撰寫重點應放在「跨部門協作」與「議題鑑別」。報告書應詳述該委員會如何召集環境、人力資源、採購、財務等部門進行年度重大性分析(Materiality Assessment)。
運作細節應包含:
執行辦公室(ESG Office): 說明是否有專職團隊推動日常事務,而非僅由公關或 HR 兼任。
上通下達機制: 描述委員會如何收集基層數據,轉化為策略建議呈報董事會,並將董事會的指令轉化為各部門的年度工作目標。
外部顧問參與: 若有引進外部查驗機構或永續顧問,也應在此說明其獨立建議如何影響委員會決策。
三、 ESG 績效與薪酬連結的趨勢
| 字數要求:200+ 字 | 核心:讓永續變成「真的在意的事」 |
「想改變行為,就改變激勵機制。」這是 2026 年全球治理的主旋律。投資人現在非常看重執行長(CEO)及高階主管的獎金發放,是否與 ESG 成效掛鉤。這不僅是公平問題,更是風險管理問題。
在撰寫此部分時,應避免模糊的辭彙如「參考 ESG 表現」,而應使用更具體的量化公式。例如,高階主管的變動獎金中,ESG 指標的權重應佔 10% 至 25%。
薪酬連結的計算邏輯範例: 假設某年度高階主管的績效獎金總額為 T,其計算方式可能如下:
T=F×W financial
+E×W esg
其中:
F: 財務指標達成率(如營收、淨利)
E: ESG 指標達成率(如碳強度下降率、員工留任率、職業安全紀錄)
W: 分別代表其權重(如 W financial
=0.8, W esg
=0.2)
趨勢觀察: 目前領先企業(如台積電、聯電)已開始實施「遞延獎金」或「追回機制(Clawback Provisions)」,若未來發現該年度 ESG 數據造假或發生重大環境職安事故,公司有權追回已發放的獎金。這種「硬核治理」是提升投資人信心的最強心針。
四、 GRI 2-9 至 2-21 治理揭露項目攻略
| 字數要求:200+ 字 | 核心:技術規格的精確對接 |
GRI 2021 版準則中的通用揭露(General Disclosures)部分,對治理有極其詳盡的要求。從 2-9 到 2-21,這是一套完整的「公司治理健康檢查表」。
GRI 2-9 至 2-11(治理結構與組成): 要求不只是畫圖,還要說明最高治理機構的提名與遴選程序。是否考慮了多元化?獨立性如何定義?
GRI 2-12 至 2-14(管理衝擊的職責): 這是最難寫的部分。必須說明董事會如何監督組織對經濟、環境和人的衝擊。2026 年的重點是「盡職調查(Due Diligence)」,你必須證明董事會看過供應鏈的人權風險報告。
GRI 2-15 至 2-16(利益衝突與溝通): 如何確保董事不圖利自己?重大關切事項如何傳達到董事會?
GRI 2-17 至 2-21(集體知識、評核與薪酬): 董事會成員去年上了幾小時的永續課程?他們的薪酬政策是否透明?
攻略建議: 不要只是逐條回答。建議使用「對照表 + 案例敘述」的方式。在對照表中指引頁碼,而在內文中用 1-2 個具體的「治理故事」(例如:董事會如何否決一項高污染的擴廠計畫)來填充這些冰冷的指標。
最新趨勢與新聞整合
在此整合提供的 3 則關鍵資訊,展現 2026 年的當前語境。
在撰寫治理章節時,必須考慮到 2026 年特有的政策環境。根據最新的產業動態,以下三點是必須納入章節背景的關鍵:
IFRS S1、S2 試編年的實戰壓力: 根據 CSRone 永續智庫 (2026/01/09) 的報導,2026 年是 IFRS S1、S2 的試編元年。這意味著企業的治理章節不能再與財務報表脫節。治理架構必須證明其具備「識別氣候相關風險與機會」的能力,這直接對應到 S2 的要求。如果你的董事會沒有氣候相關的財務監督機制,在 2026 年的審核中將被視為重大缺失。
永續發展規劃的長效框架: CIO Taiwan (2025/12/23) 指出,2025 年到 2027 年是永續發展規劃的關鍵轉型期。治理章節應揭露企業如何建立「長期的規劃框架」,而非短期的公關專案。這包括數位工具在治理中的應用,例如如何利用大數據監測即時的 ESG 指標,並讓決策層能隨時掌握風險。
KPMG 的實務指引:接軌國際準則: KPMG (2025/12/29) 強調了接軌國際準則下的「實務指引」。這提醒我們,治理揭露不只是寫給台灣監管單位看,更是寫給全球外資看。揭露中必須強調「治理的透明度」與「與財務報表的一致性」。
台灣觀點:法規要求與企業標竿案例
在台灣撰寫治理章節,絕對不能忽視金管會的「上市櫃公司永續發展行動方案」。
具體法規要求: 台灣證券交易所(TWSE)要求資本額達一定規模之公司必須設置「永續發展委員會」,且必須在年報與 ESG 報告書中揭露其組成及運作情形。此外,2026 年起,上市櫃公司必須逐步落實「氣候相關資訊揭露」,這在治理章節中對應到的是——誰負責監督氣候風險?
企業案例 - 台積電 (TSMC): 台積電的治理章節是標準模範。他們明確建立了「ESG 指導委員會」,由董事長親自擔任主席。在薪酬連結方面,台積電將 ESG 績效與高階主管的獎酬制度掛鉤,並在報告書中詳細解釋了績效指標的類別(如環保指標、人才培育指標)。
企業案例 - 中信金控: 中信金在「永續金融治理」上非常有特色。他們在董事會層級下設立「企業永續委員會」,並針對投融資組合的碳排放(範疇三)建立了一套嚴格的治理流程。這證明了治理章節可以針對「產業特性」進行差異化撰寫。
總結:治理章節的成功清單
要寫出一份讓投資人點頭的治理章節,請檢查以下五點:
是否有清晰的職能矩陣? 讓讀者一秒看懂誰負責決策、誰負責執行。
是否有具體的數據支撐?(如:會議次數、出席率、薪酬權重百分比)。
是否展現了「董事會的專業度」? 揭露董事們接受了哪些 ESG 訓練。
是否與財務目標連結? 體現 IFRS S1/S2 的精神,說明治理如何保護公司的財務價值。
是否具備前瞻性? 說明未來 2-3 年(2026-2028)的治理進化目標。
這份研究文件是否為你的 Podcast 或影片腳本提供了足夠的厚度? 下一步,如果您需要,我可以為您擬定一份「治理章節撰寫前的跨部門訪談清單」,幫助您從財務、人資和法務部門挖掘出最真實的治理故事。