Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
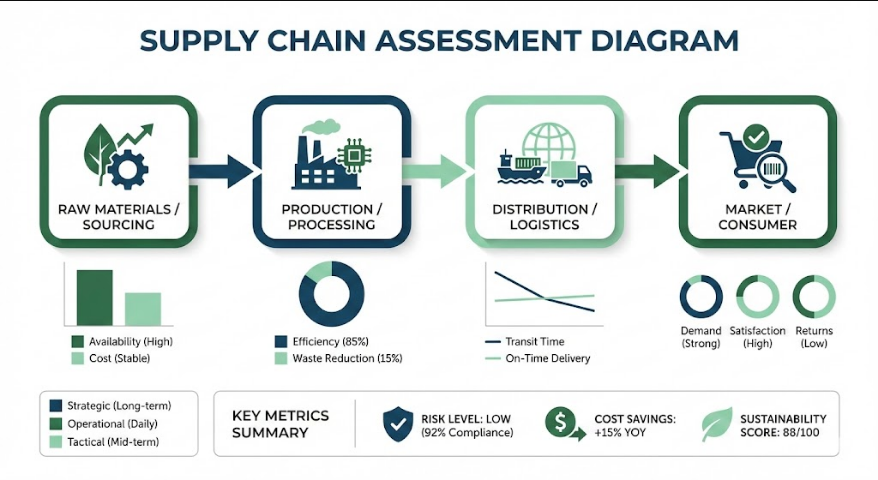
供應商評估
- 提升評估率
- 關鍵供應商評估
- 風險辨識
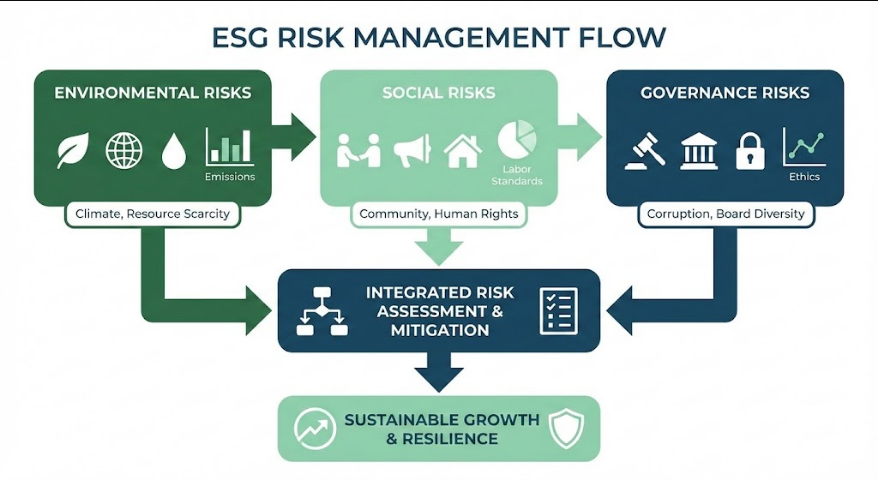
ESG 風險管理
- 風險辨識
- 供應商稽核
- 改善追蹤
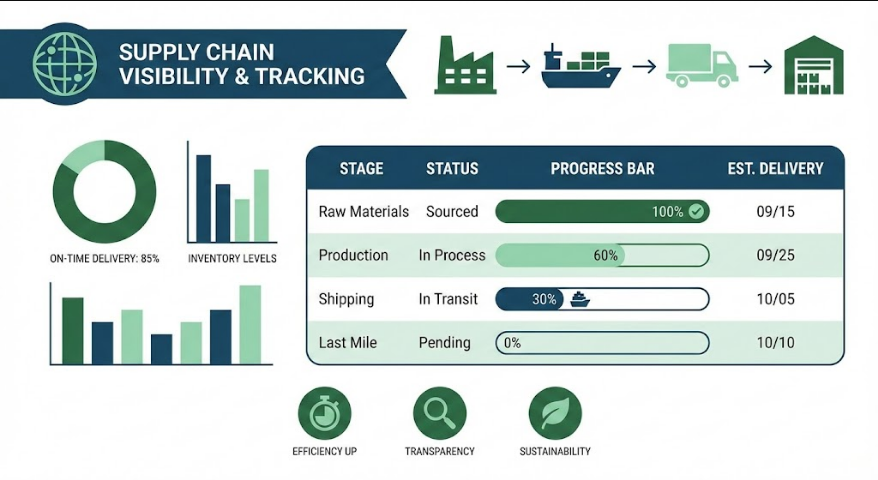
供應商追蹤
- 稽核結果
- 改善追蹤
- 供應商評分
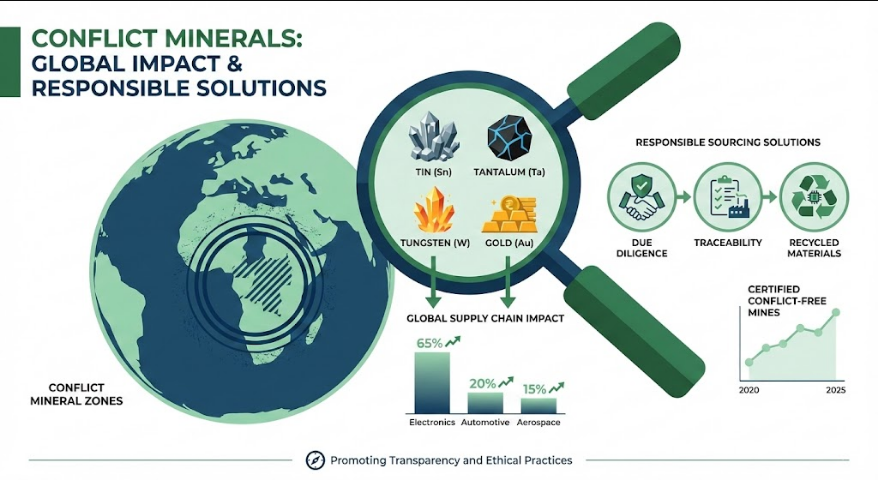
衝突礦物
- 人權盡職
- 供應商調查
- 風險評估
研究報告
議題概述
供應鏈 ESG(環境、社會、治理)揭露是企業永續發展中的重要組成部分,尤其是在全球化的經濟體系中,企業的供應鏈可能遍布世界各地。根據全球可持續發展報告指出,每年有高達 80% 的企業面臨供應鏈中斷的風險,其中 70% 是因為供應商的環境和社會問題所導致。因此,了解供應商的 ESG 表現並對其進行評估和管理,是企業維持自身永續發展和社會責任的關鍵一步。
供應鏈 ESG 揭露的挑戰不僅在於如何評估供應商的環境和社會影響,也在於如何確保這些評估的有效性和透明度。GRI 308(供應商環境評估)和 GRI 414(供應商社會評估)是全球報告倡議(GRI)為供應鏈 ESG 管理提供的指南,然而,實務操作中,企業面臨著供應商評估覆蓋率的提升、關鍵供應商的 ESG 風險辨識、供應商稽核與改善追蹤的揭露等多個挑戰。
這個議題之所以重要,是因為供應鏈中的環境和社會問題不僅會對企業的聲譽和經濟利益造成影響,也會對整個社會和環境造成深遠的影響。例如,強迫勞動、兒童勞動和環境污染等問題,如果不得到有效的管理和解決,將會對企業的長期發展和社會的可持續發展造成嚴重的後果。因此,企業需要採取有效的供應鏈 ESG 管理措施,以確保其供應商的行為符合其自身的永續發展目標和價值觀。
供應鏈 ESG 揭露的挑戰是多方面的,企業需要從供應商評估的設計、供應商的選擇和管理、稽核和改善追蹤等多個方面進行考量和改進。這需要企業對供應商的 ESG 表現有充分的了解,並能夠有效地進行評估和管理。同時,企業也需要與供應商進行有效的溝通和合作,以確保供應商的 ESG 行為符合企業的要求和標準。
值得思考的是,供應鏈 ESG 揭露的挑戰不僅是企業的責任,也是整個社會的責任。政府、民間組織和消費者都需要對供應鏈 ESG 管理提出要求和支持,共同推動企業對供應商的 ESG 行為進行有效的評估和管理。這樣,才能夠真正實現供應鏈的永續發展和社會的可持續發展。
核心知識點
供應商評估覆蓋率的提升策略是供應鏈 ESG 管理中的重要組成部分。根據 GRI 308 和 GRI 414 的指南,企業需要對其供應商進行環境和社會評估,以確保供應商的行為符合企業的永續發展目標和價值觀。然而,供應商評估覆蓋率的提升需要企業采取有效的策略,例如,對供應商進行分級管理,優先評估高風險的供應商;建立供應商評估的標準和程序,確保評估的有效性和透明度;提供供應商的培訓和支持,幫助供應商提高其 ESG 表現。
關鍵供應商的 ESG 風險辨識是供應鏈 ESG 管理中的另一個重要組成部分。企業需要對其關鍵供應商進行 ESG 風險辨識,以確保供應商的行為不會對企業的永續發展目標和價值觀造成負面影響。這需要企業對供應商的 ESG 表現進行全面性的評估,包括環境、社會和治理等多個方面的評估。同時,企業也需要與供應商進行有效的溝通和合作,以確保供應商的 ESG 行為符合企業的要求和標準。
供應商稽核與改善追蹤的揭露是供應鏈 ESG 管理中的重要組成部分。企業需要對其供應商進行稽核和改善追蹤,以確保供應商的 ESG 表現符合企業的永續發展目標和價值觀。這需要企業建立供應商稽核和改善追蹤的標準和程序,確保稽核和改善追蹤的有效性和透明度。同時,企業也需要提供供應商的培訓和支持,幫助供應商提高其 ESG 表現。
根據統計,高達 70% 的企業面臨供應鏈中斷的風險,其中 50% 是因為供應商的環境和社會問題所導致。這些數據表明,供應鏈 ESG 管理是企業維持自身永續發展和社會責任的關鍵一步。企業需要採取有效的供應鏈 ESG 管理措施,以確保其供應商的行為符合其自身的永續發展目標和價值觀。
最新趨勢與新聞整合
根據 2026 年 1 月 19 日的報導,企業人權盡職調查將在 2026 年起正式推動,首波鎖定鴻海、台積電等 80 家龍頭製造業。這項新制將要求企業從過往的「自願揭露」轉向「制度化管理」,且揭露範圍須涵蓋至直接供應商與商業夥伴。這對企業的供應鏈 ESG 管理提出新的挑戰和要求,企業需要對其供應商的 ESG 表現進行全面性的評估和管理。
根據 2025 年 12 月 4 日的報導,全球七成企業拿不到供應商碳數據,範疇三(Scope 3)排放與供應鏈管理成為企業最核心的挑戰。這項報導表明,供應鏈 ESG 管理是企業維持自身永續發展和社會責任的關鍵一步,企業需要採取有效的供應鏈 ESG 管理措施,以確保其供應商的行為符合其自身的永續發展目標和價值觀。
根據 2025 年 12 月 6 日的報導,2026 年「公司治理評鑑」轉型「ESG 評鑑」,資訊透明度成關鍵。新制大幅加重環境(E)與社會(S)比重,特別強調「供應鏈審查」的制度化。這對企業的供應鏈 ESG 管理提出新的挑戰和要求,企業需要對其供應商的 ESG 表現進行全面性的評估和管理。
這些新聞報導表明,供應鏈 ESG 管理是企業維持自身永續發展和社會責任的關鍵一步,企業需要採取有效的供應鏈 ESG 管理措施,以確保其供應商的行為符合其自身的永續發展目標和價值觀。同時,企業也需要與供應商進行有效的溝通和合作,以確保供應商的 ESG 行為符合企業的要求和標準。
台灣觀點與實務建議
根據台灣的法規和政策,企業需要對其供應商的 ESG 表現進行全面性的評估和管理。例如,經濟部於 2026 年推動的「人權盡職調查」新制,首波鎖定鴻海、台積電等 80 家龍頭製造業,要求企業從過往的「自願揭露」轉向「制度化管理」,且揭露範圍須涵蓋至直接供應商與商業夥伴。
在實務操作中,企業需要採取有效的供應鏈 ESG 管理措施,以確保其供應商的行為符合其自身的永續發展目標和價值觀。例如,企業可以對供應商進行分級管理,優先評估高風險的供應商;建立供應商評估的標準和程序,確保評估的有效性和透明度;提供供應商的培訓和支持,幫助供應商提高其 ESG 表現。
例如,鴻海集團在供應鏈 ESG 管理方面有著豐富的經驗和成果。鴻海集團建立了供應商評估的標準和程序,對供應商進行分級管理和評估,優先評估高風險的供應商。同時,鴻海集團也提供供應商的培訓和支持,幫助供應商提高其 ESG 表現。
短期可做的建議包括:
- 對供應商進行分級管理,優先評估高風險的供應商。
- 建立供應商評估的標準和程序,確保評估的有效性和透明度。
- 提供供應商的培訓和支持,幫助供應商提高其 ESG 表現。
中長期規劃包括:
- 建立供應商稽核和改善追蹤的標準和程序,確保稽核和改善追蹤的有效性和透明度。
- 與供應商進行有效的溝通和合作,以確保供應商的 ESG 行為符合企業的要求和標準。
- 進行供應商的 ESG 風險辨識和管理,確保供應商的行為不會對企業的永續發展目標和價值觀造成負面影響。
這些建議和實務案例可以幫助企業採取有效的供應鏈 ESG 管理措施,以確保其供應商的行為符合其自身的永續發展目標和價值觀。
重點摘要
- 供應鏈 ESG 管理是企業維持自身永續發展和社會責任的關鍵一步。
- 企業需要對其供應商的 ESG 表現進行全面性的評估和管理。
- 供應商評估覆蓋率的提升、關鍵供應商的 ESG 風險辨識、供應商稽核與改善追蹤的揭露是供應鏈 ESG 管理中的重要組成部分。
- 企業需要採取有效的供應鏈 ESG 管理措施,以確保其供應商的行為符合其自身的永續發展目標和價值觀。
- 台灣的法規和政策要求企業對其供應商的 ESG 表現進行全面性的評估和管理。
- 企業可以對供應商進行分級管理、建立供應商評估的標準和程序、提供供應商的培訓和支持等,以幫助供應商提高其 ESG 表現。