Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
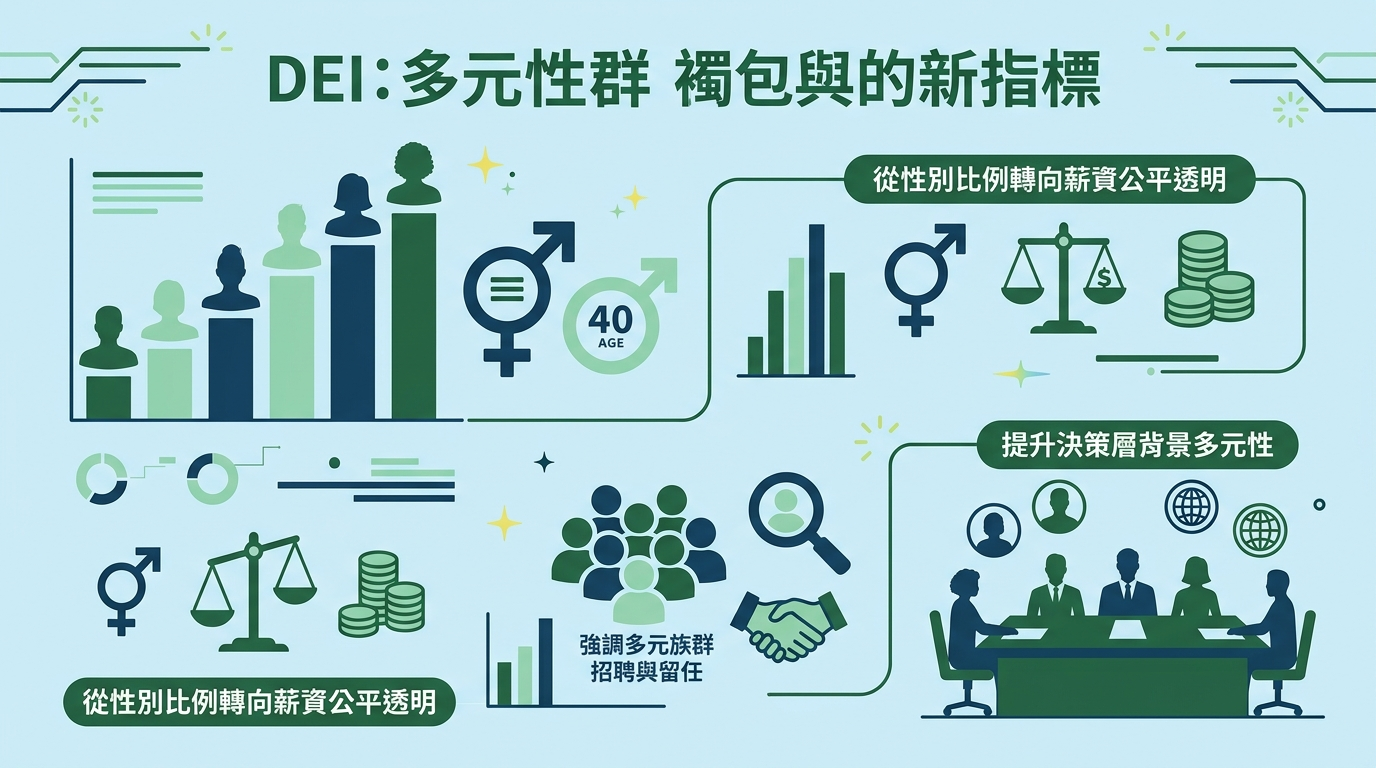
DEI 多元共融新指標
- 從性別比例轉向薪酬平等透明
- 強調多元族群的招募與留任
- 提升決策層級的背景多元性
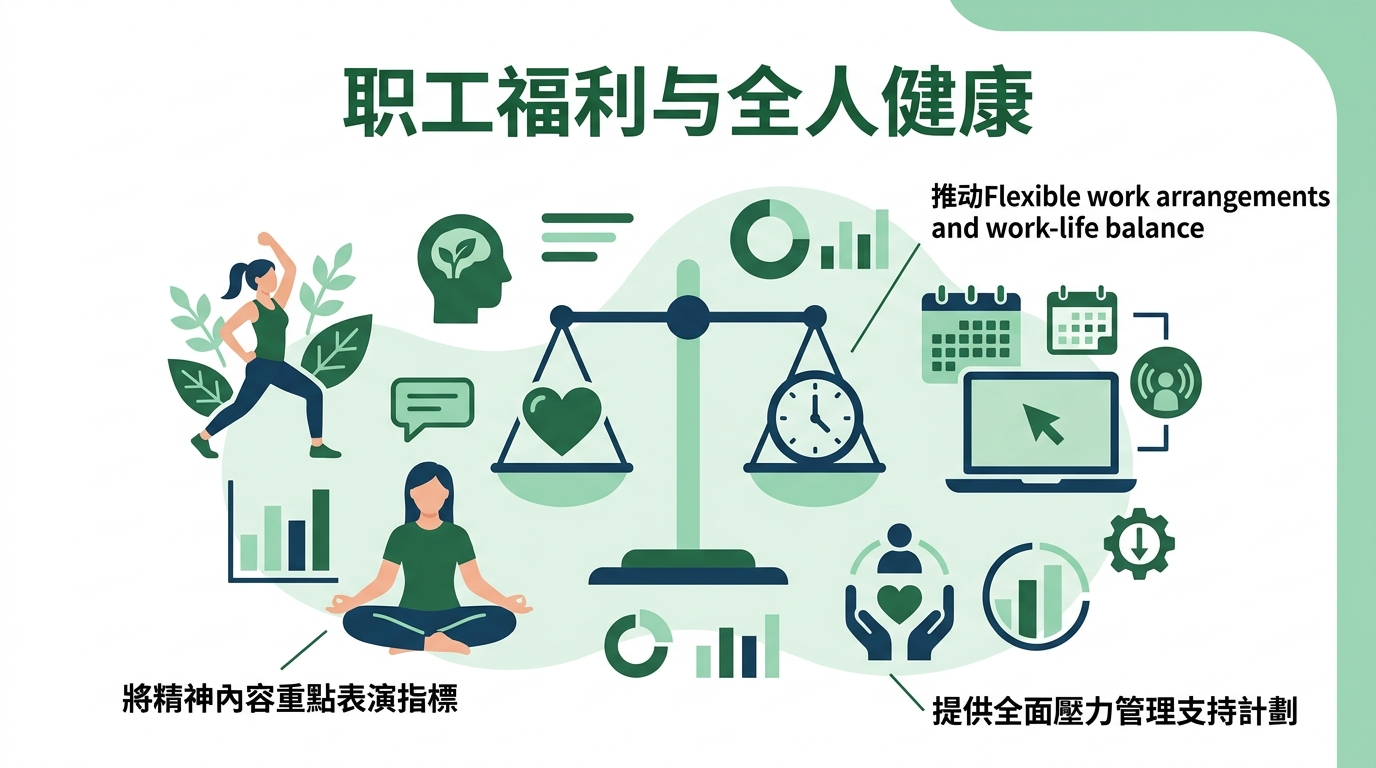
員工福祉與全人健康
- 將心理健康列入關鍵績效指標
- 推動彈性辦公與工作生活平衡
- 提供全方位壓力管理支持計畫
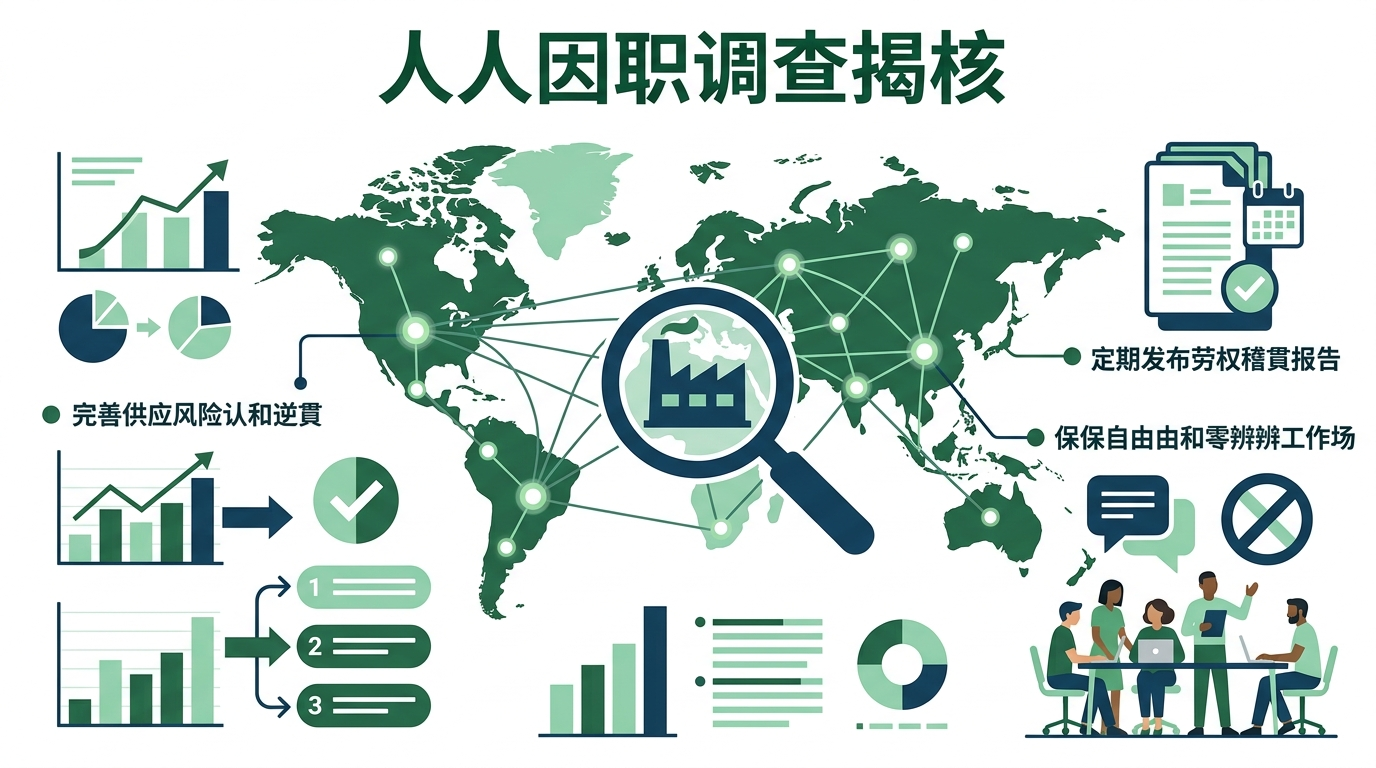
人權盡職調查揭露核心
- 完善供應鏈風險識別與補救
- 定期發布勞動權益稽核報告
- 保障言論自由與零歧視職場
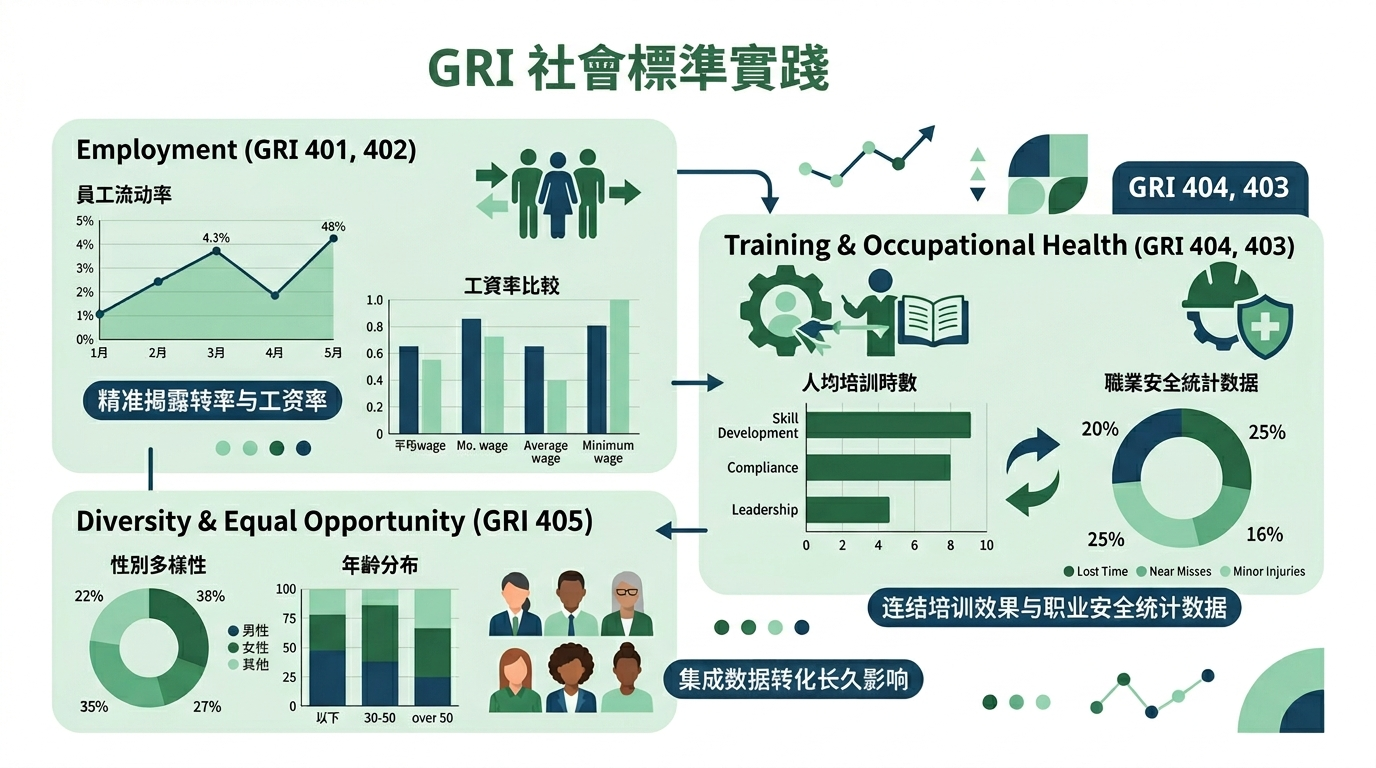
GRI 社會準則實務應用
- 精準揭露流動率與薪酬比例
- 連結培訓成效與職安統計數據
- 整合數據轉化為永續影響力
研究報告
人力資本揭露研究報告:從 DEI 到員工福祉的社會面(S)轉型 前言:當「人」成為財務重大的核心
長期以來,ESG 中的「E(環境)」佔據了大部分的鎂光燈,但進入 2026 年,全球資本市場的焦點已顯著轉向「S(社會)」。這不只是因為社會正義的呼聲,更是因為「人才」已成為企業面對地緣政治、AI 轉型與少子化挑戰時,最關鍵的韌性來源。人力資本揭露(Human Capital Disclosure)正從單純的數據申報,演變成一場關於「企業文化實力」的競爭。
一、 多元共融(DEI)指標的揭露趨勢
在 2026 年的當下,DEI(Diversity, Equity, Inclusion)已不再是選配的企業口號,而是衡量組織治理能力的量化指標。
從「多樣性」轉向「公平性」與「歸屬感」
早期的 DEI 揭露多半停留在「多樣性(Diversity)」的表層數據,例如女性主管比例、員工年齡分佈。然而,最新的國際趨勢(如 TISFD 框架)要求企業必須進一步揭露「公平性(Equity)」的實證,特別是薪酬公平(Pay Equity)。這包括了調整後的性別薪酬差距(Adjusted Gender Pay Gap),企業必須解釋在相同職級與表現下,薪酬差異是否存在偏差,以及如何透過系統性機制消除這些偏差。
揭露維度的細緻化
DEI 的範疇正在擴大。除了性別與族群,2026 年的領先指標開始納入「神經多樣性(Neurodiversity)」與「無障礙環境」的覆蓋率。企業被要求提供關於「共融感(Inclusion)」的質性數據,例如透過員工認同度調查(Pulse Surveys)來衡量員工是否感受到意見被重視。
根據 2025 年的趨勢觀察,DEI 的落實程度直接影響了雇主品牌的鮮明度,尤其對於 Z 世代人才而言,一個缺乏 DEI 揭露或數據透明度低的企業,將在人才爭奪戰中處於劣勢。DEI 指標正成為一種「留才戰略」,而非單純的法規合規。
二、 員工福祉與心理健康的新興議題
隨著混合辦公模式的常態化與高壓競爭環境,員工福祉(Wellbeing)的範疇已從早期的物理安全(職安)擴展到深層的心理安全與韌性。
心理健康納入 ESG 主流治理
2026 年的企業永續報告中,「心理健康識能(Mental Health Literacy)」已成為關鍵 KPI。這不只是提供員工協助方案(EAP),而是將心理健康融入組織文化。領先企業開始揭露「心理安全環境(Psychological Safety)」的評估結果。研究顯示,高心理安全感的團隊,其績效表現比一般團隊高出 3.5 倍。
AI 監控與福祉的平衡
隨著 AI 工具在職場的普及,企業在 2026 年面臨新的揭露挑戰:如何利用 AI 進行員工健康管理而不侵犯隱私?目前的新興實務是導入「AI 風險預警系統」,分析員工的數位足跡(如過長的加班時間、郵件往返頻率)來預測過勞風險,並在匿名化的前提下,將這些預防性措施的成效進行揭露。
彈性工時與照顧者支持
因應高齡化社會,針對「照顧者(Caregivers)」的支持方案也成為福祉揭露的熱點。企業是否提供優於法規的家庭照顧假、是否有遠距辦公的配套機制,已成為評鑑「社會影響力」的重要維度。員工福祉不再是福利支出,而被視為一種「資本投入」,旨在減少因過勞或心理壓力導致的生產力損失。
三、 人權盡職調查(HRDD)的揭露要求
人權盡職調查(Human Rights Due Diligence, HRDD)已從歐盟的法規要求,擴散為全球供應鏈的共同標準。
從「宣示」到「實證」的動態調查
2026 年,企業不能再只是一份「人權政策宣言」走天下。揭露的重點在於「動態盡職調查(Dynamic Due Diligence)」。這意味著企業必須展現其具備辨識、預防、減輕並解釋其運營及供應鏈中潛在人權風險的具體流程。
供應鏈人權監督的透明化
在最新的揭露規範下,企業必須詳細列出對供應商的人權稽核頻率、發現的缺失,以及具體的補救措施(Remediation)。特別是在現代奴役、強制勞動以及童工問題上,資本市場要求看到的是「實證結果」。
TISFD 的推波助瀾
隨著「自然相關財務揭露(TNFD)」的成功,2026 年啟動的「社會相關財務揭露(TISFD)」框架,要求企業將社會不平等、薪酬不均與供應鏈剝削視為財務風險。企業必須在財務報告中說明,若發生重大人權爭議(如供應鏈醜聞),將對公司營運與品牌價值造成多大的財務衝擊。這種「社會風險財務化」的傾向,使得 HRDD 成為財務長(CFO)也必須關注的議題。
四、 GRI 401-405 社會揭露的最佳實務
GRI 準則依然是全球最廣泛使用的揭露標準,但 2026 年的最佳實務強調的是「指標間的關聯性」與「數據的顆粒度」。
GRI 401 與 402:僱用與勞資關係
最佳實務不再只是揭露離職率,而是進行「離職原因分析」與「族群別離職率」。例如,若女性員工在管理階層的離職率異常偏高,企業必須在報告中說明其原因(如職涯天花板或育兒壓力)及應對方案。在勞資關係方面,強調「集體協商覆蓋率」以及員工參與決策的機制。
GRI 403:職業健康與安全
2026 年的領先企業將 GRI 403 的範疇從「零職災」延伸到「全方位健康管理」。這包括職業病的預防、員工心理健康諮詢的覆蓋率,以及工作環境的壓力測試。數據揭露必須包含領先指標(Leading Indicators,如健康促進活動參與率),而非僅有落後指標(Lagging Indicators,如受傷頻率)。
GRI 404 與 405:培訓與多元化
在數位轉型浪潮下,GRI 404 的揭露重點轉向「技能再造(Reskilling)」與「技能提升(Upskilling)」。企業需揭露在 AI 時代下,如何協助員工進行職能轉型,以及培訓經費的配置公平性。 GRI 405 則與 DEI 深度掛鉤。最佳實務是提供詳盡的薪酬差距數據,並設定具體的「多元晉升目標」。例如,目標在 2028 年前將初階女性主管比例提升至 40%,並在 2026 年報告中揭露目前的進度與差距。
五、 最新趨勢與新聞整合
根據 2025 年至 2026 年間的關鍵資訊,人力資本揭露呈現以下三大實證趨勢:
實證調適時代的來臨: 根據 CSRone 永續智庫於 2026 年 2 月的報導,企業永續已進入「實證調適」階段。這意味著資本市場不再滿意於企業設定的目標,而是要求看到「實證結果」。企業必須證明其勞動力具備應對環境變化的韌性,並具備動態的盡職調查能力。
員工體驗(EX)作為核心驅動力: WTW(韋萊韜悅)在 2025 年的白皮書中強調,「員工體驗」是驅動敬業度與留才的關鍵。除了傳統的薪資,職場的「心理安全感」與「發展機會」成為企業在社會面揭露時,展現差異化競爭力的核心素材。
DEI 作為人才戰場的決定性因素: 《天下雜誌》2025 年的報導指出,近 9 成企業擔憂技能落差,而 DEI 表現已成為爭奪 Z 世代人才的關鍵。企業必須透過內部輪調與職涯發展計畫(IDP)來填補技能缺口,並將這些做法透明地揭露於永續報告中,以強化雇主品牌。
六、 台灣觀點:法規要求與企業實務
台灣在人力資本揭露方面,已從追隨者轉變為積極的實踐者,金管會與相關部會的政策推動功不可沒。
法規面:全數上市櫃公司的 ESG 挑戰
2026 年是台灣永續資訊揭露全面深化的關鍵里程碑。根據金管會「上市櫃公司永續發展行動方案」之規劃,2025 年起全體上市櫃公司即須編製永續報告書,而 2026 年則標誌著所有上市櫃公司首度全面申報之關鍵年。此舉意味著 ESG 揭露已進入全面合規時代,評鑑重點亦顯著從基礎的環保法規轉向「社會面(S)」的具體進程與實質作為。
薪資透明度: 法規要求揭露非主管職員工的薪資平均數與中位數,並要求針對薪酬落後者提出改善方案。
職場性別平等: 台灣的《性別平等工作法》修正後,企業在揭露性別歧視防制與性騷擾申訴機制方面,被要求更高的透明度。
企業案例:台積電與美光的 DEI 實踐
台積電(TSMC): 作為台灣企業的標竿,台積電在 2024 年底便宣佈 DEI 升級,不僅在內部成立多元員工資源團體(ERGs),更將 DEI 要求延伸至供應鏈,展現其作為產業龍頭的社會影響力。
美光(Micron): 針對員工福祉,美光台灣積極導入 AI 風險預警機制與彈性工時措施。在 2025 年的職安研討會中,美光的案例被視為將員工心理健康從「被動合規」提升至「策略價值」的典範。
面對少子化的策略揭露
台灣企業正面臨全球最嚴峻的少子化與缺工挑戰。因此,許多企業在 2026 年的報告中,特別強調其「育兒友善措施」與「壯世代(銀髮族)二度就業」計畫。這不僅是社會責任,更是維持營運不中斷(BCP)的必要人力策略。
七、 結論:從「數字揭露」到「敘事經營」
人力資本揭露的最終目的,並非填滿 GRI 的表格,而是向利害關係人——包含投資人、客戶、特別是現在與未來的員工——講述一個關於「人」的故事。
在 2026 年的競爭環境下,能夠在社會面(S)脫穎而出的企業,往往具備以下特質:
數據透明且具備自省力: 敢於揭露不足之處(如薪資差距),並提出明確的改善路徑。
將福祉視為投資: 透過心理健康與員工體驗的數據,展現組織的高績效文化。
展現系統性治理: 證明其人權與 DEI 政策是內化於管理流程,而非臨時的公關活動。
隨著 TISFD 等新框架的成熟,人力資本將被視為企業最真實的財務資產。現在開始投資於深度、透明且具備策略性的「S」揭露,將是企業在下一個永續十年中,建立差異化優勢的最強王牌。
想了解更多細節嗎? 我可以為您針對 GRI 405-2(性別薪酬比例) 撰寫一份具體的計算範例與揭露模板,或是協助您設計一份專屬 Z 世代的「DEI 員工滿意度調查」題目?