Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
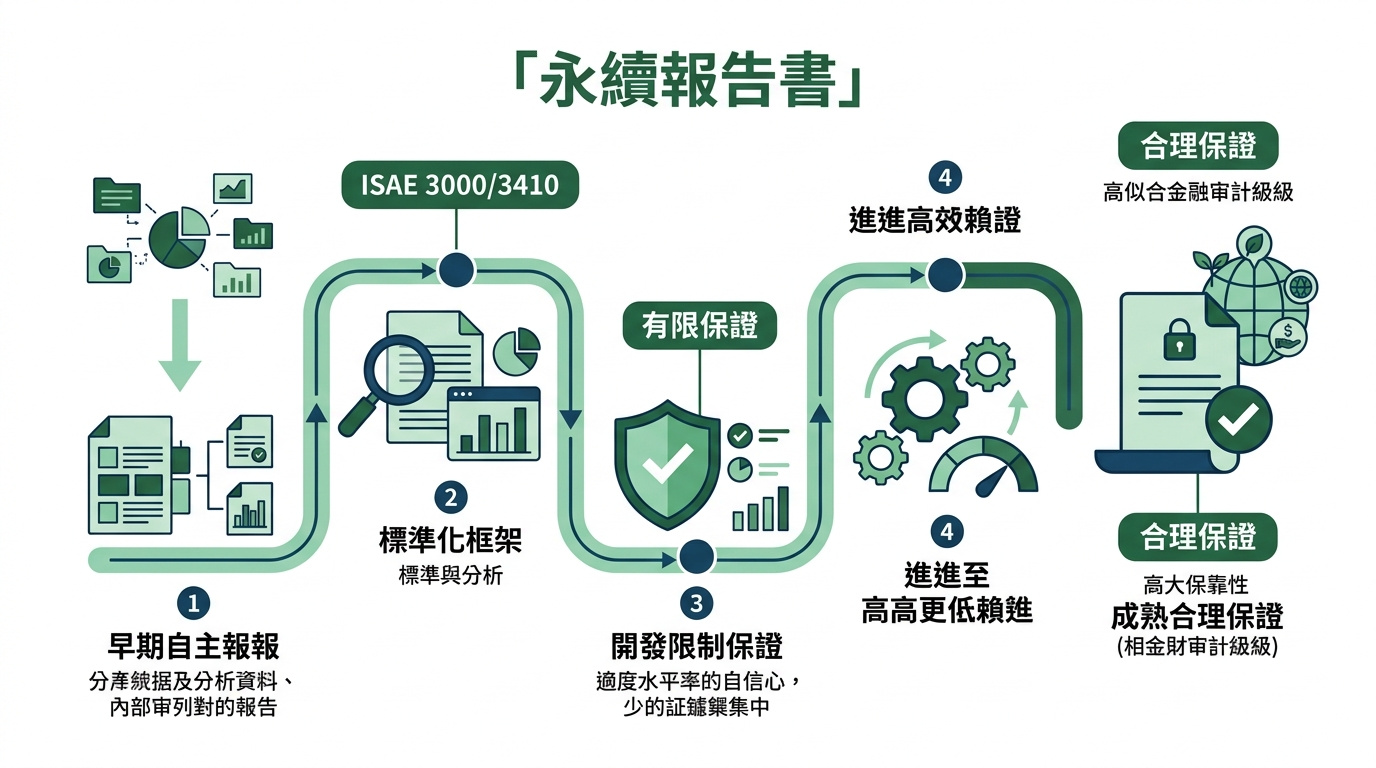
永續報告書
- ISAE 3000/3410
- 有限保證
- 合理保證
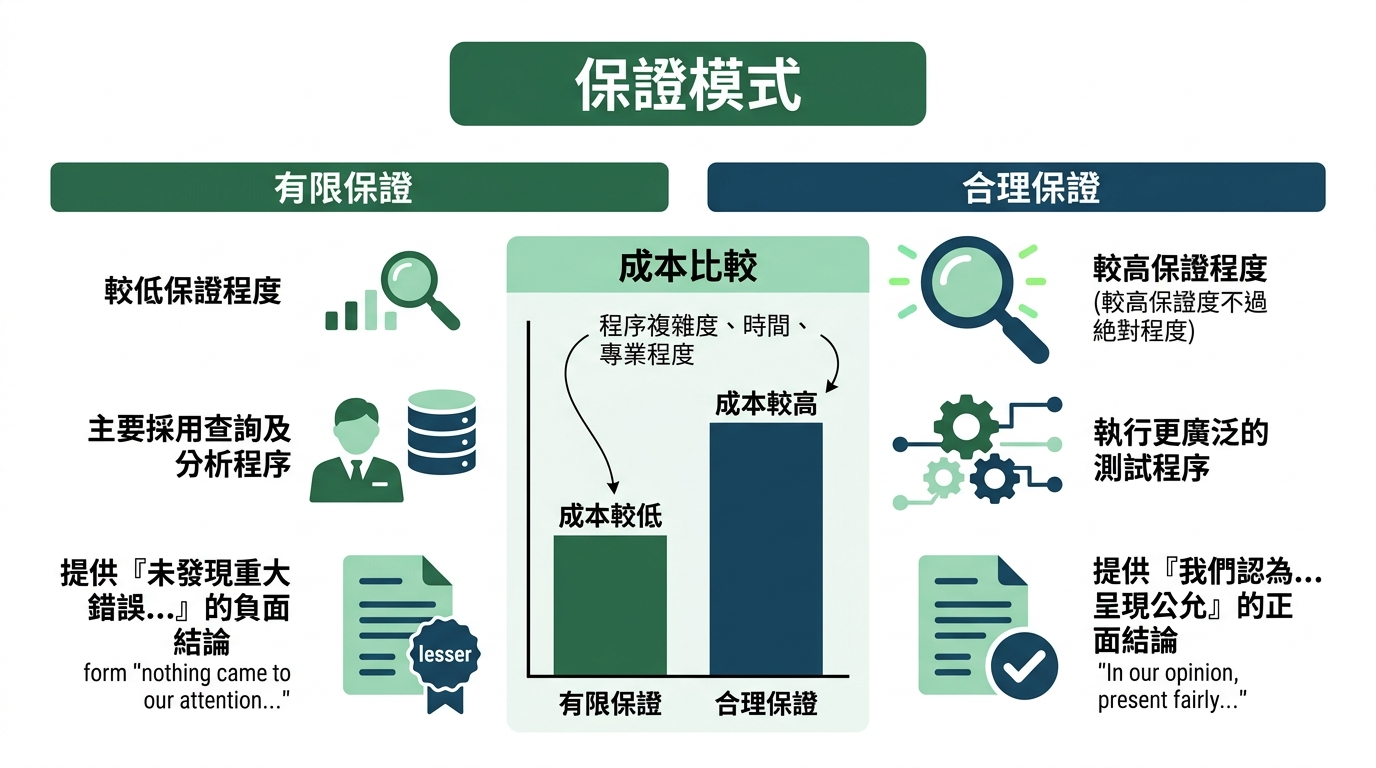
保證模式
- 有限保證
- 合理保證
- 成本比較
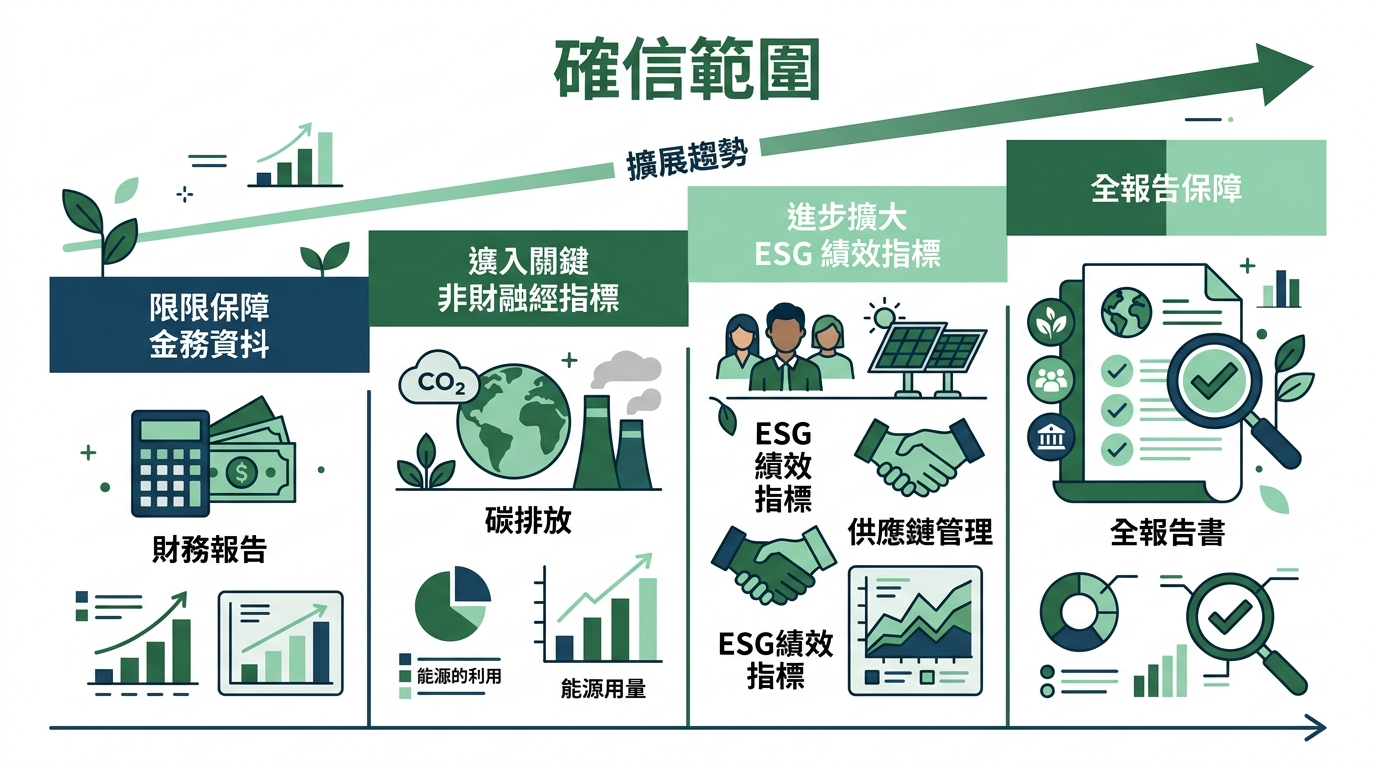
確信範圍
- 碳排放
- 全報告書
- 擴展趨勢
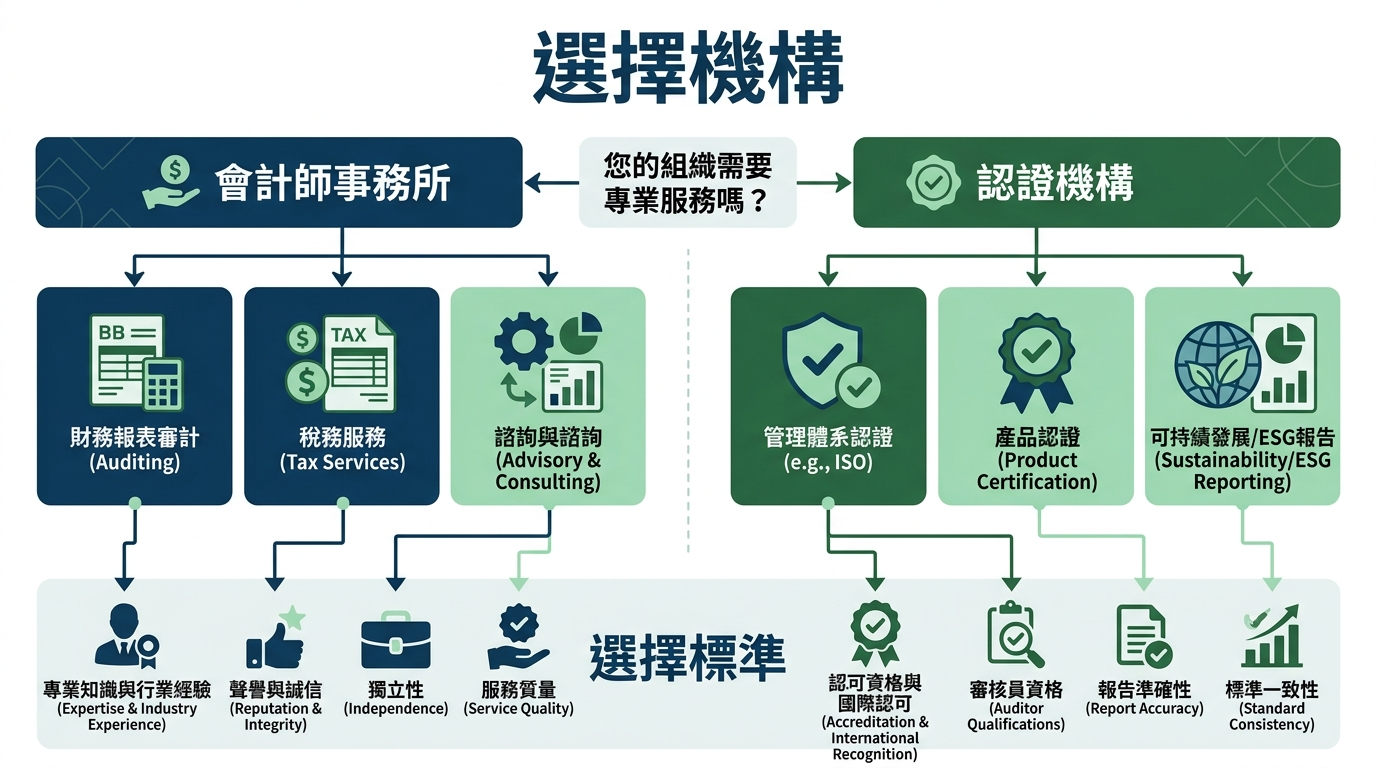
選擇機構
- 會計師事務所
- 認證機構
- 選擇標準
研究報告
議題概述
永續報告書的可信度是企業在實施永續發展戰略中的關鍵要素,而第三方確信是確保這一可信度的重要手段。隨著全球對永續發展的重視日益增加,尤其是歐盟的《可持續性報告指令》(CSRD)和國際財務報導準則基金會(IFRS)推出的永續揭露準則,企業的永續報告書不再只是自願性的揭露,而是逐漸走向強制性的揭露和高度透明的要求。根據 2025 年的一項調查顯示,超過 80% 的投資者認為永續報告書的可信度對於投資決策具有重要影響力。這意味著,企業需要加強對永續報告書的確信工作,以確保其報告書的可靠性和可信度。
在台灣,金管會已要求所有上市櫃公司編製和申報永續報告書,並強調第三方確信的重要性。隨著《上市櫃公司編製與申報永續報告書作業辦法》的推動,以及 IFRS 永續揭露準則的接軌,台灣的企業正面臨著更高的永續報告書質量和透明度要求。這個趨勢不僅體現在財務報告的準確性上,也體現在對企業社會責任和環境影響的揭露上。因此,第三方確信的角色在此過程中變得尤為重要,企業需要了解確信的不同等級、成本差異,以及如何選擇適合自己的第三方確信機構。
值得思考的是,如何在有限的資源下,實現永續報告書的高品質確信?這需要企業對自己的永續發展目標有明確的理解,同時需要第三方確信機構具有豐富的經驗和專業知識。隨著永續發展的重要性日益增加,企業的永續報告書不再只是為了符合規範的要求,而是成為企業展示自己的永續發展成果和價值的重要平台。
核心知識點 ISAE 3000/3410 確信標準的核心要求
ISAE 3000 和 3410 是國際審計與確信準則理事會(IAASB)發布的兩項重要標準,分別適用於合理保證和有限保證的確信任務。這兩項標準為第三方確信機構提供了明確的指導,關於如何評估企業的永續報告書是否符合相關的永續發展標準和法規要求。ISAE 3000 對於合理保證的要求更為嚴格,需要第三方確信機構進行更深入的評估和審查,以確保企業的永續報告書準確反映了其永續發展實踐和成果。
根據 ISAE 3410 的規定,第三方確信機構在進行有限保證的確信任務時,需要評估企業的永續報告書是否存在重大錯誤或遺漏,並對報告書的準確性和完整性進行評估。這一過程需要第三方確信機構對企業的永續發展目標、策略和實踐有充分的理解,並能夠評估企業的永續報告書是否符合相關的標準和法規要求。
有限保證 vs 合理保證的差異與成本
有限保證和合理保證是兩種不同的確信等級,前者主要關注企業的永續報告書是否存在重大錯誤或遺漏,後者則需要第三方確信機構對企業的永續報告書進行更深入的評估和審查,以確保其準確性和可靠性。合理保證的成本一般高於有限保證,因為需要第三方確信機構進行更為詳細和徹底的評估和審查。
根據業界的估計,合理保證的成本可能是有限保證的 2-3 倍,主要取決於第三方確信機構的收費標準和企業的永續報告書的複雜性。然而,合理保證可以提供更高的可信度和透明度,從而提高企業的社會責任形象和投資者信心。因此,企業需要根據自己的永續發展目標和財務資源,選擇適合自己的確信等級 and 第三方確信機構。
確信範圍的擴展趨勢
隨著永續發展的重要性日益增加,第三方確信的範圍也在不斷擴展。從最初的財務報告,到現在的永續報告書,甚至是企業的整體社會責任和環境影響,第三方確信的範圍已經涵蓋了企業的各個方面。這一趨勢反映了企業和投資者對永續發展的日益重視,以及對企業社會責任和環境影響的關注。
根據最新的趨勢,第三方確信的範圍將繼續擴展,涵蓋更多的永續發展指標和標準。這需要第三方確信機構具有更為廣泛的專業知識和經驗,同時需要企業對自己的永續發展目標和策略有更為明確的理解。
會計師事務所 vs 認證機構的選擇
在選擇第三方確信機構時,企業需要考慮多個因素,包括機構的專業知識 and 經驗、收費標準、服務質量等。會計師事務所和認證機構是兩種不同的第三方確信機構,前者主要提供財務報告的確信服務,後者則提供更為廣泛的永續發展確信服務。
根據業界的評估,會計師事務所在提供財務報告的確信服務方面具有更為豐富的經驗和專業知識,而認證機構則在提供永續發展確信服務方面具有更為廣泛的視野和專業知識。因此,企業需要根據自己的永續發展目標和財務資源,選擇適合自己的第三方確信機構。
最新趨勢與新聞整合
根據 2025 年至 2026 年台灣永續報告書與第三方確信的最新趨勢,以下為 5 則相關新聞摘要:
2026 年企業 ESG 展望預測(待查證,今周刊 2025 年底專題):該報導探討 2026 年永續資訊展望,指出企業正處於「強制性確信」的轉型期,企業需要從「有限確信」逐步過渡到「合理確信」,建立更完善的內部控制與數據治理系統以因應國際標準。
ESG 評鑑指標與數據精確度要求(待查證,參考台灣永續發展指標實施現況):此趨勢強調企業在永續報告書中揭露資訊的「可信賴性」已成為評鑑核心,雖然台灣早已實施永續發展指標,但 2026 年的重點在於第三方確信機構如何更深入檢視企業的數位化碳管理系統。
2025 永續揭露新趨勢:IFRS S1、S2 接軌帶動確信範圍擴大(ESG TIMES,2025 年 9 月 24 日):這篇報導指出,2026 年接軌 IFRS 永續揭露準則的最後倒數,企業需要整合財務與永續影響,特別是氣候相關資訊。
全體上市櫃 2025 年強制編製永續報告書,確信市場需求翻倍(遠見雜誌,2025 年 4 月 14 日):這篇報導指出,2025 年起,台灣所有上市櫃公司均須編製與申報永續報告書,帶動第三方確信需求的爆炸式成長。
金管會發布《上市櫃公司永續報告書確信機構管理要點》(2023 年 12 月修訂版):此管理規範強調確信機構在執行職務時的獨立性與專業性,特別是針對會計師與第三方機構在執行確信業務時,必須確保企業永續資訊的精確度與透明度。
這些新聞反映了永續報告書第三方確信的最新趨勢和挑戰,企業需要加強對永續報告書的確信工作,以確保其報告書的可靠性和可信度。同時,第三方確信機構需要具有更為廣泛的專業知識和經驗,以滿足企業的永續發展需求。
台灣觀點與實務建議
在台灣,企業需要根據《上市櫃公司編製與申報永續報告書作業辦法》和 IFRS 永續揭露準則的要求,編製和申報永續報告書。同時,企業需要選擇適合自己的第三方確信機構,以確保其報告書的可靠性和可信度。
根據金管會的規定,所有上市櫃公司均須編製和申報永續報告書,並需要第三方確信機構對其報告書進行確信。這需要企業對自己的永續發展目標和策略有更為明確的理解,並需要第三方確信機構具有更為廣泛的專業知識和經驗。
以下是一些實務建議:
短期可做(3 個月內):企業需要快速建立內部控制和數據治理系統,以確保其永續報告書的準確性和可靠性。
中長期規劃(1-3 年):企業需要制定永續發展戰略和目標,同時需要選擇適合自己的第三方確信機構,以確保其報告書的可靠性和可信度。
數位化碳管理系統:企業需要建立數位化碳管理系統,以確保其碳排放的精確度和可靠性,這也是應對未來合理確信要求的基礎。
第三方確信機構的選擇:企業需要根據自己的永續發展目標和財務資源,評估會計師事務所或認證機構的專長,選擇適合自己的確信夥伴。
永續發展目標的設定:企業需要設定明確的永續發展目標和策略,以確保其永續報告書的可靠性和可信度。
重點摘要
永續報告書的可信度是企業在實施永續發展戰略中的關鍵要素。
第三方確信是確保永續報告書可信度的重要手段,包含有限確信與合理確信。
有限保證和合理保證是兩種不同的確信等級,合理保證的成本一般高於有限保證。
第三方確信的範圍在不斷擴展,涵蓋更多的永續發展指標與 IFRS 揭露標準。
企業需要根據自己的永續發展目標和財務資源,選擇適合自己的第三方確信機構。
金管會的《上市櫃公司編製與申報永續報告書作業辦法》需要企業對自己的永續發展目標和策略有更為明確的理解,並配合專業確信機構執行任務。