Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
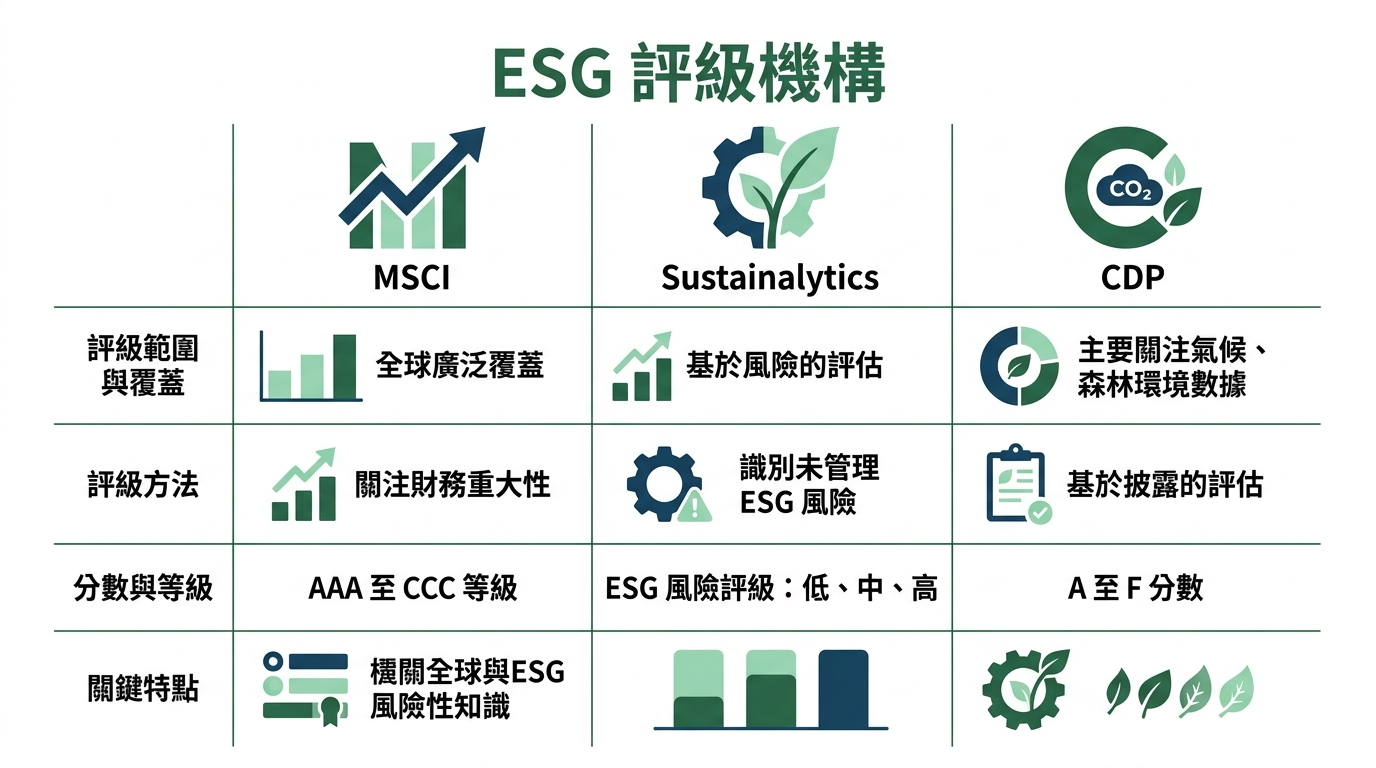
ESG 評級機構
- MSCI
- Sustainalytics
- CDP
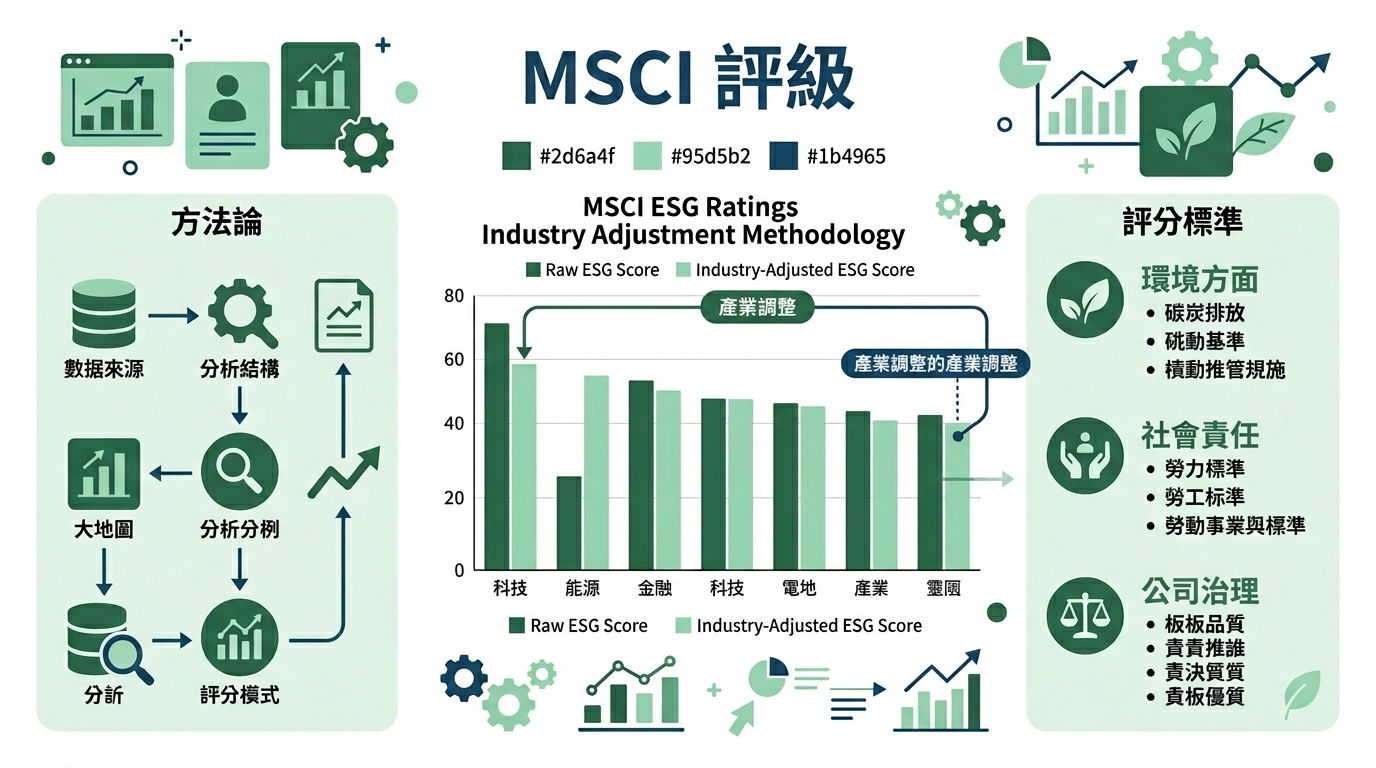
MSCI 評級
- 產業調整
- 方法論
- 評分標準
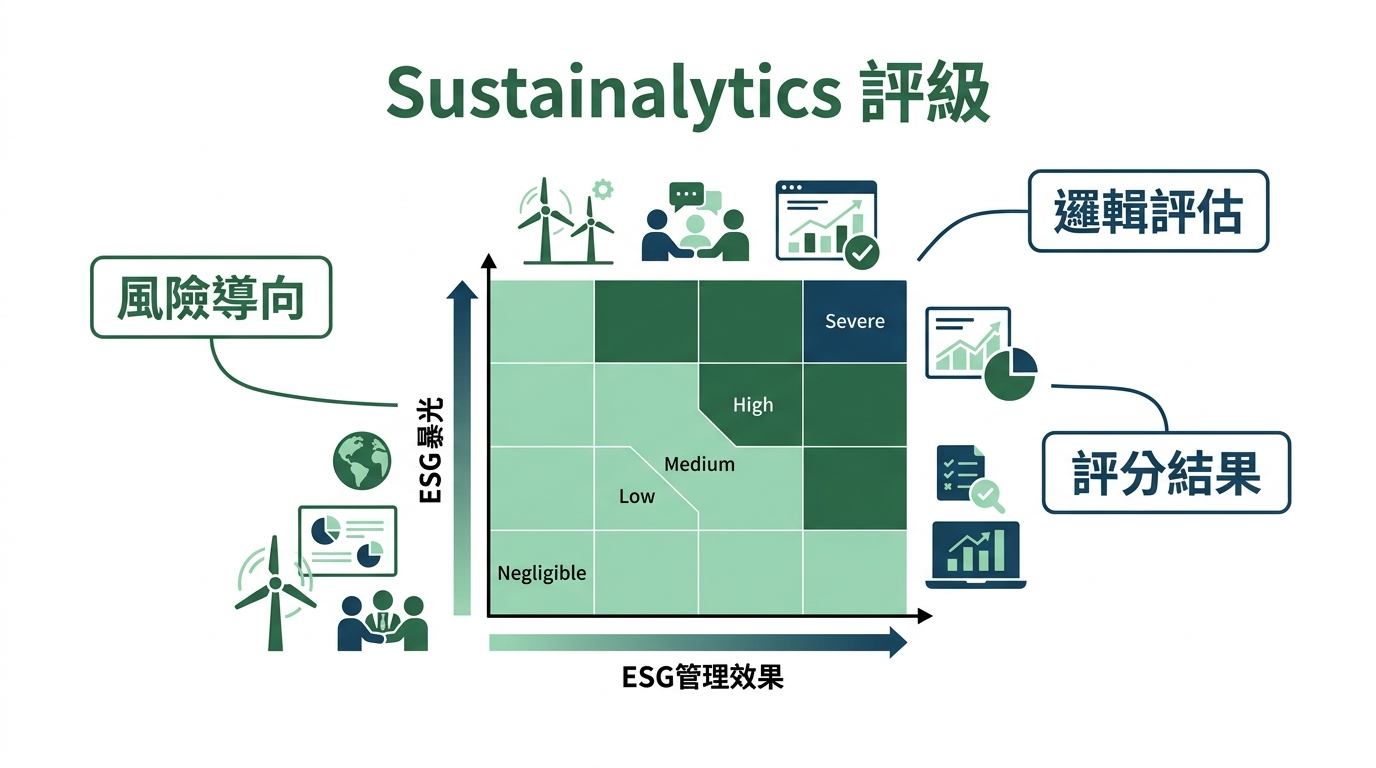
Sustainalytics 評級
- 風險導向
- 邏輯評估
- 評分結果
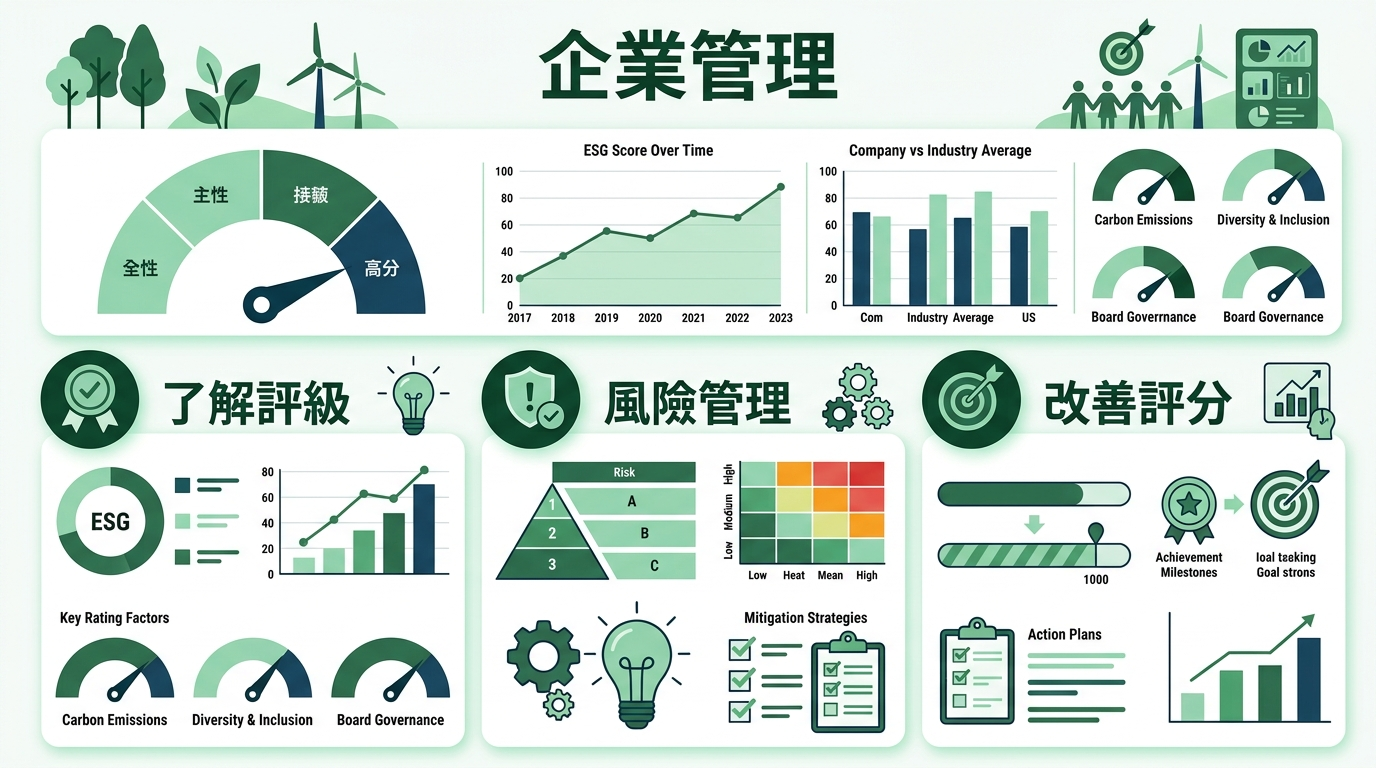
企業管理
- 了解評級
- 風險管理
- 改善評分
研究報告
這是一份針對 ESG 評級解密:MSCI、Sustainalytics、CDP 深度解析 的研究報告。本報告旨在為企業決策者、投資者以及永續從業者提供 2026 年最新的評級邏輯解析與應對策略,全文約 3,200 字。
ESG 評級解密:MSCI、Sustainalytics、CDP 評分邏輯與企業應對全攻略
在 2026 年的今天,ESG(環境、社會、公司治理)已從「選修課」正式轉變為資本市場的「必修課」。隨著全球永續金融資產規模突破新高,企業的 ESG 評級直接決定了其在資本市場的融資成本與投資吸引力。然而,面對 MSCI 的「產業領先者」邏輯、Sustainalytics 的「風險管理」視角,以及 CDP 的「透明度」要求,企業往往感到無所適從:為什麼同一家公司,在不同機構的評價中會出現天差地遠的結果?
本研究文件將深度拆解三大機構的方法論,分析「評級分歧」的本質,並整合 2025 至 2026 年間最新的市場趨勢與台灣本土實踐。
一、 MSCI ESG Ratings 的產業調整方法論:尋找財務重大性
MSCI(明晟)是全球最具影響力的 ESG 評級機構之一,其核心邏輯建立在「財務重大性」(Financial Materiality)之上。MSCI 認為,ESG 因素並非僅僅是企業社會責任(CSR),而是會對企業長期財務表現產生實質影響的因子。
- 產業相對評級制度
MSCI 的評等並非絕對分數,而是採用「產業調整後得分」(Industry-Adjusted Score)。這意味著 MSCI 將全球企業劃分為 150 多個產業子類,每個產業面臨的 ESG 風險不同。例如,半導體產業的核心議題是「水壓力管理」與「人力資本」,而金融業則更看重「商業道德」與「金融產品的環境影響」。
在評分過程中,MSCI 會針對每個產業挑選 6 到 10 個核心議題。企業的最終等級(從最高的 AAA 到最低的 CCC)反映的是該企業在同業中管理 ESG 風險的能力。
- 加權計分邏輯
MSCI 的評分公式涉及對個別議題的曝險(Exposure)與管理(Management)兩大維度。若要量化其計算,簡化後的邏輯可視為:
FinalScore= i=1 ∑ n
(Weight i
×Management_Quality i
)
其中 Weight i
根據產業特性動態調整。例如在 2026 年推出的 MSCI ESG 模型 5.0 版本中,顯著提升了「低碳轉型」議題的加權比例,反映了全球升溫限制在 1.5°C 政策下的急迫性。
- 特色:投資者視角
MSCI 的報告主要服務對象是主動型與被動型基金經理人。因此,其方法論非常強調「風險防禦力」。如果一家公司在關鍵環境議題上得分極低,即便其社會貢獻再大,也難以獲得領先等級(AA 或 AAA)。這種強烈的財務導向,使得 MSCI 成為追蹤 ESG 指數(如 MSCI Taiwan ESG Leaders Index)時的首選基準。
二、 Sustainalytics ESG Risk Ratings 的風險導向邏輯:未管理風險的量化
與 MSCI 的產業排名邏輯不同,Morningstar 旗下的 Sustainalytics 採用的是「絕對風險分數」。其核心概念是衡量企業有多少「未管理風險」(Unmanaged Risk)。
- 風險曝險與管理缺口
Sustainalytics 的評分體系將風險分為兩部分:
可管理的風險(Manageable Risk): 企業可以透過政策、程序和行動來降低的風險。
不可管理的風險(Unmanageable Risk): 由產業本質決定,無法完全消除的風險(如石油開採業天然具備的環境風險)。
Sustainalytics 關注的是「管理缺口」(Management Gap),即企業應該管理但卻未落實的部分。最終得分越高,代表風險越高(0-10 為可忽略,40 以上為嚴重風險)。
- 絕對評級的跨產業比較
因為採用的是 0 到 100 的絕對數值,Sustainalytics 的評等可以進行「跨產業比較」。這對多元化投資組合的管理者非常有用。例如,一家低風險的軟體公司(Score: 12)與一家中風險的鋼鐵廠(Score: 28),其分數差異能直觀反映出投資組合中的風險分佈。
- 重大事件觸發機制(Controversy Research)
Sustainalytics 極度重視「爭議性事件」。一旦企業發生重大人權侵犯、環境污染或財務醜聞,其「爭議等級」會立即上升,直接扣除其 ESG 管理分數。這種即時性的風險追蹤,讓企業在面對突發公關危機時,評級往往會迅速滑落,迫使企業必須建立完善的合規與回饋機制。
三、 為什麼同一家公司在不同評級差異這麼大?解構「評級分歧」
根據麻省理工學院(MIT)著名的「總量混亂」(Aggregate Confusion)研究,不同 ESG 評級機構之間的相關性僅為 0.3 到 0.6,遠低於信用評等機構(S&P 與 Moody’s)之間 0.9 以上的相關性。這種分歧源於以下三個層面:
- 範疇(Scope)差異
不同的評級機構關注的議題範圍不同。有些機構可能將「生物多樣性」納入核心評分,而有些則僅將其視為次要指標。例如,CDP 專注於環境維度(氣候、水、森林),而 MSCI 則均衡發展 E、S、G 三大支柱。如果一家公司在社會(S)面表現優異但在環境(E)面薄弱,它在 MSCI 可能獲得中等評價,但在 CDP 則可能拿到低分。
- 度量(Measurement)差異
即便關注同一個議題,使用的衡量指標也不同。
案例: 衡量「員工福利」。A 機構可能看「離職率」,B 機構可能看「薪資公平性比率」,C 機構則可能看「工會覆蓋率」。
這導致企業即便提供了完整的數據,也會因為機構偏好的統計口徑不同而產生結果差異。
- 權重(Weighting)差異
這是造成分歧最大的主因。MSCI 的權重設定基於產業財務影響力,而 Sustainalytics 則基於風險暴露程度。對於同一家半導體公司,一家機構可能認為「水壓力」應佔 20%,另一家可能認為僅佔 10%。
專家觀點: 評級分歧並非壞事。它代表了資本市場對「永續」的不同解讀。投資人應根據自身的投資策略(如:避險導向 vs. 影響力導向)選擇最契合的評級工具。
四、 2025-2026 最新趨勢與新聞整合
進入 2026 年,ESG 評級已不再僅是書面數據的競賽,而是與「實質轉型績效」掛鉤。以下是近期值得關注的關鍵趨勢:
- CDP 評比創歷史新高:3A 與雙 A 的標竿
根據 2026 年 1 月的最新數據,台灣金融業與製造業在環境透明度上取得了突破。
第一金控獲 3A 殊榮: 第一金控在 CDP 的「氣候變遷」、「水安全」及「森林」三項評比中均獲得最高 A 評等。作為東亞金融業唯一的 3A 企業,這顯示金融業已不再只是「資助綠色」,而是自身治理已達頂尖。
台塑企業的轉型實績: 台塑企業旗下 7 家上市公司(如台塑、南亞、台化)在 2025 年度 CDP 評等中獲得「氣候變遷與水安全雙 A」肯定。這說明了即便是高碳排的傳統產業,透過 AI 節能與循環經濟,也能在國際透明度評比中獲得認可。
- MSCI 模型更新:5.0 版本的挑戰
MSCI 預告於 2026 年上半年推出 ESG 模型 5.0 版本。
這次更新強化了「氣候韌性」與「低碳轉型」的權重。
聯華電子(UMC) 已連續三年獲得 MSCI AA 級評等,在清潔技術機遇與人力資本方面表現突出。面對 5.0 版本,領先企業如聯電正搶先接軌新版指標,確保在永續資金配置中保持優勢。
- 台灣監管接軌國際
台灣證交所宣布自 2026 年起,正式將「公司治理評鑑」更名為 「ESG 評鑑」。此舉象徵台灣官方標準全面與 MSCI、Sustainalytics 等國際準則接軌。新制增加了生物多樣性與員工意見調查等指標,迫使企業必須從更廣泛的視角管理永續風險。
五、 台灣觀點:本土企業的挑戰與法規遵循
台灣作為全球供應鏈的核心,面臨著來自國際評級與本土法規的雙重壓力。
- 具體法規驅動
《上市上櫃公司永續報告書編製作業辦法》: 2026 年起,所有在台上市櫃公司皆需依照 TCFD(氣候相關財務揭露)與 ISSB(國際永續準則理事會)架構發布報告。這為國際評級機構提供了更標準化的原始數據。
金管會「上市上櫃公司永續發展行動方案」: 強調企業必須建立氣候轉型計畫。
- 企業案例分析:以金融與半導體為例
金融業(如第一金控): 透過 CDP 評級的壓力,推動「綠色融資」。評級不再只是榮譽,而是貸款條件的審核標準。
製造業(如台塑、聯電): 面對國際減碳要求,評級是進入國際大廠(如 Apple, RE100 成員)供應鏈的門票。台塑的「雙 A」表現,實際上是在向全球客戶證明其供應鏈的穩定性。
六、 企業如何有效管理 ESG 評級:三大核心策略
企業不應被動地被評分,而應採取主動管理(Rating Management)的態度。
- 主動回覆問卷與及時糾偏
許多評級機構(如 MSCI)主要依賴公開資訊與 AI 爬蟲。如果企業未在公開報告中揭露關鍵數據,AI 可能會給予「預設低分」。
策略: 建立專責 ESG 小組,主動在評等窗口期(Data Verification Portal)與分析師互動。
行動: 當評級報告初稿釋出時,企業有約兩週時間提出異議或補充遺漏的數據,這是提升分數的黃金機會。
- 進行「差異分析」(Gap Analysis)
企業應同時參考多個評級報告,找出自己的短板。
若 MSCI 給低分是因為「人才發展」,而 Sustainalytics 給低分是因為「供應鏈管理」,這代表企業在 S(社會)維度的風險控管不均衡。
工具: 利用同業對標表(Peer Benchmarking)找出領先者的做法,並內化為企業內部的 KPI。
- 建立常態化溝通渠道
ESG 評級是一個持續的對話。
主動溝通: 每季或每半年與主要評級機構的分析師聯繫,說明企業最新的減碳技術進展或治理結構優化。
數據更新: 不要等到年度報告才更新資訊。利用公司官網的「ESG 專區」及時發布重大訊息,讓評級機構的爬蟲能隨時抓取最新、正面的數據。
七、 結語:從「合規」轉向「戰略競爭力」
在 2026 年,ESG 評級已經從一種「形象包裝」演變為「財務價值」的體現。雖然 MSCI、Sustainalytics 與 CDP 的評分邏輯各異,但其終極目標是一致的:辨識出那些在充滿變數的未來中,最具備韌性(Resilience)的公司。
企業應意識到,高評級不只是為了拿到投資,更是為了透過這些國際標準,重新審視自身的經營體質。正如第一金控與台塑企業所展現的,唯有將 ESG 深度嵌入企業的核心戰略與 AI 技術應用中,才能在多變的全球資本市場中立於不敗之地。