Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
數位化趨勢
- XBRL標準
- 永續揭露
- 數位轉型
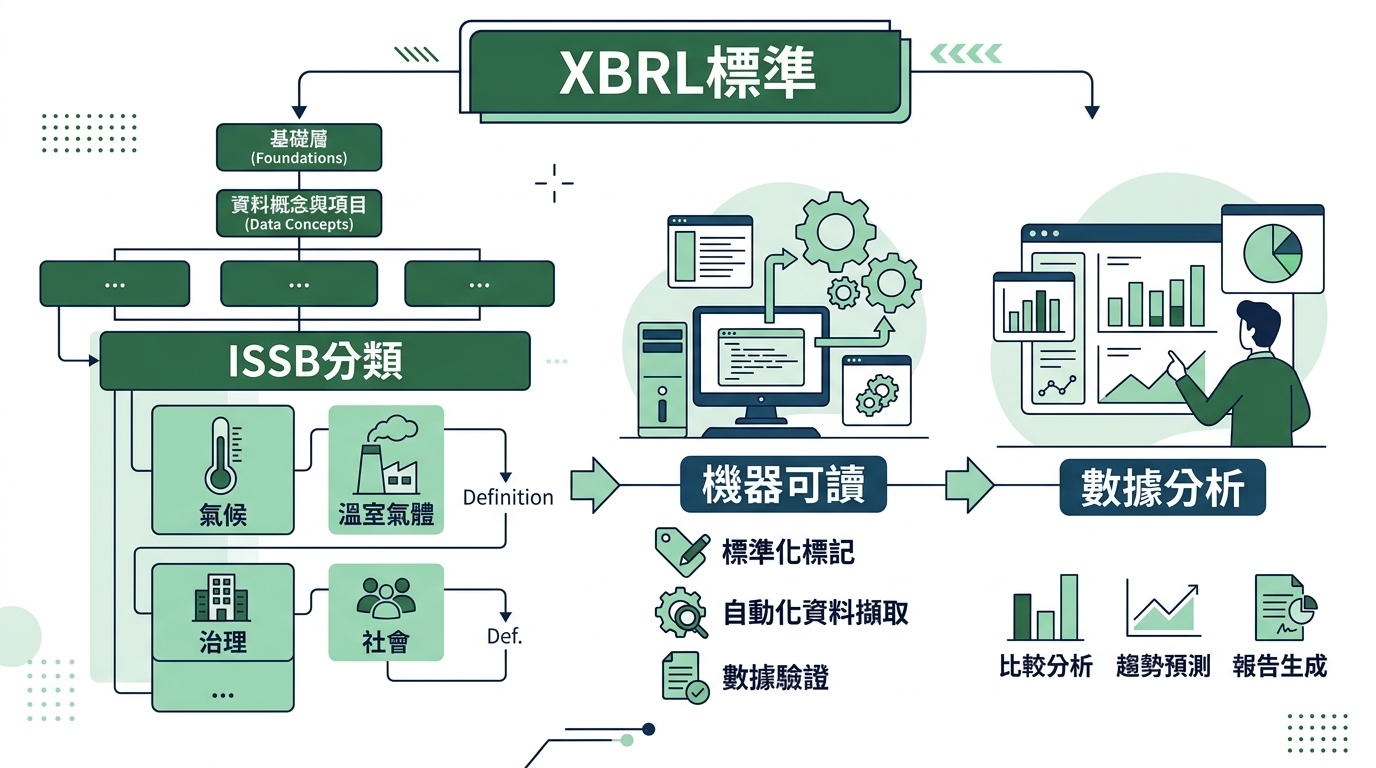
XBRL標準
- ISSB分類
- 機器可讀
- 數據分析
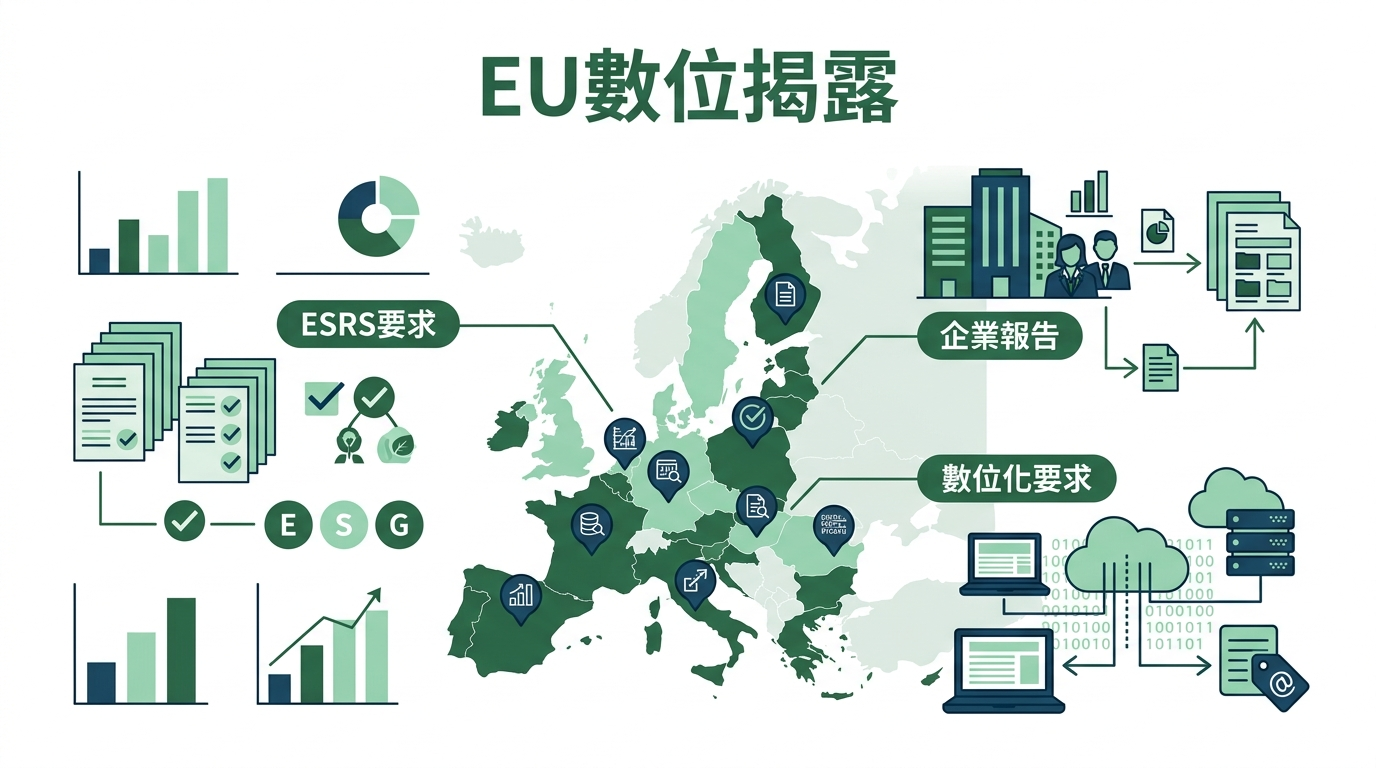
EU數位揭露
- ESRS要求
- 企業報告
- 數位化要求
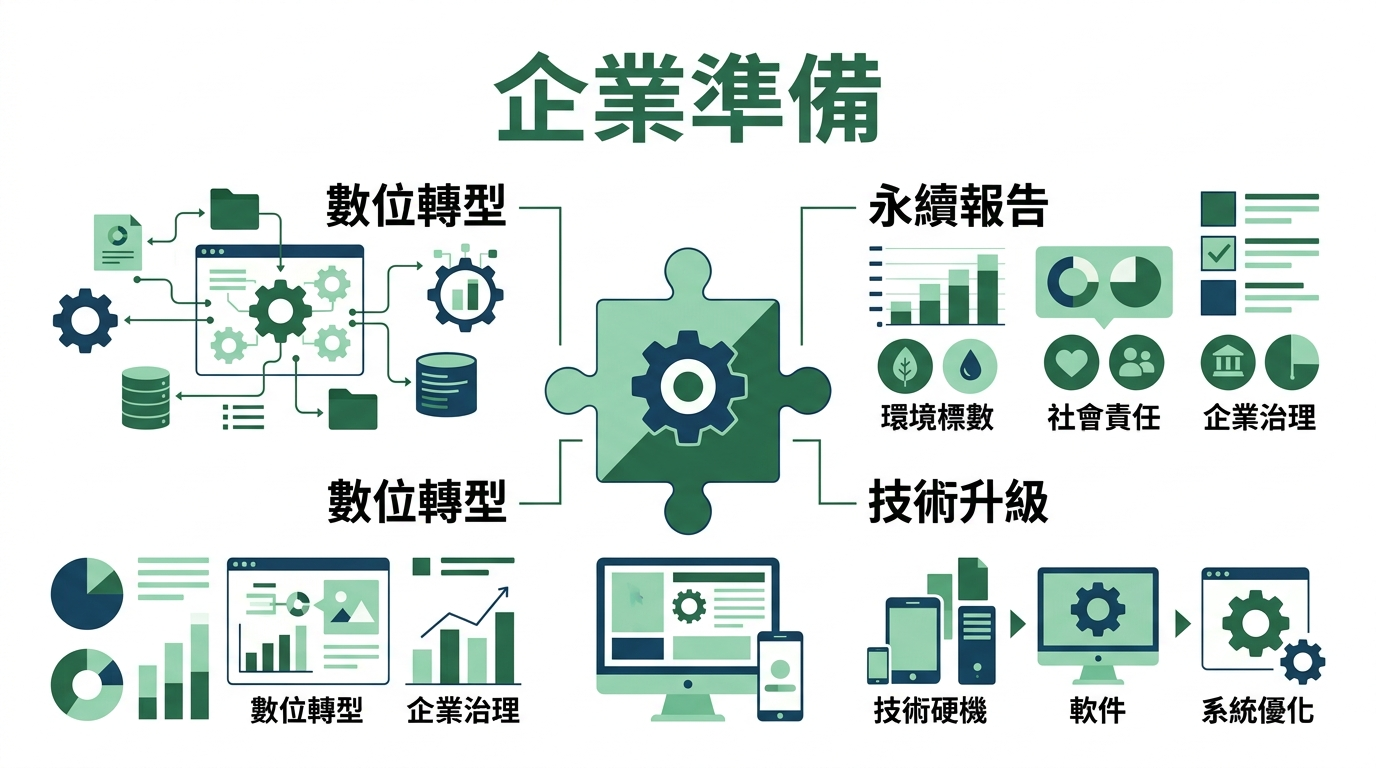
企業準備
- 數位轉型
- 永續報告
- 技術升級
研究報告
這是一份針對數位化永續揭露:XBRL 與永續資訊的機器可讀性所撰寫的深度研究報告。本報告旨在為 Podcast 製作與影音專題提供詳盡的素材,涵蓋技術標準、全球趨勢、企業實務與台灣本土法規動態。
數位化永續揭露研究報告:XBRL 與機器可讀性新紀元 前言:從「說故事」到「給數據」的典範轉移
長期以來,企業的永續報告書(ESG Report)被視為一種公關工具,精美的排版、動人的大自然照片以及動輒數百頁的 PDF 文件,構成了外界對永續資訊的初印象。然而,隨著全球投資人對 ESG 數據的依賴程度日益增加,這種「人類可讀但機器難讀」的 PDF 格式已成為資訊流通的巨大障礙。
在 2026 年的今天,我們正處於永續揭露的「數位化轉型」關鍵期。PDF 牆正在倒塌,取而代之的是基於 XBRL (eXtensible Business Reporting Language,可延伸商業報告語言) 的結構化數據。這不僅是格式的改變,更是一場關於透明度、效率與問責制的革命。
一、 ISSB 的 XBRL 數位分類標準 (ISSB Taxonomy) 數位分類標準的核心架構
國際永續準則理事會(ISSB)於 2024 年正式發布了 IFRS 永續揭露數位分類標準 (IFRS Sustainability Disclosure Taxonomy)。這一套標準是為了搭配 IFRS S1(一般要求)與 IFRS S2(氣候相關揭露)而設計。其核心意義在於為每一個永續揭露項目定義了一個唯一的「標籤」(Tag)。
例如,當企業揭露其「範疇一溫室氣體排放量」時,不再只是在 PDF 中寫下一行文字,而是必須在該數據背後掛上一個符合 ISSB 標準的數位標籤。這個標籤包含了該項目的屬性:單位(如:公噸二氧化碳當量)、期間(如:2026 會計年度)、貨幣種類以及確信程度等資訊。
為什麼 ISSB 強推數位化?
ISSB 的目標是建立全球統一的永續資訊「語言」。如果各國企業依然採用各自的格式,投資人在比較台灣台積電與美國英特爾的氣候風險時,仍需耗費大量人力進行數據清洗。數位分類標準提供了:
語義一致性:確保「氣候物理風險」在不同國家的報告中具有相同的數位定義。
階層式架構:分類標準不僅包含單一數據點,還包含了數據之間的關係(例如:各子項排放量與總排放量的加總邏輯)。
Inline XBRL (iXBRL) 的應用:這是一種讓報告「人機共讀」的技術。在瀏覽器上看是排版精美的 HTML 頁面,但在底層原始碼中,每個關鍵數據都嵌入了 XBRL 標籤。
ISSB 數位分類標準的推出,象徵著永續報導正式進入「財務化管理」的領域。它不再是獨立於財務報表之外的雜項,而是透過與 IFRS 財務報表相同的技術框架,實現了財務與永續資訊的無縫整合。
二、 永續資訊機器可讀性的意義 從「非結構化」到「結構化」
「機器可讀性」(Machine Readability)是指資訊能夠被電腦軟體自動識別、擷取、處理與分析的能力。過去的 PDF 報告屬於「非結構化數據」,機器雖然可以辨識文字,但難以理解數據之間的邏輯關聯,也無法直接匯入分析模型。
當永續資訊具備機器可讀性時,將產生以下三大變革:
- 降低資訊不對稱與「綠漂」風險
在過去,企業可能在 PDF 的某個角落用模糊的字眼帶過負面資訊。但在 XBRL 框架下,所有必須揭露的項目都必須對應到標籤。如果企業漏掉某個必填標籤,或是數據邏輯不符(例如:細項加總不等於總數),數位監理工具能第一時間發出預警。這大大提升了資訊的誠實度,減少了企業刻意掩蓋資訊的操作空間。
- AI 與大數據分析的加乘效應
2026 年,分析師已不再手動翻閱財報。透過機器可讀的永續數據,人工智慧(LLMs)可以即時抓取全球數千家公司的 ESG 指標,並與財務績效進行相關性分析。
公式化思考:
ESG Alpha=f(Structured ESG Data,Real−time Sentiment,Financial Indicators)
當數據變為結構化,投資人可以建立更精確的量化模型,將氣候風險直接量化為投資組合的估值調整(Valuation Adjustment)。
- 提升報導效率與自動化
機器可讀性不僅方便外部投資人,對企業內部也是福音。透過標準化的數位格式,企業內部的 ERP 系統可以直接對接永續報導軟體,自動產出符合規範的申報檔案,減少了人工轉錄數據導致的錯誤,也大幅降低了審計(Assurance)的行政負擔。
三、 EU ESRS 的數位揭露要求 歐洲領航:ESRS 與 ESEF
歐盟在永續數位化方面走得最快。根據《企業永續發展報告指令》(CSRD),受規範的歐盟企業必須按照 ESRS (歐洲永續發展報導準則) 進行揭露,且必須採用 ESEF (European Single Electronic Format)。
ESRS 數位化的技術廣度
與 ISSB 相比,ESRS 的範圍更廣,涵蓋了環境(E)、社會(S)與治理(G)的全面指標。這對企業的數位化能力提出了極高要求:
標籤顆粒度:ESRS 數位分類標準包含了數千個數據標籤,從水資源消耗到供應鏈人權,每一個細項都需要精確標註。
雙重重要性標註:企業必須標註哪些議題是基於「財務重要性」,哪些是基於「影響重要性」,這在數位標籤上也有對應的屬性區分。
數位查核軌跡:歐盟要求永續報導必須經過第三方確信,而數位化的 XBRL 檔案本身就包含了查核軌跡,審計師可以透過數位工具直接核對標籤與原始數據的一致性。
歐盟的經驗告訴全球,數位揭露不是「加選項」,而是「必選項」。如果不具備數位產出能力,企業將無法在歐盟資本市場生存,這也間接影響了與歐盟有經貿往來的台灣供應鏈。
四、 企業如何準備數位化永續報告
企業面對數位化揭露,不能僅視其為 IT 問題,這是一場橫跨永續、財務與資訊部門的協作運動。
- 數據治理的重構
數位化報告的品質取決於源頭數據。企業需要建立「單一事實來源」(Single Source of Truth)。
盤點數據缺口:對照 ISSB 與 ESRS 的分類標準,檢查目前系統中是否具備對應的數據欄位。
自動化蒐集:逐步淘汰 Excel 人工填報,改用感測器(針對能源數據)或系統串接(針對人力資源數據)。
- 跨部門協作機制
永續部門:負責解讀準則,確定哪些議題需要標籤。
財務部門:發揮其在財務 XBRL 申報的經驗,將永續數據納入內部控制與結算流程。
IT 部門:選購或開發支援 iXBRL 輸出的 ESG 報導工具,確保標籤庫(Taxonomy Library)能隨時更新。
- 工具選型與系統導入
2026 年的市場上已有許多成熟的 SaaS 方案,能將 CSRD 或 ISSB 的分類標準內建在系統中。企業在選擇工具時,應考量其是否支援「標籤建議」(Tagging Suggestions)功能,利用 AI 輔助人工進行精確標註。
五、 最新趨勢與新聞整合
根據最新的產業動態,數位化揭露已從「理論」走向「實戰」:
2025 ESG 高峰會觀點:XBRL 國際組織執行長 John Turner 在台北強調,永續資訊不應僅以 PDF 形式呈現,這會導致資訊被「埋沒」。他特別指出,台灣推動 Inline XBRL 是強化資訊可驗證性的關鍵,這能讓台灣企業在國際資本市場中更具可信度(引用自《經濟日報》2025/08/09)。
永續財務化趨勢:會計研究發展基金會董事長王怡心指出,2026 年是「永續財務化」的元年。這意味著永續資訊將從敘述性轉向結構化數據,企業必須確保 ESG 數據具有與財務報表同等的決策價值與機器可讀性(引用自《ESG Times》2026/03/02)。
數位化監理升級:金管會已規畫建立「銀行監理資料數位申報暨分析機制」。這顯示政府不僅要求企業報,還要透過 AI 工具進行即時分析與預警,以降低「綠漂」風險,這對企業的數位透明度提出了直接挑戰(引用自《CIO Taiwan》2026/01/30)。
六、 台灣觀點:政策時程與企業挑戰 台灣的數位申報地圖
台灣金管會已明確訂定接軌 IFRS 永續揭露準則的時程表。根據「上市櫃公司永續發展行動方案」:
2026 年(永續元年):首波資本額達 100 億元以上的 126 家上市櫃公司,需依據 IFRS S1 與 S2 編製永續資訊。
2027 年(正式申報):上述企業需首度將 2026 年的永續資訊,以數位化格式(Inline XBRL)向主管機關申報。
具體法規與行動計畫
台灣目前積極推動 「永續揭露數位分類標準」。證交所與集保結算所正緊鑼密鼓地測試數位申報平台,確保企業產出的 iXBRL 檔案能順利匯入「公開資訊觀測站」。
企業案例觀察
以台積電 (TSMC) 與台達電 (Delta) 為例,這些國際級企業早已開始導入 ESG 數據平台。台積電透過自動化系統追蹤全球各廠區的能源與廢棄物數據,並試行與財務報表同步的數位化標註,以應對美股 ADR 與歐盟市場的雙重壓力。中小型企業則面臨較大挑戰,主要在於軟體導入成本與人才短缺,這也帶動了國內 ESG 數位顧問產業的興起。
結論:數位化是永續競爭力的終極體現
在數位化的浪潮下,永續報告不再是年度一次的「作業」,而是企業實時治理能力的體現。2026 年之後,無法產出機器可讀數據的企業,將在投資人的屏幕上消失。
這場從 PDF 到 XBRL 的轉型,本質上是為了建立一個更公平、透明的資本市場。對企業而言,早日完成技術準備,不僅是為了符合金管會的法規,更是為了在 AI 驅動的投資時代中,確保自己的價值能被精確、即時地被全球市場所看見。
下一步建議