Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
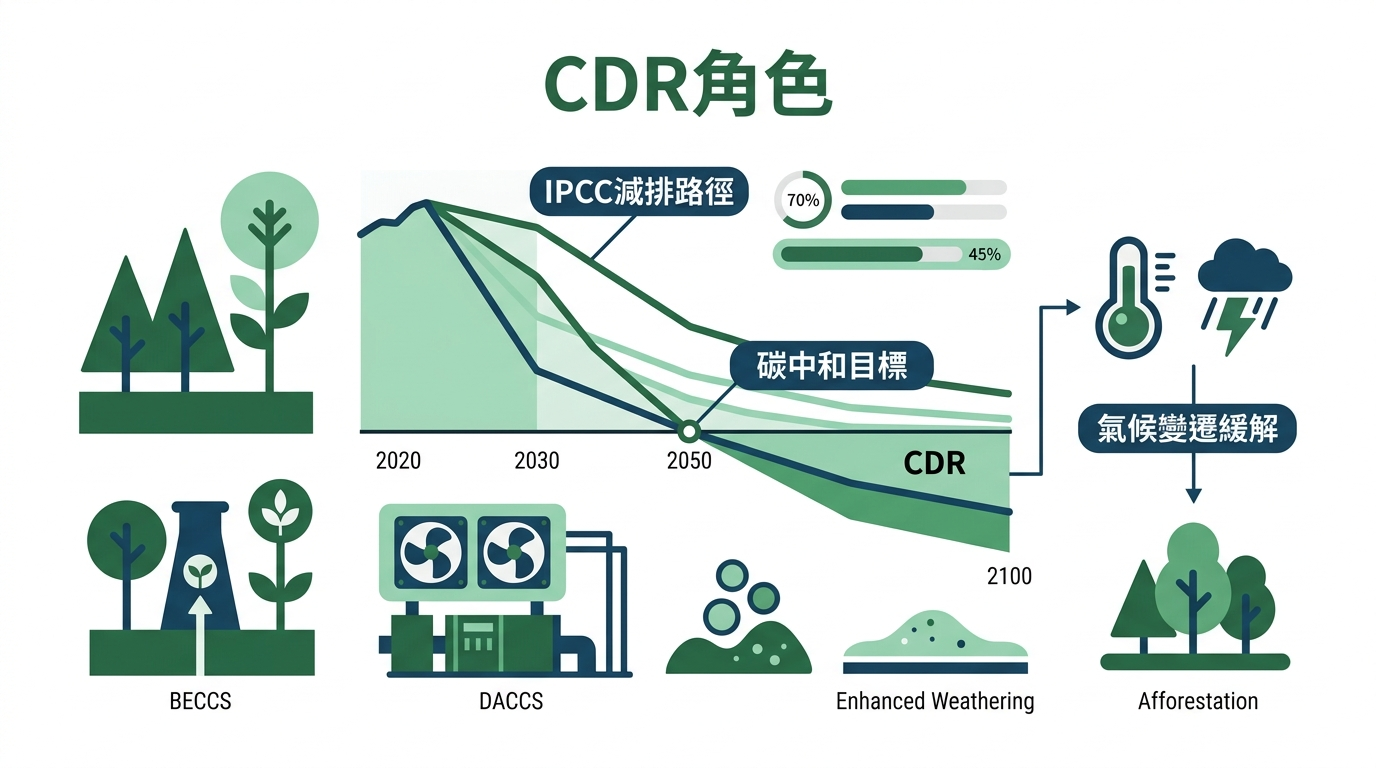
CDR角色
- IPCC減排路徑
- 碳中和目標
- 氣候變遷緩解
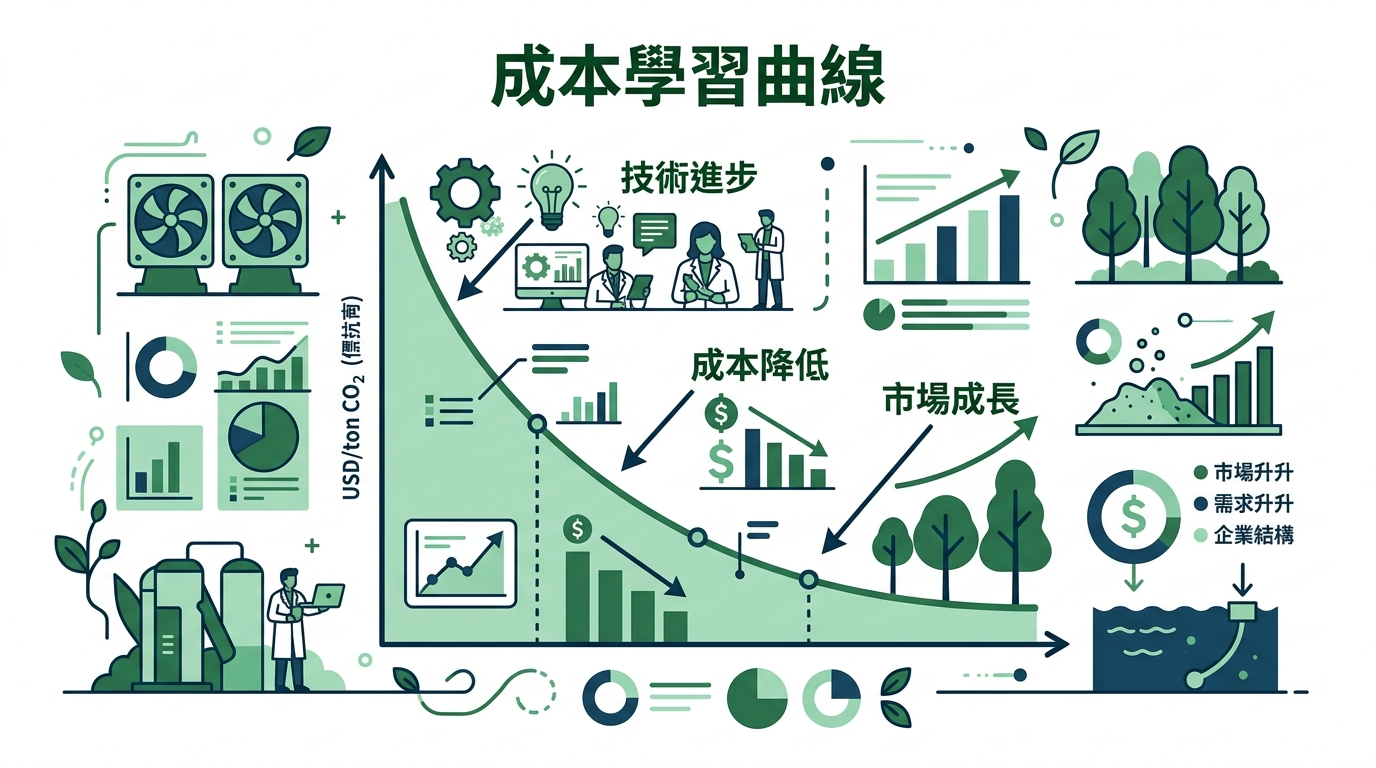
成本學習曲線
- 技術進步
- 成本降低
- 市場成長
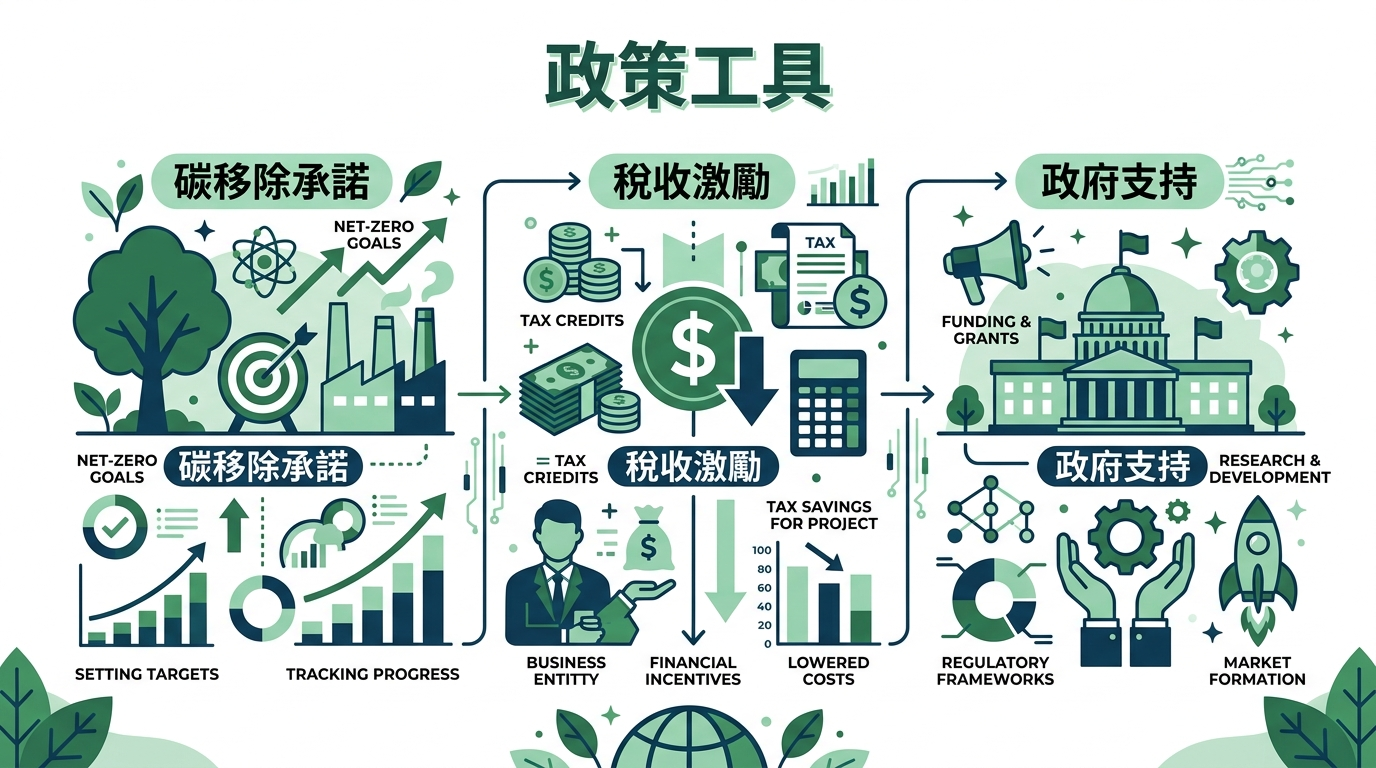
政策工具
- 碳移除承諾
- 稅收激勵
- 政府支持
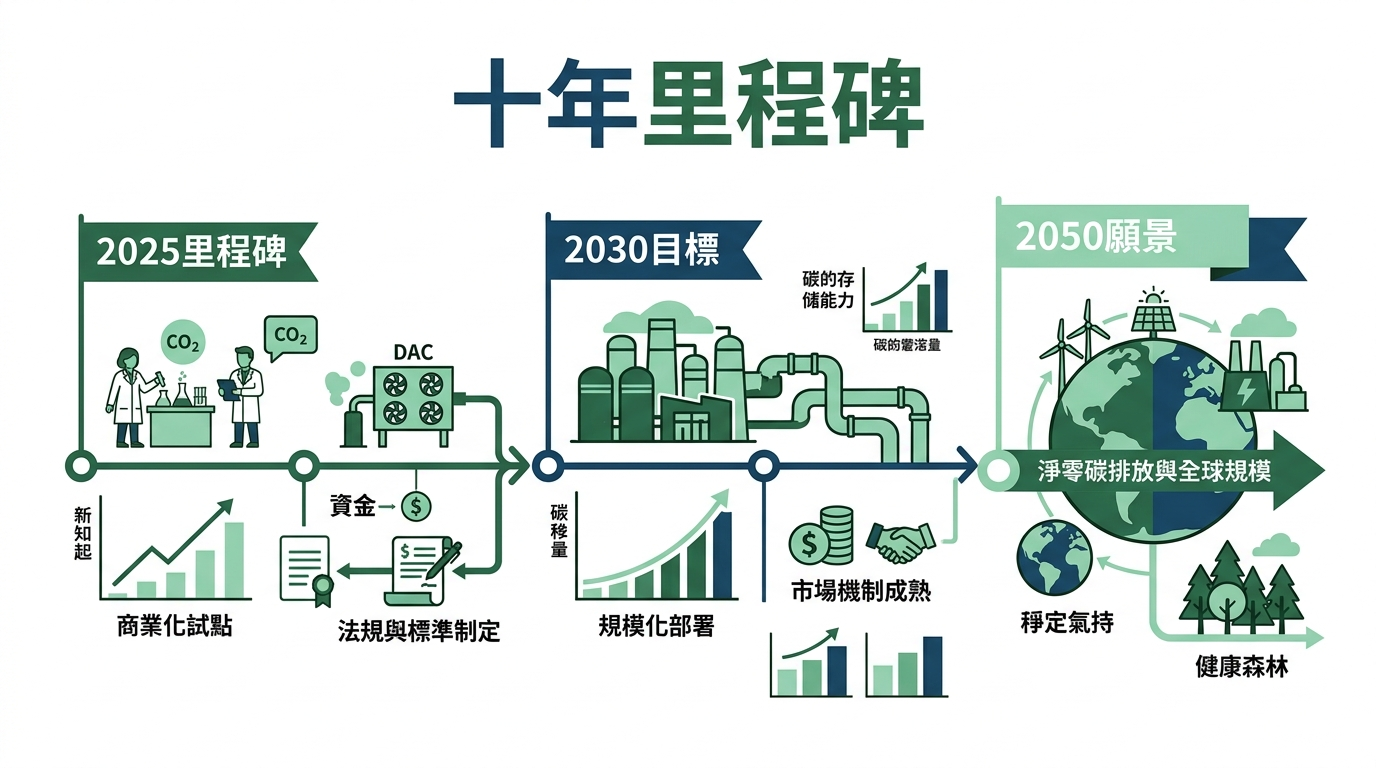
十年里程碑
- 2025里程碑
- 2030目標
- 2050願景
研究報告
研究報告:負碳排技術的十年展望(2025-2035) 執行摘要
隨著全球氣候變遷加劇,國際社會已達成共識:單靠「減排」已不足以達成《巴黎協定》的 1.5°C 目標。根據 IPCC 最新評估,大規模的碳移除(Carbon Dioxide Removal, CDR)已成為氣候行動的必要組成部分。本文深入探討未來十年間,CDR 技術從實驗室走向商業化的路徑、各國政策的推動力,以及台灣在這一全球浪潮中的戰略佈局。
CDR(碳移除)在 IPCC 情境中的角色
根據聯合國政府間氣候變化專門委員會(IPCC)的模擬,所有將全球升溫限制在 1.5°C 以內且無(或低)過渡升溫的路徑,都不可避免地需要依賴大規模的碳移除技術。CDR 的核心價值在於其「三階段任務」:首先,在短期內抵銷那些難以減排(Hard-to-abate)的產業排放,如航空、航運及重工業;其次,在中長期達成全球「淨零」(Net-Zero);最後,在長期實現「淨負排放」(Net-Negative),以移除大氣中累積的歷史碳排放,修補溫室效應引發的氣候損害。
然而,2026 年的最新科學數據提醒我們,CDR 並非減排的替代品。IPCC 強調,若不實施深度的直接減排,過度依賴 CDR 將面臨土地利用衝突、水資源短缺及生物多樣性喪失等生態風險。目前的 CDR 組合包括自然路徑(如造林、土壤碳匯)與工程路徑(如直接空氣捕捉 DAC、生物能源結合碳捕捉封存 BECCS)。在 2035 年前的展望中,工程型 CDR(Engineered CDR)因其永久性(Durability)高(通常可封存千年)且可驗證性強,正逐漸成為氣候模型中的重心,預計屆時全球需具備每年億噸級的移除能力,才能維持氣候韌性。
碳移除技術的成本學習曲線預測
技術商業化的最大阻礙在於初期高昂的成本。目前,直接空氣捕捉(DAC)的成本約在每噸 500 至 800 美元之間,對大多數企業而言仍過於昂貴。然而,如同過去十年太陽能與鋰電池的降價趨勢,CDR 正處於其「成本學習曲線」的陡峭下滑期。
直接空氣捕捉 (DAC): 預計到 2035 年,隨著規模化生產模組與固體吸附劑技術的突破,成本有望降至每噸 150-250 美元。大型設施如冰島的 Mammoth 廠及美國德州的大型 DAC 園區已驗證了技術可行性。
生物炭 (Biochar): 這是目前最成熟且具成本效益的工程移除技術。藉由生物質熱裂解產生生物炭並埋入土壤,每噸成本已降至 80-150 美元。預計到 2035 年,其產能將擴大十倍,成為農業減碳與碳移除的主要交集。
海洋碳移除 (mCDR): 包含海洋鹼化(Ocean Alkalinity Enhancement)與電化學海水脫碳。雖然目前仍多處於試點階段,但預期 2030 年後將迎來商業化突破,其巨大的碳匯潛力吸引了大量創投關注。
學習曲線的動力源於「部署規模」。每當裝置量翻倍,成本便會因技術優化與供應鏈成熟而下降。根據波士頓諮詢公司(BCG)預測,2030 年全球 CDR 市場規模即可能達到 100 億至 400 億美元,顯示其經濟規模將遠超早期預估。
政策工具:碳移除採購承諾、稅收激勵
政策是驅動 CDR 產業從「0 到 1」的點火器。目前全球形成了兩大主要政策支柱:財政補貼與市場標準化。
美國:45Q 稅收抵免與採購承諾
美國透過 2022 年通過的《通膨削減法案》(Inflation Reduction Act, IRA) 顯著強化了 45Q 稅收抵免。目前,針對 DAC 產生的永久封存碳排,抵免額維持在每噸 180 美元,這為投資者提供了極高的確定性。此外,美國能源部(DOE)正推動聯邦政府作為「首位買家」,直接採購高品質碳移除服務,降低新創公司的破產風險。
歐盟:碳移除認證架構 (CRCF)
歐盟在 2026 年進入了碳移除認證架構 (CRCF) 的全面實行階段。這是一套嚴謹的監測、報告與核實(MRV)標準,確保每噸移除的二氧化碳都是「真實、永久、且額外」的。此舉不僅打擊了「綠洗」行為,更為歐盟碳交易體系(EU ETS)在 2030 年後納入移除信用額度奠定了法源基礎。
企業採購:Frontier 與微軟效應
民間力量同樣不容小覷。由 Stripe、Alphabet、Shopify 等組成的 Frontier 基金已承諾投入超過 10 億美元預購碳移除。微軟更在 2025 年簽署了全球最大的碳移除合約(15 年移除 675 萬噸),這些長期採購合約(Of-take Agreements)成為新創公司營運的重要動能。
下一個十年的關鍵里程碑
展望 2026 至 2035 年,CDR 產業將經歷三個關鍵階段:
2026-2028 (示範期): 全球多個百萬噸級(Megaton)DAC 設施與海洋移除試點投入營運,驗證長期封存的安全性和生態影響。
2029-2032 (整合期): 碳移除信用額度正式納入各國合規碳市場(Compliance Markets)。企業不再僅視其為自願性 ESG 行為,而是法規要求下的必要成本負擔。
2033-2035 (規模化期): 成本跌破 150 美元門檻,跨國碳運輸與儲存基礎設施(如 CCS 共同管線)網路化,負碳技術成為繼綠能之後的下一個兆元產業。
台灣觀點:政策力道與在地進展
台灣在負碳排技術的發展上,正處於從法規框架轉向具體行動的轉折點。
最新趨勢與新聞整合
具體目標設定: 根據環境部截至 2024 年底的官方規劃,台灣目標於 2030 年達成 CCUS 減量約 460 萬噸。儘管目前仍處於實驗室與場址驗證階段,實際商業化封存量接近 0%,但各界正加速推動基礎建設,力求縮短研發到應用的距離。
法規工具上路: 根據環境部最新公告,台灣碳費於 2025 年 1 月 1 日正式上路,並將於 2026 年進行首屆繳納。環境部公告,若企業在「自主減量計畫」中採用負排放技術或先進碳捕捉,可申請優惠費率(可能從 300 元降至 50 元起)。
封存管理法制化: 2026 年 2 月,環境部預告「二氧化碳捕捉後封存管理辦法」與「碳封存應環評」草案。雖然業界對環評流程可能延遲進度表示憂慮,但政府堅持建立完善監測機制以消除社會疑慮。
企業案例與挑戰
中油公司: 目前已啟動苗栗鐵砧山天然氣開發區改建為碳封存試驗計畫,目標封存量為 30 萬噸,作為本土 CCS 的先鋒。
台泥與中鋼: 作為排放大戶,正加速發展 CCU(碳捕捉利用),將捕捉到的 CO2 轉化為建築材料或合成燃料。然而,業者普遍反映現行碳費定價尚不足以支付每噸數千元的負碳技術成本,正呼籲政府結合綠色金融提供長期補助。
台灣目前最大的挑戰在於地質調查與社會溝通。由於台灣地震頻繁,公眾對二氧化碳地下封存的安全性存有疑慮。環境部計畫在 2026 年上半年辦理「政策環評」,找出適合場址並強化與在地居民的溝通。
總結與展望
負碳排技術在 2035 年前將從「未來感」的科技轉變為「日常」的基礎設施。對於全球而言,這是一場技術競賽;對於企業而言,這是一場成本管控與合規的挑戰;而對於台灣而言,這更是轉型為「亞太綠色技術供應中心」的關鍵契機。
專家觀點: 「負碳排不是為了給排碳找藉口,而是為了給地球買保險。」未來十年的成功與否,不在於技術是否發明,而在於政策與市場是否能支撐其規模化。