Podcast (English)
Podcast(中文)
Video Overview
簡報圖卡
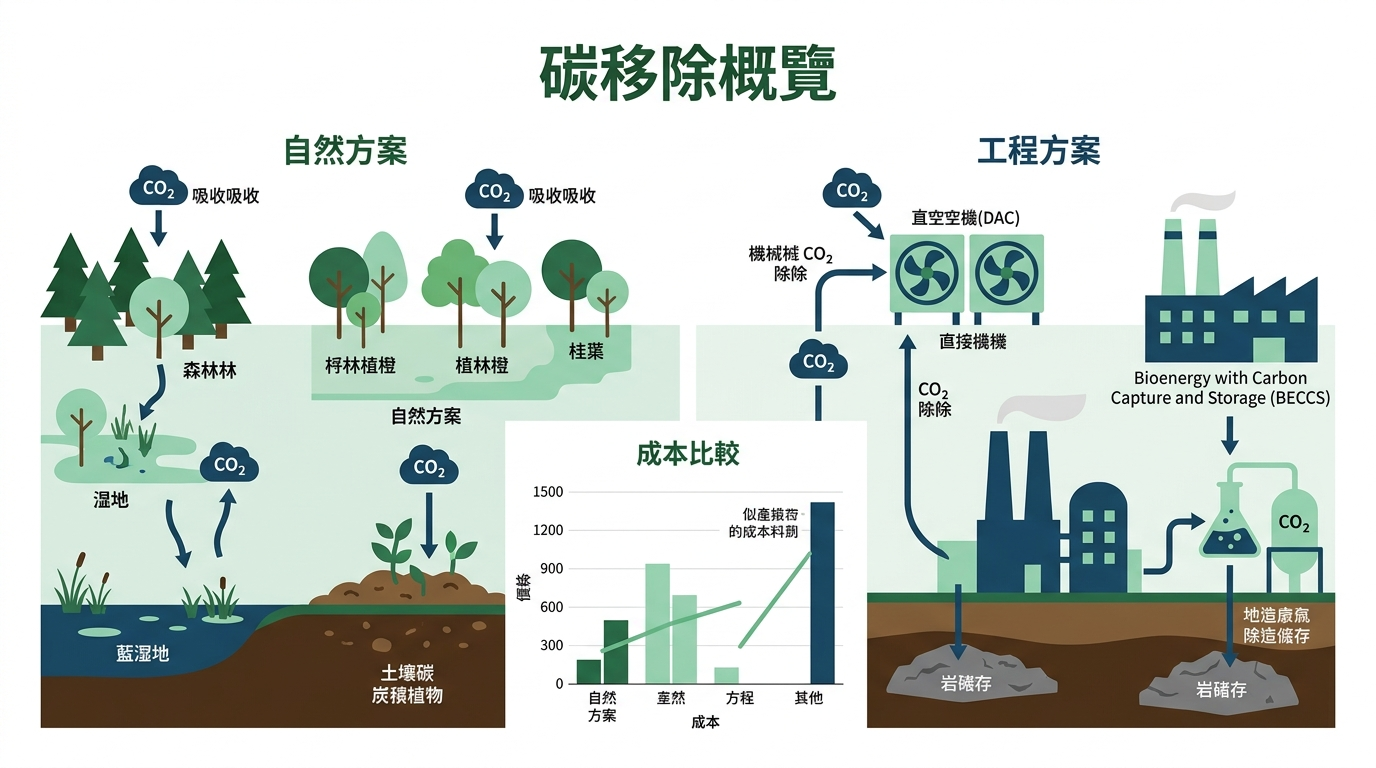
碳移除概覽
- 自然方案
- 工程方案
- 成本比較
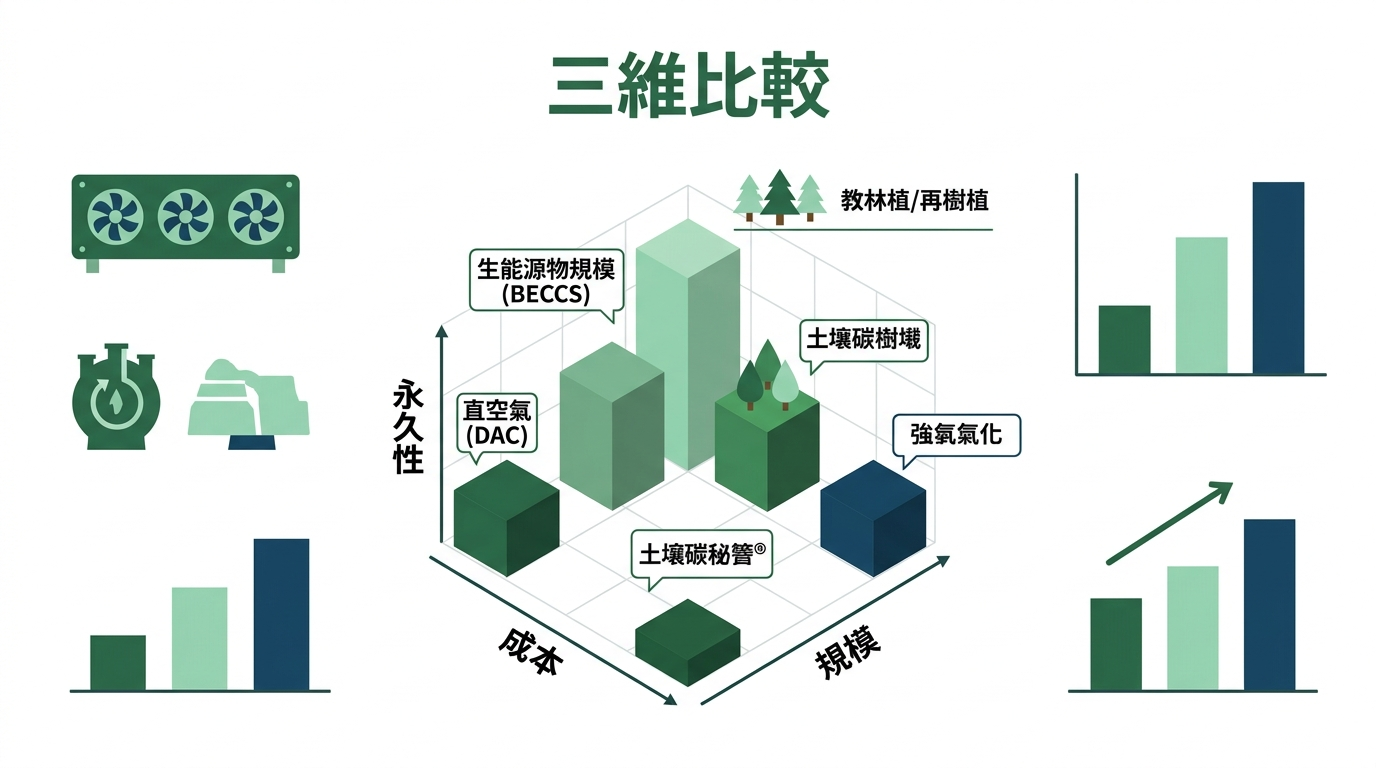
三維比較
- 成本
- 規模
- 永久性
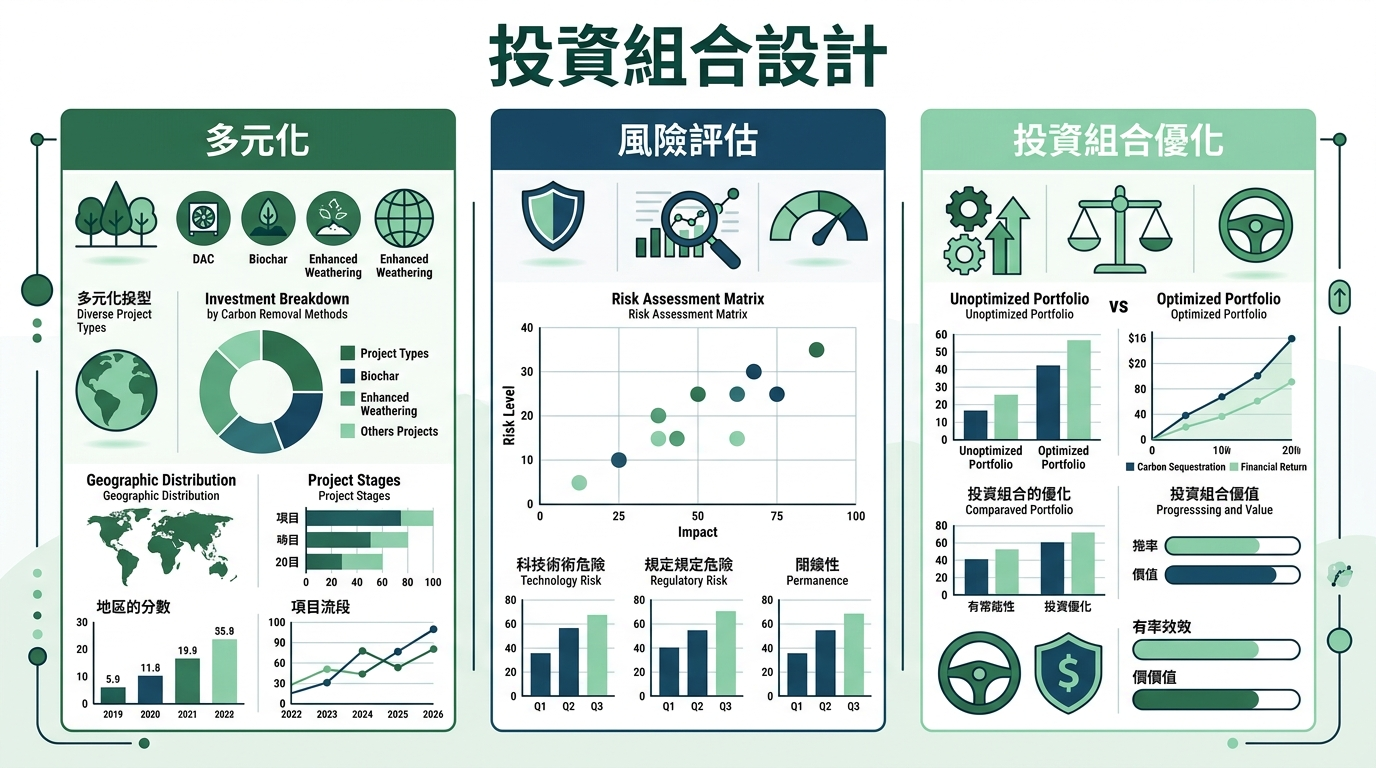
投資組合設計
- 多元化
- 風險評估
- 投資組合優化
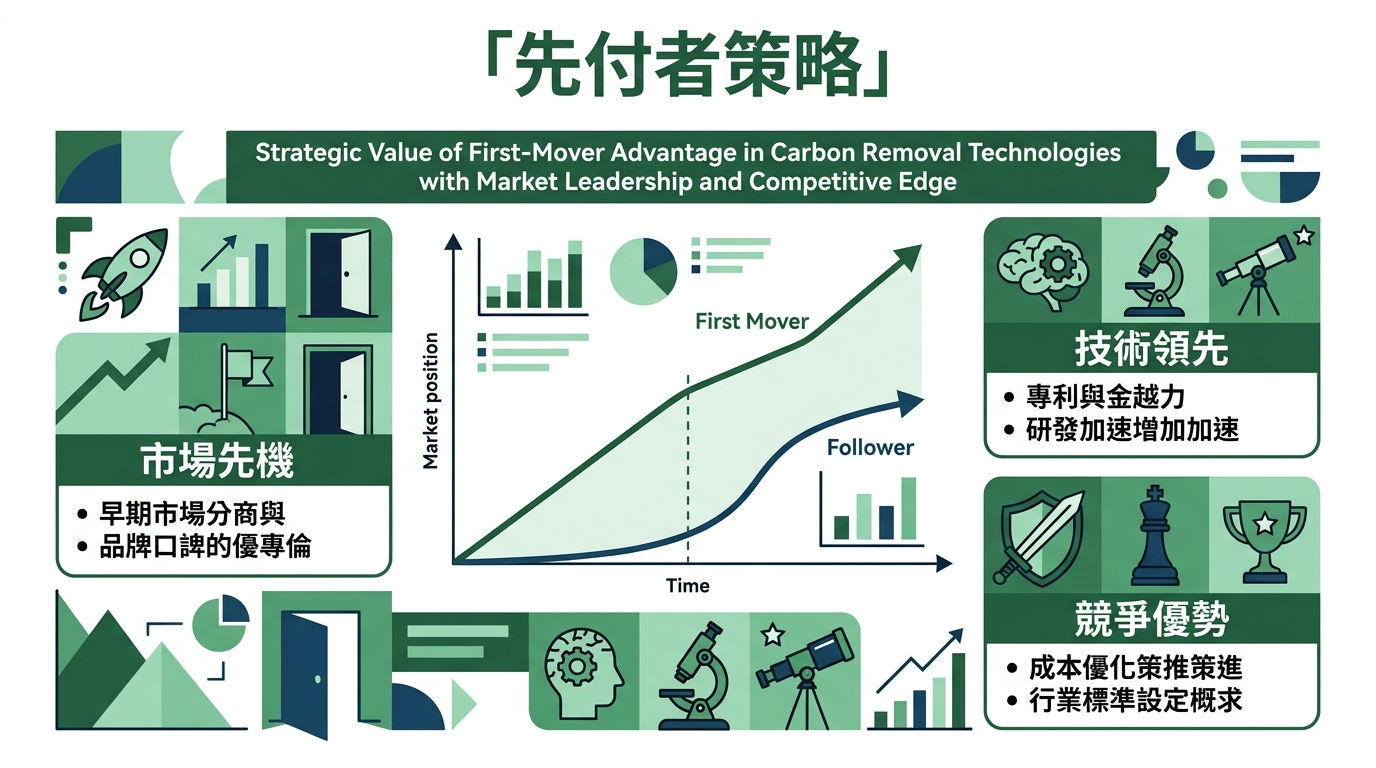
先付者策略
- 市場先機
- 技術領先
- 競爭優勢
研究報告
這是一份針對碳移除技術(Carbon Dioxide Removal, CDR)的深度研究報告。本報告旨在為企業決策者、政策制定者及投資者提供 2026 年最新維度的技術比較與資產配置策略。
碳移除技術全圖譜與企業投資組合策略研究報告 (2026版) 前言:從「減排」到「負碳」的典範轉移
進入 2026 年,全球氣候行動已從單純的「減少排放」轉向更為主動的「移除排放」。隨著台灣碳費正式開徵,以及國際間對高品質碳權(High-quality Carbon Credits)的嚴格篩選,企業已無法僅靠綠電與節能達成淨零。碳移除(CDR)不再是科學實驗,而是企業資產負債表上必須管理的關鍵變數。
一、 碳移除技術全圖譜:自然 vs 工程方案
碳移除技術並非單一路徑,而是一個橫跨生物圈、地質圈與化學工程的廣闊光譜。要理解這個光譜,我們必須將其分為「自然基礎解決方案(NbS)」、「工程技術解決方案(EBS)」以及介於兩者之間的「混合方案」。
- 自然基礎解決方案 (Nature-based Solutions, NbS)
這類技術主要利用生物的自然光合作用來固定二氧化碳。
森林碳匯(Forestry): 包含造林與再造林。這是目前最成熟、成本最低的方法,但其面臨土地利用競爭、野火風險及非永久性的挑戰。
藍碳(Blue Carbon): 聚焦於紅樹林、海草床及鹽沼。其固碳速率通常高於陸地森林,且具備保護海岸線的協同效益。
- 工程技術解決方案 (Engineering-based Solutions, EBS)
這類技術依賴機械與化學反應,將二氧化碳從大氣中分離並封存於地底或產品中。
直接空氣捕集與封存 (DACCS): 透過大型風扇將空氣吸入,利用化學吸附劑分離 CO 2
。雖然 2026 年的電力成本已有所下降,但其能源消耗依賴性依然極高。
生質能結合碳捕集與封存 (BECCS): 利用植物生長吸碳,燃燒發電時捕集 CO 2
並封存,實現「負排放」電力。
- 混合方案 (Hybrid Solutions)
生物炭 (Biochar): 將生物質在缺氧狀態下熱裂解,形成穩定的碳元素。根據 2025 年的數據,生物炭已成為市場上成長最快的技術,因其結合了農業循環與長達數百年的封存潛力。
強化岩石風化 (ERW): 將矽酸鹽礦石(如玄武岩)磨成粉末撒在農田,利用自然化學反應將 CO 2
轉化為穩定的碳酸鹽。
二、 成本-規模-永久性的三維比較
在評估 CDR 技術時,企業不能只看單價,必須建立一個三維的評估模型:成本(Cost)、規模潛力(Scalability)與永久性(Permanence/Durability)。
- 成本與規模的矛盾
目前,森林碳匯的成本約在每噸 20 至 50 美元,但其可擴展性受限於土地資源。相對地,DACCS 技術在 2026 年的成本雖已降至每噸 400 至 600 美元,卻理論上具備無限的擴展空間。企業必須意識到,低成本技術往往伴隨著高風險(如林火導致碳洩漏),而高成本技術則提供更高的科學確定性。
- 永久性的定義:從十年到萬年
永久性是 2026 年碳市場定價的核心指標。自然路徑的碳封存通常以「十年」或「百年」為計,且極易受到氣候變遷引發的極端氣候破壞。工程路徑(如將 CO 2
注入深部鹹水層)則能提供長達「萬年」的穩定性。其化學封存的穩定性可用以下公式簡化理解:
CO 2
(g)+CaSiO 3
(s)→CaCO 3
(s)+SiO 2
(s)
這種將氣體轉化為固體礦物質的過程,才是真正意義上的「永久移除」。
- 三維比較表 (2026 預估數據) 技術類別 預估成本 (USD/t) 封存永久性 2030 規模潛力 技術成熟度 (TRL) 森林/藍碳 $20 - $80 低 (20-100年) 高 9 (已商業化) 生物炭 $120 - $250 中 (100-500年) 中 7-8 (快速擴張) ERW $150 - $300 高 (>1000年) 中-高 6 (實場驗證) BECCS $150 - $400 極高 (>10000年) 高 6-7 (示範期) DACCS $400 - $800 極高 (>10000年) 極高 6-7 (早期商用) 匯出到試算表 三、 企業碳移除投資組合的設計原則
在 2026 年的環境下,單一技術路徑已無法滿足企業的淨零需求。仿效金融市場的「投資組合策略」(Portfolio Strategy)成為主流做法。
- 分散風險:避免「雞蛋放在同一個籃子」
企業應將 CDR 採購分為三個桶子(Buckets):
核心池(Core): 選擇成熟且低成本的 NbS(如生物炭或高品質林權),佔比約 50-60%。這用於抵消當前的營運排放,降低財務壓力。
策略池(Strategic): 選擇具備中等永久性且成本適中的混合技術(如 ERW),佔比 20-30%。
創新池(Innovation): 支持高單價、高永久性的前瞻技術(如 DACCS),佔比 10-20%。
- 對沖價格波動與合規風險
隨著 2026 年台灣碳費開徵,每噸 300 至 1,000 元台幣的支出已成為剛性成本。透過建立投資組合,企業可以在低價時鎖定長期 NbS 合約,同時透過對高技術(EBS)的小規模早期投資,獲得未來技術成熟後的「優先認購權」與「價格折讓」,這在本質上是一種對沖未來碳價暴漲的期權工具。
- 價值鏈與敘事策略
投資組合不應只考慮數字,還需考慮與企業本業的連結。例如,食品業者應優先投資「生物炭」與「再生農業」,因為這能同時改善供應鏈的土壤健康;科技製造業則應轉向「礦石碳化」利用技術,將廢渣轉化為建築材料,達成循環經濟與負碳雙贏。
四、 「先付者」(First Movers)的策略價值
在 2025 年至 2026 年間,微軟、Google、台積電等全球領先企業紛紛加入「先付者」行列,這種看似「花冤枉錢買貴碳權」的行為,背後隱藏著極高的策略價值。
- 確保高品質配額的「供應安全」
高品質 CDR 專案的開發週期長(通常需 3-5 年),且受到嚴格的核證(如 ICVCM 框架)。到 2030 年,高品質碳移除額度將面臨嚴重的供不應求。現在採用的「預先購買協議」(Advance Market Commitment, AMC),能確保企業在未來碳市場中擁有優先取得權,避免屆時有錢也買不到高品質碳權的窘境。
- 建立技術門檻與標準制定權
「先付者」能參與碳移除專案的標準制定。透過與開發商合作,企業可以定義什麼是「高品質」,從而將競爭對手排除在低品質碳權之外。這在 2026 年 CBAM(歐盟碳邊境調整機制)進入正式實施階段後尤為重要,因為低品質、無移除實質的碳權將不被認可。
- 提升 ESG 溢價與品牌影響力
投資於 DACCS 或海域固碳等前瞻技術,是企業展示氣候領導力的最強信號。這種領導力能轉化為資本市場的較低融資成本(綠色貸款優待)以及人才吸引力,對於處於「M 型化」營運挑戰中的台灣半導體與高科技產業而言,這是拉開與追隨者距離的關鍵手段。
五、 最新趨勢與新聞整合
根據 2025-2026 年的最新動態,CDR 市場正呈現以下三大核心趨勢:
- 高品質 CDR 成為投資「安全港」
根據《2025 碳移除(CDR)發展回顧》,市場資金正從傳統的「避免排放」(Avoidance)碳權大量流向「實質移除」(Removal)。特別是生物炭,在 2025 年上半年其「採購合約量 (Purchases)」激增達 160 萬噸,成為最受歡迎的過渡技術;但需注意此數據代表市場的預購規模,而非當前的「實質交付量 (Deliveries)」。根據 2025 年底統計,全球耐久型 CDR 的總實質交付量約在 100 萬噸以上,顯示出市場正處於從合約簽署轉向實際產能落實的關鍵爬坡期。
- 碳定價與內部市場機制的耦合
《2025 企業碳策略趨勢》指出,台灣領先企業如台積電已全面導入「內部碳定價(ICP)」。ICP 的作用在於將未來的碳費成本(如 2026 年開徵的碳費)內化到當前的採購決策中。這使得原本看似昂貴的 CDR 技術,在考慮到未來碳費風險折現後,變得極具投資效益。
- 政策驅動的市場轉型
環境部於 2026 年 1 月啟動的「ETS 試行平台」以及「2030 減碳新目標」,正式將 CCUS(碳捕集、利用與封存)列為國家 20 項旗艦計畫之一。這代表台灣政府不再僅僅鼓勵種樹,而是開始有系統地引導公私部門投資投入前瞻負碳技術。根據國家 2050 淨零路徑規劃,至 2030 年前的公私部門相關投資目標預估約為 9,000 億至 1 兆元台幣左右,而 5 兆元則為 2050 年達成淨零排放目標所需之整體總投資預估規模。
六、 台灣觀點:法規框架與企業案例
台灣在 2026 年進入「碳費時代」,這徹底改變了企業對 CDR 的態度。
- 具體法規:氣候變遷因應法與碳費徵收
2026 年正式開徵的碳費,首波針對年排碳量 2.5 萬噸以上的電廠及製造業。根據《氣候變遷因應法》及其子法,企業若能提出自主減量計畫並達到指定目標,可適用優惠費率。這激發了企業對「實質減量與移除」的渴望,因為這直接關係到數億甚至數十億元的碳費減免。
- 企業案例:台積電與供應鏈的多元佈局
台積電不僅在內部推動能源轉型,更積極建立「多元化碳權組合」。其策略包括:
在地化移除: 與農委會合作開發台灣在地生物炭專案,兼顧在地生態與減碳。
國際前瞻: 透過投資國際負碳基金,參與 DACCS 技術的早期收購。
供應鏈賦能: 要求供應商導入內部碳定價,並提供技術媒合,協助中小企業選擇適合的 CDR 工具。
- 挑戰與機會:傳統產業的轉型壓力
對於中鋼、台泥等傳統高耗能產業,面對 2026 年營運 M 型化的挑戰,重點在於 CCUS 的整合。台泥在花蓮推動的鈣迴路捕碳技術,不僅是技術突破,更是將碳移除與建築材料結合的典範。這類「利用(Utilization)」路徑能為 CDR 創造額外的商業價值(如綠色建材溢價)。
七、 結論與建議:如何啟動您的 CDR 投資組合?
碳移除不再是可有可無的綠色標籤,而是企業生存的「氣候保險」。
進行碳曝險壓力測試: 首先應計算企業在 2026 年碳費及 2027 年 ETS 正式實施後的財務壓力。以每噸 500 元至 1,500 元的價格區間進行情境分析,確定 CDR 採購的預算上限。
制定「移除階梯」路徑圖: 不建議一次性投入昂貴的 DACCS,而應建立「移除階梯」:
2026-2027:鎖定高品質生物炭與強化森林經營專案。
2028-2030:逐步納入 ERW 與 BECCS 額度。
2030+:隨著規模化帶來的成本下降,增加 DACCS 的配比。
參與共學與共投平台: 單一企業採購 CDR 的議價能力有限。建議參與如台灣氣候聯盟或國際 Frontier 組織的集體採購計畫,透過 AMC(預先購買承諾)降低單一專案失敗的風險,同時共享最新技術的盡職調查結果。
結語
碳移除的競爭是一場關於「時間」與「信任」的競賽。在 2026 年這個關鍵轉折點,建立起一個具備成本彈性、技術多樣性與高度永久性的碳移除投資組合,將決定企業在淨零時代的韌性與高度。