Podcast(中文)
簡報圖卡
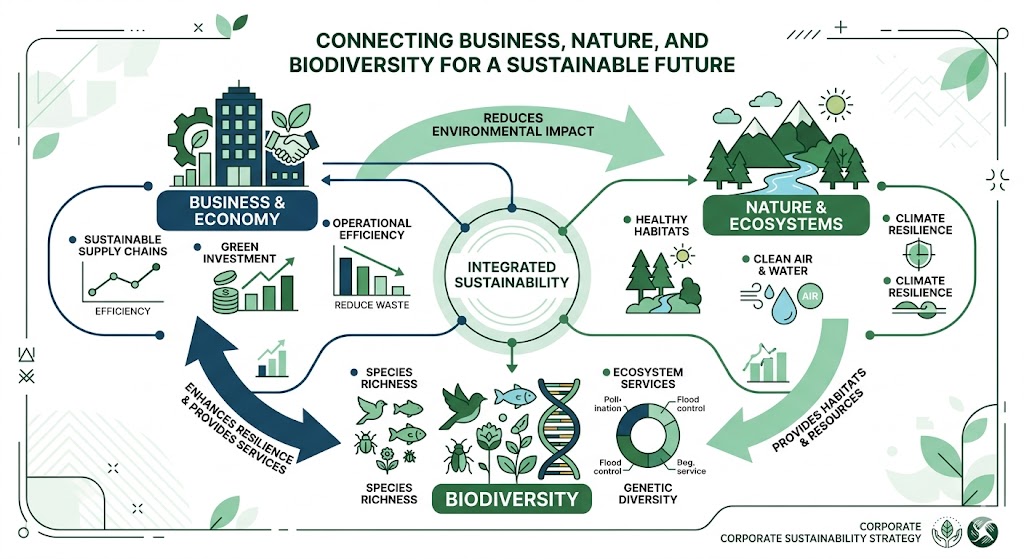
生物多樣性挑戰
- GBF 框架
- 企業評估
- 自然正向
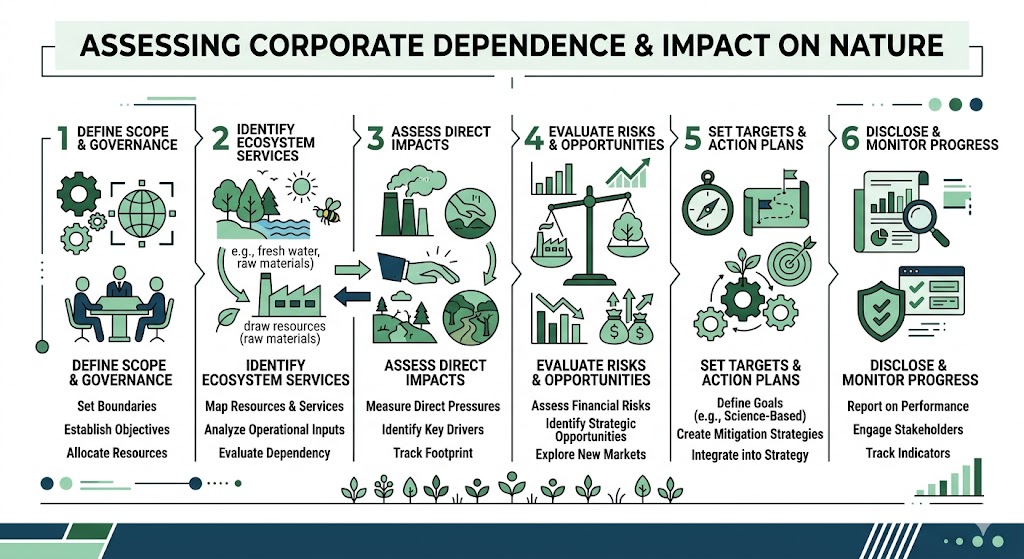
企業評估
- 依賴評估
- 影響評估
- 風險管理
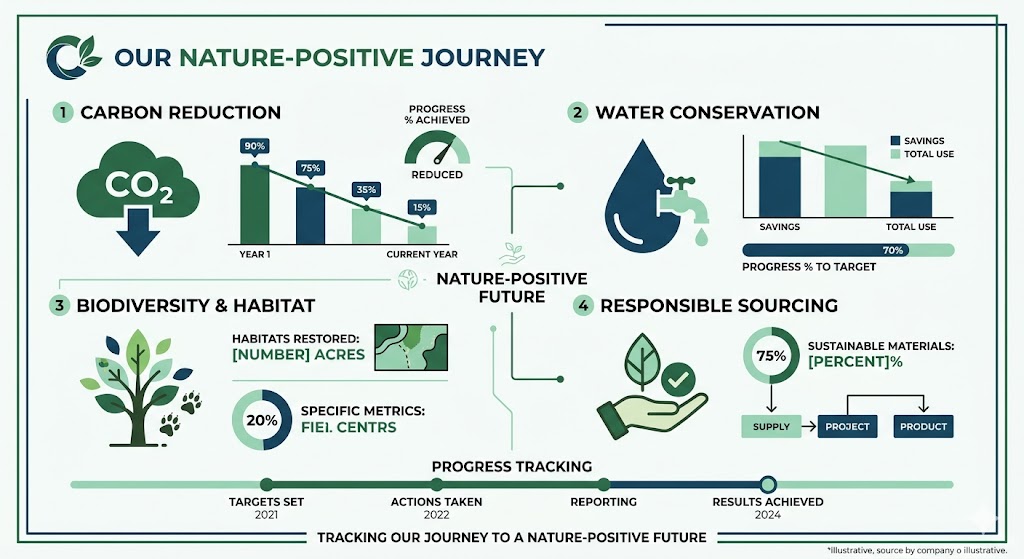
自然正向承諾
- 企業目標
- 行動計劃
- 進展追蹤
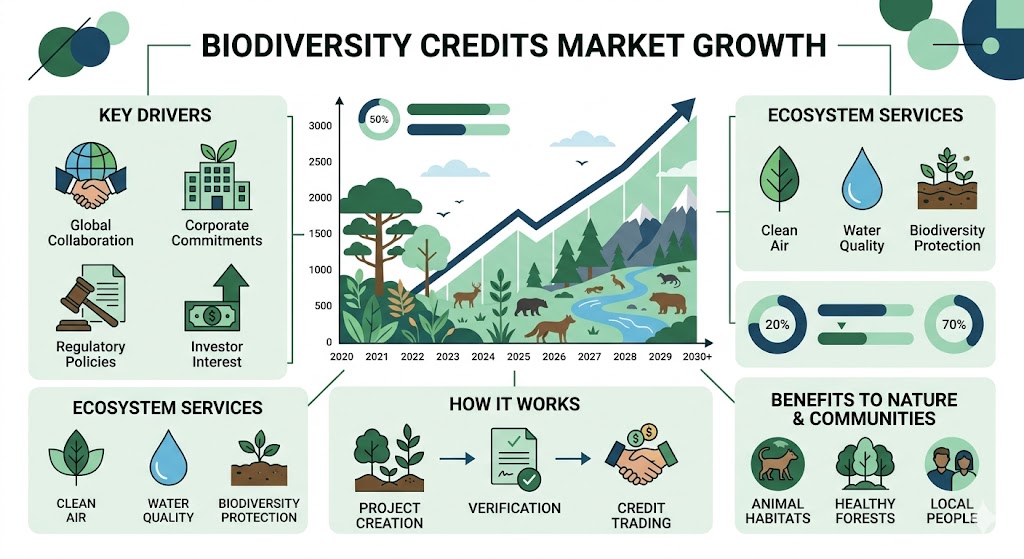
生物多樣性信用
- 新興市場
- 交易平台
- 信用認證
研究報告
議題研究報告:生物多樣性與企業 —— TNFD 時代的新挑戰
前言:從「氣候淨零」走向「自然正向」
在過去十年間,全球企業界經歷了從無視環境議題到將「氣候變遷」納入核心策略的劇烈轉型。隨著 TCFD(氣候相關財務揭露)成為全球標準,企業已逐漸掌握如何計算碳足跡。然而,2025 年至 2026 年的今天,一個更為複雜且基礎的課題正式浮上檯面:生物多樣性(Biodiversity)。
「氣候之後便是自然」(After Climate, Nature)已非口號,而是實質的法律與財務壓力。生物多樣性不僅關乎保育石虎或珊瑚礁,更關乎企業營運的底層邏輯。如果說氣候變遷是地球的溫度計,生物多樣性就是地球的免疫系統。當生態系統崩潰,供應鏈的韌性、原物料的供應乃至於金融貸款的條件都將隨之改變。本文將深入探討企業在 TNFD(自然相關財務揭露)時代下,如何因應這場席捲全球的綠色轉型。
昆明-蒙特利爾全球生物多樣性框架(GBF)
2022 年底於 COP15 通過的《昆明-蒙特利爾全球生物多樣性框架》(Kunming-Montreal Global Biodiversity Framework, 簡稱 GBF),被譽為「自然界的巴黎協定」。這項框架設定了到 2030 年要達成的 4 個長期目標與 23 個行動目標,核心願景是在 2050 年實現「與自然和諧共生」。
對於企業而言,最重要的莫過於 第 15 號目標(Target 15)。該目標明確要求各國政府採取法律、行政或政策措施,確保大型跨國企業和金融機構定期監控、評估並透明地揭露其對生物多樣性的風險、依賴程度及影響。這標誌著生物多樣性揭露從「自願參與」走向「強制合規」的轉折點。
GBF 的另一個核心是「30 by 30」目標,即在 2030 年前保護全球至少 30% 的陸地與海洋。這對採礦業、農業、林業及房地產開發業產生了直接的土地使用限制。此外,GBF 還強調了減少入侵物種、削減殺蟲劑風險以及每年至少籌集 2,000 億美元用於生物多樣性保護。這不僅僅是生態保育的清單,更是一份全球經濟重組的藍圖。企業若未能理解 GBF 的導向,將面臨嚴重的法律風險與市場進入障礙,尤其在歐盟等法規領先區域,不符合生物多樣性規範的產品將難以進入市場。
企業對自然的依賴與影響評估
長期以來,企業將自然資源視為「免費且無限」的外部性。但在 TNFD 的框架下,自然被重新定義為「自然資本」(Natural Capital)。企業必須意識到自己與自然的關係是雙向的:依賴(Dependencies) 與 影響(Impacts)。
LEAP 評估流程
為了科學化評估這種關係,TNFD 推出了 LEAP 流程,這也是目前企業最主流的評估工具:
Locate(定位): 找出企業營運據點與生態敏感區的交集。
Evaluate(評價): 評估企業對生態系服務(如淡水供應、受粉、防洪)的依賴程度。
Assess(評估): 分析自然損失如何轉化為財務風險(如供應鏈中斷、保費上漲)。
Prepare(準備): 根據前述結果,制定因應策略並進行揭露。
例如,一家半導體製造商可能高度依賴「淡水供應」(依賴),而其排出的廢水可能影響河川生態(影響)。如果當地的生物多樣性下降導致水源涵養能力減弱,該企業將面臨營運中斷的風險。透過 LEAP 流程,企業能將這些「隱形」的自然風險量化為資產負債表上的數字。2025 年底的最新數據顯示,全球超過 60% 的企業認為自然風險對其財務表現具備「實質性影響」(Materiality),這迫使財務長(CFO)必須親自參與生物多樣性的治理。
「自然正向」(Nature Positive)的企業承諾
當「淨零排放」(Net Zero)成為基本功,「自然正向」(Nature Positive)則成為企業領導力的新標竿。所謂「自然正向」,是指在 2030 年前讓自然的損失停止並反轉,使物種多樣性和生態系統健康程度優於當前水平。
企業實踐「自然正向」通常遵循 ACT-D 框架:
Assess(評估): 界定價值鏈中對自然的關鍵影響。
Commit(承諾): 設定基於科學的自然目標(SBTN),例如達成森林零砍伐。
Transform(轉型): 改變商業模式。例如,從消耗資源的線性模式轉向循環經濟,或採用再生農業。
Disclose(揭露): 依照 TNFD 或相關標準發布年度報告。
「自然正向」不再只是種樹或贊助生態攝影展。它要求企業重新檢視供應鏈。例如,一家化妝品公司若承諾自然正向,必須確保其棕櫚油來源不涉及原始森林砍伐,甚至要進一步投資於採購地的棲地修復。這種從「減少傷害」到「主動貢獻」的轉變,是 2026 年企業永續策略的主旋律。這不僅能強化品牌的道德資產,更能吸引日益重視自然風險的機構投資者(如法巴銀行、貝萊德等已將自然議題納入投票指南)。
生物多樣性信用(Biodiversity Credits)的新興市場
隨著企業對自然復原的需求增加,「生物多樣性信用」 正成為繼碳權之後的下一個前哨市場。與碳權(以噸為單位)不同,生物多樣性極具地方特性,且難以單一標準化,這使得信用市場的設計極具挑戰。
生物多樣性信用(Bio-credits)是指對維護或恢復生物多樣性的具體行動所產生的可交易憑證。例如,一個在熱帶雨林進行棲地保護的專案,可以將其產出的生態效益轉化為信用指標,賣給希望達成「自然正向」目標但無法在本地進行大規模修復的企業。2025 年起,全球生物多樣性信用聯盟(IABC)致力於建立全球統一的度量衡,嘗試解決「不可比較性」的問題。
然而,市場對此仍有爭議。批評者擔心這會變成另一種「漂綠」工具,讓企業以買信用來規避在自身營運鏈中的減排責任。因此,目前的市場趨勢是強調「貢獻型信用」而非「抵銷型信用」。這意味著企業購買生物多樣性信用應作為額外的正面貢獻,而非用來抵銷其造成的生態破壞。隨著區塊鏈與遠端觀測技術(如衛星監控與環境 DNA)的成熟,2026 年預計將看到更具公信力的生物多樣性交易平台在倫敦或新加坡上線,為自然保育提供急需的資金活水。
最新趨勢與新聞整合
根據 2025 年至 2026 年間的動態,以下三則關鍵新聞揭示了生物多樣性議題如何從倡議走向實踐:
ISO 全球首個生物多樣性標準發布(2025 年 10 月): ISO 推出了針對組織的生物多樣性管理標準。這項標準為企業提供了具體的指引,教導如何將自然風險納入營運韌性評估中。這意味著生物多樣性治理正式進入 ISO 體系,成為國際供應鏈稽核的新指標。
台灣 2026 第四屆生物多樣性獎增設 TNFD 獎項(2026 年 3 月): 由 TAISE 舉辦的指標性獎項首度將「TNFD 報告」列為獨立類別。這反映了台灣企業在評估營運對生態系統影響時,已開始從「質化描述」轉向「科學化、數據化」的 LEAP 流程。這對於推動台灣企業接軌國際準則具有指標意義。
研華科技宣佈發布首份年度 TNFD 報告(2026 年初): 作為電子製造業龍頭,研華科技不僅承諾碳中和,更進一步針對全台據點進行生態完整性評估。透過 WWF 的風險過濾工具,量化水資源與生態風險。這代表台灣的強項——電子業,已意識到自然風險與氣候風險同樣重要,將自然議題納入核心策略。
台灣觀點:法規趨勢與企業案例
台灣作為外向型經濟體,且擁有獨特而脆弱的山區與海洋生態系,在 TNFD 浪潮下展現出積極的反應。
法律與監管架構
台灣金融監督管理委員會(金管會)推動的 「綠色金融行動方案 3.0」 已明確將生物多樣性納入評核指標,鼓勵金融機構對具備生物多樣性保護行動的企業提供更有利的融資條件。此外,環境部在修訂相關法規時,也逐漸納入自然資產評估的概念,雖然目前尚未像歐盟 CSRD 那樣全面強制揭露,但已透過獎項與評鑑引導企業自發參與。
台灣企業領先實踐案例
台灣大哥大: 該公司實際於 2024 年 8 月即發布電信業首份 TNFD 中文報告,並於 2025 年接續發布其持續深化的第二份報告,報告範疇廣泛涵蓋全球 450 家供應商。他們不僅關注基地台對地貌的影響,更將 RE100 承諾與生物多樣性深度結合,展現出高度的整合治理能力與透明度。
中信金控與台新金控: 台灣金融業在 TNFD 的參與度極高。台新金控參與了《自然正向—台灣報告》的編撰,利用 ACT-D 框架協助評估投資組合中的自然風險,這對於引導社會資金流向「友善自然」的產業至關重要。
台達電: 長期關注珊瑚礁復育與能源效率,將其核心技術應用於環境監控,這不僅是 CSR 行動,更是其「自然正向」策略的一環,透過數據證明其營運對生物多樣性的正面貢獻。
綜合分析與未來展望 企業面臨的挑戰
儘管趨勢明確,企業在實踐生物多樣性目標時仍面臨兩大挑戰:
數據收集難度高: 不像碳排放有單一的 CO 2
e 單位,生物多樣性涉及物種數量、棲地完整性、水質等多重維度。許多企業在「Locate(定位)」階段就卡關,因為供應鏈深處的具體地理座標難以掌握。
專業人才匱乏: 企業內部缺乏具備生態背景與財務分析雙重能力的專才。
策略建議
建立跨部門小組: 永續部門應與財務、採購及營運部門建立常設組織,將自然風險納入企業風險管理系統(ERM)。
善用科技工具: 利用 AI 影像辨識、遙測衛星數據與環境 DNA 技術來建立基線數據。
從高風險地區切入: 不必一開始就做全供應鏈,先針對位於缺水區或生物多樣性熱點的據點進行 LEAP 試辦。
比較維度 氣候變遷 (TCFD) 生物多樣性 (TNFD) 主要單位 CO 2
e 當量 無單一單位 (多樣性、完整度等) 影響範圍 全球性 (排放到哪都一樣) 在地性 (具有強烈的地理空間限制) 揭露核心 減碳路徑 依賴與影響、自然正向 成熟度 已成熟、進入強制法規期 快速發展中、2026 為關鍵轉折點 匯出到試算表 總結
2026 年是生物多樣性議題從「周邊」進入「核心」的一年。企業不再只是為了環保而環保,而是為了在日益嚴苛的氣候與自然法規下生存。從 GBF 的全球目標到 TNFD 的揭露標準,再到新興的生物多樣性信用市場,一個完整的「自然經濟體系」正在成形。台灣企業憑藉其在供應鏈管理的優勢與對科技的應用,若能掌握 LEAP 與 ACT-D 等核心工具,將能化挑戰為機會,在下一波 ESG 競賽中取得先機。